槍聲一響黃金萬倆;富有是天賦不是來自薪資;預測市場操作期權是猴子 2022年3月4日 CLEC投資理財頻道
📰 本集週報
本週課程概述
這一集錄於俄烏戰爭爆發後不久、市場自高點下跌 21% 的時候。老師開場就用「槍聲一響黃金萬兩」定調:戰爭不但不該讓人恐慌,過去三、四十年的經驗反而是打仗帶動消費、市場會漲。整集圍繞三條主線展開——第一,市場短線下跌是常態,接受它才拿得到長期大獲利;第二,槓桿型 ETF(TQQQ)與期權操作為什麼是「還沒受益先受害」;第三,退休需要多少錢、風險到底來自哪裡。中間穿插巴菲特的節儉、諾亞原則,以及美國年輕人 Roth 與 brokerage account 該怎麼分配的實務建議。
本週課程重點
槍聲一響黃金萬兩:戰爭不是賣出的理由
市場每年都會從高點下跌 10% 到 20%,這是投資人一定要能忍受的事。這次俄羅斯攻打烏克蘭,市場最大跌幅 21%,大家都很緊張,但以過去 30 年的經驗來看,打仗的時候各種物資都需要——武器要買、武器裡面有很多 IC、手機會摔壞要買新的、每個人需要 iPad——消費反而增加,市場就是會漲。所以以後遇到戰爭或其他動盪都不用緊張,買進去就對了。
市場真正會崩跌,是泡沫破掉的結果,跟央行沒關係。央行的寬鬆貨幣就像急診室的醫生,經濟不行了他就替你輸血;醫生把你救回來之後,你要酒駕、要開 party、要酗酒吸毒,那是市場自己的決定,不能怪醫生。央行可能是最後刺破泡沫的那個人,但絕不是只有央行能刺破泡沫。
TQQQ 的問題不是「會不會跌」,是你撐不撐得住
很多人聽不懂老師為什麼說不要投資 TQQQ,反問「難道 QQQ 就不跌嗎?」老師的回答很直接:TQQQ 跌 QQQ 當然也跌,但 QQQ 跌 21% 的時候,TQQQ 就跌 60% 以上。一般人從高點下跌 20% 就已經受不了、快得憂鬱症了,要他忍受 60%、70% 的跌幅根本不可能,這就叫「還沒受益先受害」。不是每個人都可以去當賽車手。
同樣的道理適用在期權。這一集提到有位投資人聽了外面的人做期權、開 margin,去年虧了很多不甘心,繼續 rolling option、等浮虧小一點再停掉,各種「修補策略」、什麼一隻腳四隻腳,結果只是把期權的虧損放大。最後他只好把自己斷手斷腳,回到只買 QQQ 的路上。老師呼籲還在半路上做期權的人一定要縮手。
退休到底要多少錢:用年開銷去算
有位 70 歲的朋友問還能不能投資 QQQ。老師的回法是先算帳:如果你一年要用 15 萬美金,以現在動輒算到 100 歲、110 歲,70 歲的人還有 40 年要過;有 500 萬美金以上大概可以不用投資,直接放定存就好(連債券都不用買,債券也會跌)。台灣則是一年花 100 萬台幣、40 年要 4000 萬,準備 5000 萬也可以不投資。錢不夠的人,就非投資不可。
另一個算法是年開銷乘以 33:有這麼多資金就可以退休,跟年齡沒關係,只要控制每年拿 3% 出來用。4000 萬台幣的人一年可以用 120 萬、一個月 10 萬;在美國有 300 萬美金的人一年可以用 9 萬。
老師也用自己母親當實例:4 年前資產 700 萬,這幾年每年花掉 100 萬(含請看護、不含房租),4 年花掉 400 萬,現在還有 800 多萬,最高曾到 1000 多萬。如果那筆錢當初沒有投資,現在只剩 300 萬,再過 3 年就見底,屆時只能靠子女——他們家有 4 個兄弟姊妹,每人每月拿 3 萬還勉強,若只有一、兩個子女,每月要拿 5 萬、10 萬談何容易。所以年輕就要好好投資,才不會把重擔壓在孩子身上;70 歲也還很年輕,不投資風險反而更高。
風險不是來自市場下跌,是來自你的資金不夠
老師舉了一個極端的例子說明:假設今天銀行要借你 1 億、利息 1.8%,你就全借了——不管是 0 歲的小孩還是 80 歲的退休者,都可以退休,因為把 1 億投到 QQQ、00662、00757,還掉 1.8% 的利息,還能過快樂的日子,而且以後還會漲到 10 億、20 億。反過來,只有 1000 萬台幣、一年要花 100 萬又不投資,10 年就花光了。所以越害怕、越保守,長期風險反而越高;勇敢投資才是風險最小的做法。
市場下跌是好事,是百貨公司大打折
巴菲特每次遇到下跌都非常興奮高興。老師拿這個當標準:如果過去兩三個月你很高興,恭喜你達到巴菲特的等級;如果你還很恐懼,就要多磨練。錢都買完了也沒關係,替買得到便宜的年輕人高興就好——就像房價跌一半讓年輕人買得起,不是很好嗎?市場下跌好比百貨公司或菜市場打折,大家平常打折都知道要多買一點,為什麼股市打折反而忘了?記得:跌越深會漲越高。
富有是天賦,快樂是人權:薪水高不等於有錢
富有跟薪水沒關係,跟投資理財有關係。薪水再高,一失業生活就過不下去、過不了愜意的日子,那就不是真的有錢;住豪宅開名車,失業就沒錢過日子,那還是窮。房地產多也不代表有錢,要有現金流才活得下去——這也是老師一直建議儘量不要買房、把資金放進股市的原因,股市資產的流動性最好。
具體的對照是巴菲特:他一直開著 20 幾年的老車,次貸風暴後為了支持 GM 才換車,也只是買了一台 55000 美金的凱迪拉克;美國真正有錢人的平均車價是 41000 美金。反過來看,有位家教收到住豪宅開名車的家長開的支票,去存竟然跳票——表面光鮮的人內在其實沒錢,真正有錢的人你反而看不出來。老師給年輕人的建議:第一輛車不要買新車,那 100 多萬存下來、投資下去,人生第一桶金就有了。
為什麼是指數不是個股
老師舉 IBM 為例:80 年下來年化報酬率只有 3.5%,個股還要賣、要繳稅,一扣就剩不到 2%。再好的個股放 80 年,回報率一樣會變得很差,投資個股等於在幫政府打工。
而 QQQ 是無形的:今天的 100 支跟 10 年後的 100 支不一樣,10 年後那 100 支又會是最強的 100 支,變弱的個股自然會被汰換掉,而且這個汰換過程還無需繳稅。
這一集也用 2000 年高點買進個股的實例說明個股跌起來多兇:亞馬遜投入一萬塊,到 2001、2002 年低點剩 700 塊(股價從 1000 塊跌到 7 塊);Cisco 一萬塊剩 900 塊;康寧一萬塊剩 100 塊(股價 100 塊跌到 1 塊);JDS Uniphase 一萬塊剩 5 塊;Lucent 一萬塊剩 70 塊;Nortel 100 塊剩 3 毛;Priceline 100 塊跌到剩 6 毛;Yahoo 100 塊剩 3 塊半。個股有高獲利,也必然有高損失,這是心裡要先有數的。
給美國年輕人:Roth 與 brokerage account 要各一半
不要 100% 都投到 Roth。能在 Roth 投一萬塊,就該在 brokerage account 也投一萬塊;薪水高的人 Roth/401K 投兩萬,brokerage account 也投兩萬。原因是 Roth 的錢要 59 歲半才能領出來,如果想 45 歲提早退休,資金全卡在 Roth 401K 就沒辦法做 Pledge(質押),也就沒辦法提早退休;放在一般 brokerage account 才做得了 Pledge。
有人問既然都買 QQQ 不賣、也沒有稅的問題,是不是全放 brokerage account 就好?老師說其實也對,但誰知道呢——在 Roth 裡有時候可能會想買一點個股(雖然他不建議)。更現實的考量是紀律:有些年輕人領到薪水就是沒辦法固定去買 QQQ,白白浪費時間的效用。像他女兒不喜歡有煩惱,如果不自動提撥到 401k,錢就會一直躺在 Saving account,還要天天問她匯了沒、買了沒,太麻煩,乾脆讓她提撥 401k。這要看小孩的個性,一般年輕人比較不重視投資,能自動扣款、薪資一來就扣,也是好的投資方式。
投資要禪定,一分鐘做完就去過生活
不要管央行政策——巴菲特也不管;不要聽市場預測——那些說禮拜一跌、禮拜二漲的都是猴子,還常常是反指標;不要問理財顧問能不能打敗大盤——誠實的顧問只敢說「我這邊比較安全」,而長期回報低本身就是最大的風險。財報、經濟局勢、國際局勢,通通跟我們沒關係。
老師也提醒,買 QQQ 注定兩頭挨罵:市場漲的時候,買個股的人笑你「你的 QQQ 慢慢爬吧」;市場跌的時候,抱現金的人笑你「不會跑不會賣,我手上都是現金等著抄底」。聽到有人嘲笑,心裡要有數——不是方法錯,是那些人不懂。
最後回到目的:投資是為了過好日子、過好人生,不是天天盯盤提心吊膽。花時間跟聰明才智對投資回報都沒有影響,越聰明越想動手,損失越多。一分鐘買完,就去過幸福美滿富有快樂的人生。
學員問答精選
一位 70 歲的朋友問:我 70 歲了還能投資 QQQ 嗎?老師回覆:先問「不投資你的錢夠用嗎」——一年要用 15 萬美金、還有 40 年可活,等於要準備 500 萬美金以上才可以不投資、直接放定存(債券也不用買,債券也會跌);台灣則是一年花 100 萬、準備 5000 萬。不夠就得投資。他並用自己母親的例子說明:同一筆 700 萬,投資過的現在還剩 800 多萬,沒投資的話早就見底、只能靠子女接手。所以 70 歲還很年輕,不投資風險更高。
一位做期權、開 margin 的投資人分享:去年虧了很多、心裡不甘心,於是不斷 rolling option、用各種「修補策略」想把浮虧補回來。老師回覆:那些做法只會放大期權的虧損,最後只能把自己斷手斷腳,回到投資的真諦——去掉槓桿、去掉期權,只買 QQQ。也請還在半路上做期權的人趕快縮手。
一位年輕學員問:反正我們都買 QQQ、不賣也沒有稅的問題,是不是全部放在 brokerage account 就好?老師回覆:其實也對,但誰知道以後會不會想在 Roth 裡買一點個股;更重要的是紀律問題——有些人領到薪水就是沒辦法固定買進,這樣會浪費時間的效用。所以還是建議一半 Roth、一半 brokerage account,個性上管不住自己的人(像他女兒)就用 401k 自動扣款比較保險。
※ 本週報由 AI 依影片逐字稿整理,僅供參考,實際內容以原影片為準。
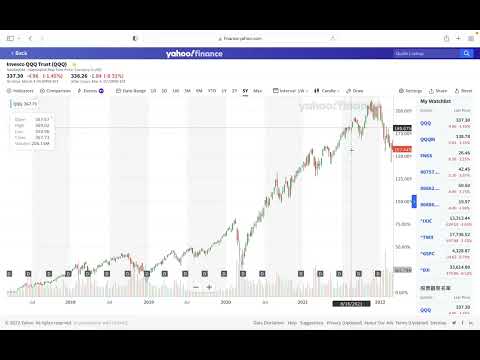
大家好,歡迎來到 CLEC 輕鬆聊投資,那我們開始今天的簡報分享,這個是時間錯掉了,現在就不寫時間好,來免責宣告。 所以市場每年都還是有從高點會下跌差不多 10% 或 20%,所以投資者一定要能夠記得,你能夠忍受這樣的下跌。像過去從去年底到現在,前幾天俄羅斯攻打烏克蘭的時候,市場下跌最大達到 21%,我看大家都是非常緊張了,那我還是跟大家講不用緊張,以過去 30 年的經驗,槍聲一響黃金萬兩,所以你們記得這一句話就好了,所以以後不要有戰爭不要緊張,其他的動盪都不用緊張,你買進去就對了。 當然你要認清楚,市場短線會下跌的,你接受市場短線會下跌,你長期就會有獲利,而且會大獲利。 很多人一直搞不清楚我說是什麼,我說不要投資 TQQQ,那有些人自認為懂,就說那 QQQ 也會跌,你為什麼說 TQQQ 會跌,那難道 QQQ 就不跌嗎?TQQQ 跌 QQQ 也跌,那我只是跟你講 QQQ 跌 21%,你的 TQQQ 就跌 60% 以上,一般人從高點下跌 20% 都已經受不了快要去跌了,所以就快要憂鬱症,那這個你叫他投資 TQQQ,還沒受益先受害,要忍受下跌 60%、70% 不是一般人能夠承受的。 所以有一些猴子自己認為懂,就認為就是說有什麼不一樣,QQQ 漲 TQQQ 會漲更多,可是你有沒有想過,不是每個人都可以去當賽車手?所以有一些猴子不懂得自己是猴子,還說 TQQQ 跌難道 QQQ 不跌嗎?這就是完全不懂。 Anyway 太過年輕了。 好,那我們往下走,投資還是要自行決定自行負責。 那我們看一下市場,今天市場是大漲了,我也不知道為什麼大漲了,那個倒不是這麼重要,你只知道市場長期會漲就好了,所以你投資就是蓋牌,不要聽外面的這個任何的建議,你只要照著我們的建議做就好,有錢就買打死不賣。 你這個五年的話,你也有 165%,你 100 萬也漲了,漲變成 265 萬了,這麼多什麼事都不用做就可以賺那麼多錢,你何必擔心短線的震盪呢? 你看這邊的震盪,我一直給大家看這個圖,這個震盪你在這任何地方高點買你都很幸福,懂嗎?沒買進的才是虧損,上車才有賺錢的機會。 很多人聽我們的說好,我要馬上進,後來又去東問西問,結果又縮手了,那就是知易行難,所以投資很簡單但是不容易。 不容易那要幾次之後才看看,要多經過幾次你才學會?那就看人的命了。 如果你喜歡我們的影片,那就訂閱留言按讚,按讚的話影片就會推播給更多人,YouTube 你留言有問題你儘量留言,那個問題可能不是只有你的問題,其他的人可能有同樣的問題,所以你不要擔心你的問題太簡單了,越簡單的問題其實就是越重要。 那你訂閱那可以我有緊急的這個 timeline,就是即時資訊會貼在 YouTube 的 Community,你用手機 YouTube 就可以看到那個 Community,那 maybe 有一些資訊可以給大家。 有一位朋友他說他 70 歲了還能投資 QQQ 嗎?我說如果你不投資你的錢夠用嗎?如果夠用當然就不用投資,比如說你一年要用 15 萬美金或者是 200 萬台幣,那你算看你 70 歲,我們不能說 90 歲,一般現在都要算到 100 歲或 110 歲,那你還有 40 年,那你如果一年要用 15 萬美金,一年用 15 萬美金,10 年用 150 萬美金,40 年就要 450 萬美金,所以你如果有 500 萬美金的話,那 maybe 扣掉通膨,你 500 萬美金可能還可以啦,如果你有 500 萬美金以上的人那可以不用投資,放定存就好了,也不要買債券,債券也會跌,你就放定存就好了。 那你如果沒有 500 萬美金,你是沒辦法安穩退休的,那你就得投資。 台灣的話你一年花 100 萬台幣,10 年你要 1000 萬,40 年你要 4000 萬,所以你準備個 5000 萬也可以退休,不用投資,如果你錢不夠,那你就是要投資。 我以我母親的例子,他 4 年前 700 萬,我當然最早之前他給我 100 萬,後來我賺到 700 萬,那 4 年前母親需要花比較多的錢照顧,所以每年花掉 100 萬,還包括請看護,不過不包括房租了,我爸爸有房子,在台北有房子,所以 4 年來就花掉 400 萬,現在還有 800 多萬,經過這一次下跌還有 800 萬,本來最高有達到 1000 多萬。 如果我母親的資產沒有投資的話,現在就只剩下 300 萬,那再過 3 年就花光了,700 萬 7 年就花光了,那怎麼辦?那就要靠子女了,那不是每個子女每個月都可以拿出 3 萬塊,那還因為我們家有 4 個兄弟姐妹,你還每個月拿 3 萬塊,maybe?那你如果只有一個子女或兩個子女,那每個月要拿 10 萬或 5 萬塊出來養你的話,你覺得容易嗎? 所以如果你還年輕的話,那你一定要好好投資,才不會把你的重擔壓在小孩子身上,你也捨不得這樣做。 所以年紀大的 70 歲還很年輕,你還是要投資,不投資你的風險更高了,這是我跟大家分享的。 大家不要去管央行的政策,你去問巴菲特,巴菲特也不管央行的政策,股市好壞跟央行沒關係,可是因為央行有什麼動作,大家的心就會亂,那市場就會震盪,這是正常的,那是散戶投資者的震盪,我們不要當作散戶投資者,你如果在操作你就會被割韭菜。 央行寬鬆貨幣其實就是急診室的醫生啊,你的經濟不行他就救你,為你輸血,就這樣,可是市場要自己瘋狂,你要開車酒駕那是你自己的責任,所以央行的寬鬆貨幣不是造成市場泡沫的主因,大家不要搞錯了,你不能因為你酒駕開車是因為醫生的關係,你進急診室醫生幫你急救出來之後,你要酒駕開車,你要開 party,你要酗酒,你要吸毒,那是市場自己的決定,跟央行沒關係。 戰爭也是一樣,不要理會戰爭,我還是強調槍聲一響黃金萬兩,所以打仗市場會漲的,因為打仗很多物資都需要,所以會花很多錢,會買很多武器,武器裡面有很多 IC,打仗的時候手機會摔壞,會買更多的手機,打仗的時候每個人需要一個 iPad,會買更多 iPad,打仗的時候反正種種的每個人很多人都需要,那就會增加消費,市場就是會漲。 所以過去三四十年只要一打仗黃金萬兩,市場就是會漲,市場一直漲一直漲,只要泡沫不破就會一直漲,甚至現在都不會有泡沫,我還沒看到有泡沫,所以不要擔心。 市場會下跌會崩跌,是因為泡沫的結果,跟央行沒關係,央行可能是最後刺破泡沫的一個人,可是絕對不是只有央行可以刺破泡沫,任何事情的刺激都可以讓泡沫破滅,所以投資者要自行決定自行負責,不要去問央行,也不要問猴子。 市場上那些預測市場的人都是猴子,什麼禮拜一會跌,禮拜二會跌,禮拜三會跌,禮拜四會漲,這些猴子還以為自己是人,到了禮拜一市場上漲就說禮拜二會下跌,禮拜二會上漲,結果禮拜二便下跌,他就說禮拜三會下跌,結果禮拜三今天就上漲,這個猴子還真準是反指標,所以大家不要相信那些猴子,你是人,而且你是有 500 萬,我看到很多五六百萬美金資產的人,去問那些短線操作者的窮人,你開 Mercedes Benz 的,你去問搭公車的人怎麼投資,這不是很奇怪嗎?所以不要這樣子做,你就是最富有的,那些猴子,沒有錢才是猴子,懂了嗎? 市場就是在貪婪與恐懼之間擺盪,你不要理他,市場會一直漲。這位朋友講出一些投資者不懂,去聽那些猴子做期權 margin,結果去年就虧很多,不甘心,不甘心,其實照老師我的方法做,就是要去掉槓桿,去掉期權,就那聽到那些猴子在那邊 rolling option,這個等浮虧小一點再停掉,這種什麼叫做修補策略,什麼一隻腳四隻腳,尤其這個放大期權的虧損,所以這個都是錯誤的投資了,所以最後他現在只好把自己斷手斷腳,回到我們投資的真諦,只買 QQQ。 我希望現在還在半路上做期權的人,你們一定要縮手,不要再聽那些猴子的話,不過那些做期權的那些投機者,他們聽不下我這些話了,他們還沒聽到這裡就關掉了,有的人聽我 clubhouse 講了 10 分鐘,他就聽不下去了,因為他沒辦法接受我這些話了,他沒辦法接受我們的觀念,還大放厥詞的那個就沒有用,我們就不用理他了。投資期權的投資者,回頭是岸,應該這個寫錯了,不要聽那市場的猴子呱呱叫了,我們做投資買進 QQQ 就富有。 富有是天賦,快樂是人權,你們在我們的影片裡面的第 00209 這裡可以找到,我們今年 2022 年 1 月 8 號的投資理財講座,第一堂課,新來的朋友,從這個影片開始看起。不管你的薪水有多高,我常常說,富有跟薪水沒關係,跟你的投資理財有關係,如果你薪水很高,一失業了,你的生活過不下去了,不能過得非常愜意,那就是真的不是很有錢,不管你住什麼豪宅,開什麼好車,如果你一失業了,你就沒錢過日子,那就是窮,沒有現金流,市場股市下跌,你就沒辦法過日子,那也是窮,所以大家要知道,薪水高不代表你有錢,你有很多房地產不代表你有錢,你要有現金流才活得下去,懂嗎? 所以投資股市的資產流動最好,這個是為什麼我一直建議大家儘量不要買房,投資股市。巴菲特,世界三大首富之一啦,那他當初我記得是次貸風暴之後,巴菲特覺得 GM 的董事長需要去國會聽證會,所以他覺得為了支持 GM,所以就換了一部新車,不然他一直開著他 20 幾年的老車,他就算再有錢,他也只是買了一個 55000 塊美金的凱迪拉克,所以美國真正有錢的人,平均的車子的價格是 41000 啦,所以一般人看上去房子很有錢,房子很大,開著名車,通常是沒有錢的。 我聽到一位家教,他說那位家長給他一個支票,他很高興的去存,存進去之後竟然跳票,可是對方住豪宅開名車,結果他小孩的補習費竟然會跳票,所以大家要知道,很多有錢人表面光鮮,其實內在其實是沒錢的,真正有錢人你看不出來。我常說年輕人,你第一輛車新車不要買,你那部車的價錢 100 多萬,存下來你就有一億,所以你只要第一部車不要亂花,你可以忍得過去,那你的人生第一桶金一億台幣或一億美金就有了。 在美國投資個股有時候會覺得回報率比較高,可是個股不會長久,我常常講 IBM 80 年,你的年化報酬率只有 3.5%,長期債券的回報率低,所以你個股還要賣掉,那你的 3.5% 就剩下不到 2%,那真的是回報很低,所以再好的個股,你經過 80 年你的回報率就會變得很差,所以我還是建議大家不要投資個股,你投資個股你只是在幫政府打工而已,最後你的回報率不是很高的。 投資 QQQ,QQQ 它是一個無形的,它個股裡面今天的 100 支跟 10 年後的 100 支不一樣,10 年後的 100 支又是最強的 100 支,現在的 100 支個股就會變弱的,個股就會被汰換掉,而且還無需繳稅,有這麼好的事,大家為什麼不去跟隨而吃藥,自己折磨自己,而且最後折磨自己有回報也還好,問題是折磨之後還沒有回報,我們人不是要聰明要有智慧,懂嗎? 我們的市場天天都上漲,市場跌了 21%,我還是非常樂觀,我還是在這邊陪伴大家,因為我腦袋裡面 30 年從來沒有下跌過,很多人說他 James 只會畫那一條線,他不知道中間還有坑坑巴巴,中間坑坑巴巴關我何事,只是你們這些猴子會看到坑坑巴巴會跳進水坑裡面而已,我們一切都安好,謝謝你們的關心。 巴菲特說,巴菲特有一個諾亞原則,就是諾亞方舟,就是說你退休了或者是你遇到生活上的困難,你可能會失業,那可是假設你能夠越早投資,你就幫自己打造了一個諾亞方舟,增加最大的努力,增加股票市場上的資金,股票上漲賺錢,你就是從現在開始,所以你要讓你的資金和時間幫你工作,在你的股市裡投資越長,風險就越小,懂了嗎? 所以市場短期是會震盪,長期是會大獲利的,記得儘早讓自己的金錢進去為你工作,不要留現金,我一直跟大家講,可是大家還是會去東打聽西打聽,又說要留一點現金才安全,現金最危險,你要讓金錢和時間去工作,那你金錢不投資就持軍,時間就浪費,所以你叫買進去,讓時間等待就有了。 任何自以為能打敗股市的股票指數的理財顧問和投資者,你如果去問理財顧問,他其實都不敢跟你講他能夠打敗大盤,他只會跟你講我的投資比較安全,可是他不會跟你講我的回報率會打贏股市指數,不會,那個就是比較理智的理財顧問,誠實的顧問,可是他還跟你講他就是不能績效不能比贏過指數,那你還把錢交給他,他頂多就是跟你講我這邊比較安全。 我常常跟大家說,投資長期回報低就是比較危險,為什麼你跟你的理財顧問說你的回報率低就是風險比較高,為什麼你跟我講比較安全,他說你短期震盪比較少,我說短期震盪不是你所需要介意的,長期回報率才是最大的風險,長期的風險才是風險,所以大家要記得一定要爭取最高回報率,投資指數就是已經是最高回報率,不要去做期權,貪圖打贏大盤是不可能的,不要貪圖說買個股可以打贏大盤,長期不可能的,短期你有一些興奮,長期是不可能達到的,所以為什麼我們一直說投資指數基金 QQQ 就好。 一般的投資者其實在那邊猜測市場是猴子,可是他們認為自己是人,而且還自認為自己是人上人,只是在耍猴戲而已,在我眼裡都是在耍猴戲,最後市場只會證明他們錯,而且他們在市場只會撞得頭破血流。 很多年輕人在美國,你不要 100% 投資到 Roth,假設你能夠在 Roth 投資一萬塊,你就應該在你的投資帳戶 brokerage account 投資一萬塊,如果你的薪水很高,當然你在 Roth 可以 401K 投資兩萬塊,那你在 brokerage account 也能投資兩萬塊,那就 OK 沒問題,所以投資在 brokerage account 的人,因為現在很多年輕人都薪水高,可以早一點退休的,有時候 45 歲要早一點退休,假設你的資金都在 Roth 401K,那你就沒辦法做 Pledge,那你就沒辦法退休。 當然 Roth 的錢你在 59 歲半才能領出來,那你想要提前 59 歲半以前退休,可是你就拿不出來;但是你如果在一般的 brokerage account,你就可以做 Pledge,你就可以早一點退休。 所以我說年輕人不要把所有的能投資的都放到 Roth,你要一半在 Roth,一半在 brokerage account。 這樣還有人跟我講說,老師反正我們都買 QQQ,是不是全部放在 brokerage account 就好了,反正不賣也沒有稅的問題? 其實也是對啦,不過這個就是說誰知道呢? 你在 Roth 裡面有時候你可能會想要買一點點個股,當然我也不建議,可是都可以啦。 你如果都不投 Roth,你在 brokerage account 當然可以,只要你買進 QQQ 不操作就可以了,但你要看看年輕人,有的人就是沒辦法拿到薪水之後就固定去買 QQQ,所以就會浪費時間的效用。 就像我女兒,我還是讓她固定扣款到 Roth 401k,她是一個不想要有煩惱的人,所以如果她不自動提撥到 401k,她的錢也會一直放在她的 Saving account,也不會去用,那你天天要跟她講匯款了沒有?匯到 brokerage account 了沒有?買了沒有?那就太麻煩了,乾脆就讓她提撥 401k 好了,這個就是另外一種看你小孩子的個性。 一般年輕人是比較不會重視投資啦,所以如果能夠提撥,自動提撥到 401k 也是很好,自動扣款,薪資一來就扣款,這是好的投資。 你如果越害怕越保守,長期風險就是越高。 所以我跟大家講,你的風險不是來自於市場下跌,是來自於你的資金不夠。 我常常講不管你的年紀多大、多少,你現在剛出生,或者是你是 80 歲已經退休的人,假設今天有一個人銀行要借給你 1 億,利息 1.8%,你就全借了,不管是 0 歲的小孩還是 80 歲的退休者,你都可以退休了,因為你的 1 億投資到 QQQ 去、00662、00757,你還掉 1.8% 的利息,你還可以過著快樂的日子,而且以後還會漲到 10 億、20 億,所以風險不是來自於市場,是來自於你的資金夠不夠。 假設你的年開銷乘以 33,你有這麼多的資金,那你就是可以退休的,跟你的年齡沒關係。 你只要控制每年拿 3% 出來用就可以了。 今天假設你有 4000 萬台幣,你每年就可以用 120 萬,一個月可以用 10 萬;如果你今天在美國你有 300 萬美金,你每年就可以用 9 萬塊,你不用擔心市場的震盪。 可是你今天如果金錢不夠,就算你有 1000 萬台幣,你每年要花 100 萬,那你都不投資,你 10 年就花光光了,所以只有勇敢投資風險最小,你越保守風險就會越大。 巴菲特每次下跌,他都非常的興奮高興,所以如果過去兩三個月來你非常興奮高興,那你就達到巴菲特的等級;你如果還是非常的恐懼,那你就需要多多的磨練。 市場下跌你要很高興,你如果已經都全買了,「老師,我已經沒有錢買了」,沒關係呀,你幫年輕人高興啊,因為他們可以買到便宜的。 今天你有一個房子,你又不賣,如果你想,房價能夠跌掉一半讓年輕人買,不是很好嗎? 所以記得,市場下跌是好事,不是壞事。 市場跌越深會漲越高,這是我一貫的跟大家說的。 我們不用跟外面或別人比你的工資高低,你只要讓你的錢越早投資,你就是最富有的人。 你也不用跟律師醫生比,你的薪水如果不會投資,就算他是演藝界的人,就算他是名律師,或者是他是名醫生,最後他也是會窮的,因為他不懂得投資。 所以市場下跌是好像百貨公司大打折,百貨公司打折或者全年打折,或者是市場、菜市場打折,大家婆婆媽媽或者一般的人都知道要去搶購或者是多買一點,可是市場下跌為什麼你們都忘記了要去多買一點呢? 如果你沒有錢,你也應該為其他可以買到便宜的人高興啊,所以市場下跌是好事,以後記得市場下跌是好事,跌越深會漲越高。 這個就是投資個股的狀況了,你在 2000 年高點買進亞馬遜,一萬塊跌到 2001 年、2002 年的低點,你剩 700 塊,也就是 1000 塊跌到剩 7 塊股價;Cisco 的 1 萬塊會剩下 900 塊;康寧會剩 100 塊,一萬塊剩 100 塊,股價從 100 塊跌到剩 1 塊;JDS Uniphase 那個從 100 塊跌到,1 萬塊跌到 5 塊;Lucent,我這個只是照比例啦,他 1 萬塊跌到 70 塊,那 100 塊就是跌到剩 0.7 毛,Lucent Technology 那時候是多麼那個;Nortel 100 塊剩下 3 毛;Priceline 那時候,Priceline 現在價錢就貴了,可是那個時候 100 塊會跌到剩 6 毛;Yahoo 100 塊跌到剩 3 塊半。 所以記得個股的下跌是很兇猛的,你若投資個股,你雖然有高獲利,可是你也會有高損失,所以這個是投資個股心裡要有數的。 我知道大家沒辦法孤獨的走過市場的震盪,所以我會一直在這邊提醒大家、陪伴大家,這是我在這邊的目的。 大家要知道,我們投資 QQQ 的人,市場上漲,個股當然漲的會比指數好,你就會被那 80% 投資股票的人、投資個股的人嘲笑,甚至 90% 市場的人會嘲笑你:「我們投資個股賺那麼多,你的 QQQ 慢慢爬吧!」 等到市場下跌的時候,又有另外一半的人或另外 80% 的人,或者那些悲觀主義者、持有很多現金的人又嘲笑你了:「怎麼那麼笨?市場下跌不會跑、不會賣,你看我手上都是現金等著撈、抄底。」 所以大家要記得,我們投資 QQQ,我建議大家投資 QQQ 是會被嘲笑的對象,不只是市場上漲你會被嘲笑,市場下跌你也會被嘲笑。 當然我見識過,在市場上大家都會嘲笑我,我都知道,那沒關係,你們如果聽到有人嘲笑我,那你就先要心裡有數,不是我的方法錯誤,是他們這些猴子不懂。 所以大家要記得重點要聽話、要執行,不要聽了我的話之後又去聽別的猴子講話,結果就被猴子抓走了。 所以我 30 年我永遠在這邊,我絕對不會猜測市場,不會像有人說禮拜一、禮拜二、禮拜三會跌,禮拜四會漲,結果禮拜一一下跌,就說禮拜二會跌,結果禮拜二又上漲,反正他們這些猴子就只會猜、猜、猜,沒有用。 好了,不要講他們了,我們投資就是為了過好日子、過好生活,而不是天天盯盤、天天為了市場提心吊膽。 我跟大家講,我常常投資就是一分鐘做完,這一輩子就不用再做了,那大家為什麼要花那麼多錢、花那麼多時間? 那花時間跟聰明才智對你的投資回報都沒有影響的,你越聰明,越想要做什麼事,你就會損失越多,所以我們人生是來過日子的、來享受生活的、去玩樂的,不是在那邊受折磨、受股市折磨的。 所以大家要記得,我們的投資是為了過好生活、過好的人生,所以一分鐘就做完了,之後你就可以過你美滿的人生,不是人生出來,大家就要在市場受折磨。 如果你沒有好好能夠生活,那你的投資有什麼用?沒有用。 好,投資要禪定,市場震盪跟我們沒有關係,懂嗎? 國際局勢跟我們沒有關係,市場分析跟我們沒關係,你也不用分析,也不用聽分析,這些都是猴子,他就算是 MBA、PhD 都沒有用,連央行對市場、連央行對通膨都很難預測了,那你覺得你能夠預測市場?那我就服了你。 財報跟我們沒關係,經濟局勢、國際局勢跟我們沒關係,槍聲一響黃金萬兩,所以一切都跟我們沒關係。 不管市場漲跌起伏,一分鐘買完就去過幸福美滿富有快樂的人生。 好,那我們今天就先到這裡了,謝謝。
※ 逐字稿由影片語音自動轉錄,可能有錯字,僅供參考。
▶ 相關集數
 2:11:52
【00304】clubhouse輕鬆聊投資 2022年3月1日 CLEC投資理財教育學院
 2:08:29
Clubhouse 輕鬆聊投資 2022年3月8日 CLEC投資理財頻道
 1:20:22
投資要穩贏不需要大贏;個股會跌掉九成你可以承受嗎;投資者少犯錯就成功 2022年2月26日 CLEC投資理財頻道
 1:39:52
【00303】clubhouse 輕鬆聊投資 2022年2月22日 CLEC投資理財教育學院
 1:41:58
【00309】clubhouse 輕鬆聊投資 2022年3月15日 CLEC投資理財教育學院
 54:11