(上)投資市場的四季;投資成功蓋棺論定;區分投機樂趣與投資 (一)2022年8月16日 CLEC投資理財頻道
📰 本集週報
本週課程概述
本集老師以「投資市場的四季」為主軸,破除「經濟好股市才會漲」的迷思,說明市場其實在經濟最壞、央行印錢的冬末春初漲得最快最兇,並判斷當下正處於這個「植物發芽、速度最快」的黃金位置。他重申已建議把資金全部投入市場,往後「有錢就買、打死不賣」,不再另行通知買點;並提供 all in、空間分散、時間分散、分三筆四種買法供不同人服用。開場也教了一招判斷央行寬鬆或緊縮的簡易方法——用短期利率減通膨、以 1.4% 為界,指出現在實質利率為負 5.3,其實極度寬鬆。學員提問集中在錯過買點怎麼辦、台海風險下的資產配置、質押與 margin/HELOC 的差異,以及退休提領與崩盤壓力測試。
本週課程重點
1. 投資市場的四季:經濟最壞時漲最快
老師指出一般人有個謬論——「經濟不好股市不該漲」,但 08、09 年恰恰是經濟最差時漲最快。他把景氣分成春夏秋冬:**冬末春初(現在)**是經濟最糟、央行降息印錢、資金無處可去只能進股市的階段,會漲得最快最兇(2009 年 3 月到年底漲 73%);接著經濟回升是春天、獲利增加漲更猛;第三階段過熱但通膨未現、利率仍低,股價超越價值、漲最猛;第四階段冬天來臨,通膨與升息出現、市場大跌,而春天也就不遠了。他強調這一次與 2000 年(產業泡沫)、2008 年(市場修正再加上金融鏈斷裂與雷曼倒閉)本質不同,估值也沒那麼離譜,理解循環規律就不會在不該犯錯時犯錯。
2. 四種買進的「藥方」與有錢就買
老師說明過去給過四種買法:all in 立即買進、空間分散(QQQ 每漲跌 5 塊買一筆、同價位不重複,從底部 270 到 330 約 60 塊空間、可買 12 筆)、時間分散(每週買一筆,過去三個月約 12~15 筆)、以及為借錢的 Lan 設計的分三筆(兩週前 306、九天前 314、五天前 324)。他強調現在資金應大部分進場,還沒買的就「有錢就買、越早越快越好」,往後不再逐一通知買點。這些方法本質只是讓不同性格的人有勇氣把錢放進市場,重點永遠是「進場並長期持有」。
3. 判斷貨幣鬆緊:短期利率減通膨、1.4% 為界
老師教一個簡單指標:用兩年期公債利率減去通膨,若差額低於 1.4%(甚至負值)就是寬鬆貨幣。現在美國通膨 8.5、兩年公債約 3.2,實質利率是負 5.3,屬極度寬鬆,並非大家以為的「升息=緊縮」。他提醒關注兩年公債而非 prime rate,正常狀況兩年利率應在通膨加 1.4% 附近(通膨 2 時約 3.4、即 3 點多出頭);只要差額仍在 1.4% 以內,市場資金就依舊寬鬆。重點是專注「大循環」,別用今天天氣預測明天,天天猜漲跌對投資毫無幫助。
4. 長壽是致富的關鍵
老師反覆強調:富有的兩個關鍵,一是買進指數打死不賣,二是越長壽領得越多。他舉例每月投資 1000 塊,到退休年齡可累積約 500 萬,一路投到 90 歲會滾到約一億五千萬;台灣朋友月投一萬(多一個零)同理放大。因此不必因為「年紀大、沒有 20 年」而卻步——任何年齡最好的方式都一樣是「有錢就買、打死不賣」,因為誰也不知道自己會活到幾歲。
學員問答精選
溫嫣(主持人):錯過老師公告的買點,現在還能進場買 QQQ 嗎?
她代大家詢問:剛錯過老師在 YouTube 公布的買點的朋友,在保留緊急備用金的前提下,是不是隨時都能進場買被動投資的 QQQ。
老師回覆摘要:
- 投資沒有錯過: 只要不預測市場、那筆錢能放著投資 10 年、20 年以上,就是有錢就買、打死不賣。
- 什麼是「有錢」: 是可以放著不動、不影響生活現金流的錢;資金已多、靠借錢過日子沒有現金流問題的人,繼續買不停。
- 長壽是關鍵: 不要斷定自己「沒有 20 年」,你可能活到 120 歲,任何年齡最好的方式都是有錢就買。
Lan:台海若真的開戰,all in 台股 ETF 的資產會不會歸零?
她已把財產全數 all in 00662,聽老師的話不再操作,但擔心兩岸若像烏克蘭那樣開戰資產會慘賠,也提到透過複委託買美股 QQQ 對台灣人不划算(有資本利得稅)。
老師回覆摘要:
- 命比國家重要: 槍聲一響,能跑就買機票飛出去,不必有太強的國家觀念;有錢哪裡都是家,沒錢寸步難行。
- 部分資金移海外: 會恐慌的人可慢慢把部分資金移到海外券商,做最壞打算、做最好準備;不必全部搬到美國,留個一兩千萬夠在海外過一段日子也行。
- 注意 650 萬最低稅負: 海外資金累積到約 5000 萬台幣(老師特別澄清是台幣)就別再放,以免每年超過 650 萬最低稅負額的資本利得;長期留海外要留意繼承與遺產的麻煩。
- 可代為介紹開戶: 有需要可寫 email,他請海外的 financial consultant/agent 協助在美國開戶。
QZ:Pledge、margin、HELOC 三者有何差別?利息怎麼算?
他分不清券商的 margin account 直接借款和老師講的 Pledge 有何不同,也想了解 HELOC 加進來三者的費用、利率高低與長短期計息方式。
老師回覆摘要:
- Pledge 零費用: 不動用不收任何手續費、維護費(zero cost、zero fee);利率=固定 spread(依資金與信用核定,額度到 250 萬以上可低到 1.9%)加上浮動的 SOFR,當時 30 天 SOFR 約 1.9%,合計接近 4%。
- margin 利率較高: 一般約 5% 起,借 100 萬以上約 7 點多、只借 20 萬則到 9.8%;可議價,Interactive Brokers 之類的券商利率通常較低。
- HELOC 利率最高: 但特性不同——HELOC 借來的錢可全數投入市場、只要按月還款即可;Pledge/margin 借款不能超過資產約 20%,跌太多會被 margin call 清盤。
- 無長短期之分: Pledge 用多少計多少利息,spread 核定後一輩子不變,會變的只有 SOFR(隨央行升降息浮動)。
浩青:退休以 500 萬 QQQ 每年提 2%、貸款 3%,20 年後遇 80% 崩盤會被清倉嗎?
他詳細試算:第一年提 10 萬,10 年後可提 31 萬、資產 1553 萬、欠款 196 萬、比例 7.5:1;20 年後資產 4823 萬、欠款 871 萬、比例 5.5:1。若此時崩 80%,資產只剩 965 萬,Pledge 以七成計可借額度剩 675 萬、低於欠款 871 萬而被清倉,清完只剩約 90 萬,恐怕無法再過富裕生活。
老師回覆摘要:
- 先把數字對一次: 老師請他重述時間與金額(20 年後資產 4823 萬、崩盤後 965 萬、欠款 871 萬)。
- 報酬率算出來的資產更大: 老師當場以 12% 的 return rate 推算 20 年後應該是「1 億 9 千萬」,與提問者算出的 4823 萬明顯不同,正要說明為什麼。
- 本集錄音在此處中斷,老師這題的完整解答未收錄於本集逐字稿。
※ 本週報由 AI 依影片逐字稿整理,僅供參考,實際內容以原影片為準。
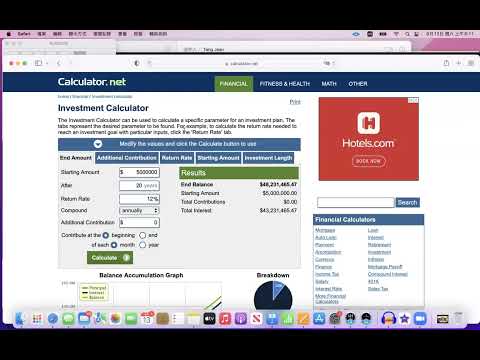
所有的投資都是我們 CLEC 是非盈利事業組織的,所以我們影片跟內容都沒有盈利行為。我們的 YouTube 影片有備放的廣告,那不是我們同意的,我們也沒有開啟任何營業模式,所以我們一毛錢也沒收到。影片所有的內容和留言都是僅供參考,只是教育的目的,並非投資建議。 我們也不是專業的投資顧問,所以影片內容、言論、留言、回答、分享都是教育的目的,不是投資建議。投資個人還是要依據個人的研究,還要理解自己決定,自己負責。投資的風險很高,虧損也可能在短期發生很大,所以大家一定要理解,投資會有短期會是有虧損的。所有的投資決定,自行負責,自行決定,自行負責。 投資者的正確心態就是永遠極度樂觀,投資者永遠迎向陽光。所以不要聽外面很多悲哀或者是很多恐怖的言論,不需要那些散播恐怖言論的,都其實自己投資沒有賺到什麼錢,市場終將上漲。投資需要忍耐,那財富是值得大家等待。那今天我要跟大家分享的,在我跟大家分享之前,我先講一下,就是我們之前已經有建議大家所有的資金就全部投入市場了。 所以之後你如果還有資金,或是你還沒投入市場的人,我的建議只能就是有錢就買了,打死不賣了。你沒有,我就不會再另外再通知,什麼時候買了,你就有錢就買吧,這就是我們的建議了。所以在我們投資過去,我們的投資方式有四種,第一個就是 all in,立即當下買進了,那不是每個人都能夠適應這種買進方式,所以我們就給了另外三種。 一種就是照空間買進,比如說 QQQ,每五塊錢買一次,每漲五塊買一次,每跌五塊買一次,在同一個價位不要買兩次。那從底部 270 漲到現在 330 的話,也有將近 60 塊的空間,也有 12 塊的空間,12 筆也買進去了。那另外一種就時間分散,從每個禮拜買,每個禮拜買,過去三個月應該也是 12 筆了,15 筆了,所以應該也是大部分資金都買進去了。 就是時間分散,空間分散。再來最後一個,就是我們說的用三筆,我會告訴大家,因為之前有 Land,那有借來的錢,那不知道什麼時候買進,所以我就分三筆。那第一筆就是在兩週前,那買進的價位當天最高是 306,那我不知道 0066 是多少錢。 第二筆是在九天前,九天前那 314,QQQ 是不是對 314,那最後一天的最後一天的最後一次是五天前,五天前我們最後買進的是 324,那現在 33,0 所有的資金都應該買進去的。如果你還沒買進去,就就趕緊買,儘量越早越快越好。那你如果還有薪水有錢就買進。 好,今天我們的分享就是投資市場的四季,一般的投資者都會有個迷思了,就是經濟要好股市才會漲,經濟如果不好股市不會漲,也不應該漲,這是一般人的謬論,也不瞭解市場。如果現在很多分析師或很多在投資分享的人還在談經濟不好股市漲是暫時的,應該還會再下去,我想他可能沒有注意到。 過去的 08 年 09 年都是在經濟不好的時候,市場漲的最快,就是這種謬論的認知,所以從心理上,他就不認為經濟不好的時候市場會漲,而且他認為不應該漲。其實市場不是你說應該就怎麼樣,不應該就不怎麼樣,不是你解的怎麼樣他就會跟著你的指令走不會。 所以其實經濟不好的時候,其實市場漲的最快,最兇,我們從底部上來,已經 21%瞭,如果是 270,270 漲到現在 330 瞭,如果是 270,270 漲到現在 330 了,也漲 22%。 所以這個就是大家不太理解的方式,好像市面上有一本書叫鄧肯的,有一本鄧肯的書,我忘記了,他就是寫了五個市場的謬論,然後之後再寫什麼三十個謬論,你們有機會去看,好像在我們的書單也有,所以通常經濟非常好、資金充足的時候,市場相當樂觀,那個時候反而投資者要稍微小心一點。 所以宇宙之大,市場之大,投資者只要虛心學習宇宙的運轉、世紀的交替、市場的循環規律,你才能夠適應市場的起伏。也就是不同的經濟狀況,不同的市場氛圍,會有不同的市場的波動。很多人認為現在市場還要再次下跌,那他的舉例就是 2000 年、2008 年,那可能不是理解,他只是看圖說故事吧,那可能不太理解那時候的整個經濟金融背景。 我已經在這方面講過了很多次了,我們這一次跟 2000 年跟 2008 年的最大的不同,2000 年是泡沫產業,泡沫,各個公司都是沒有獲利的。08 年是除了市場修正之外,再加上一個金融鍛鍊的問題,所以本來跌 30%就滿足了,後來跌了 50%,因為雷曼兄弟的倒閉,整個金融的崩潰。 2000 年的時候,市場修正,本來 50%就滿足了,後來因為 911,又多跌了 30%。所以大家接受市場的循環規律。可是每次的循環規律都如此相似,可是會不一樣。投資者如果能夠理解,那投資就會變得比較簡單了,賺錢就會比較必然。當然,我們買進持有打死不賣,就沒有什麼好預測的。 所以我在這邊不是在教大家預測,我只是讓你瞭解市場運作的規律,至少你不會在不該犯錯的時候犯錯。比如說,我帶大家在底部六七五六月六七月,叫大家報警,報警。可是我聽到網路上還有很多我們的學員也是在喊,為什麼不賣,在這裡賣了要底部再來撿,要留有現金,要這個要那個,當初不應該這樣子的。 所以這個就是不瞭解市場規律,還有不瞭解我們的最後的操作。所以瞭解市場規律的時候,就不會犯錯,在不該犯錯的時候不會犯錯,在勇敢的時候就能夠勇敢。市場上漲可以是因為公司體質好,也可以因為錢太多。如果公司體質好,那市場上漲就是正常;如果資金太多,那就容易超越價格,就容易超越價值,那就有些有點泡沫。 所以經濟不好,央行為了振興經濟,會壓低利率,放寬貨幣,造成貨幣成長增加,市場資金動能增加。那個時候經濟都會不好。 一開始央行開始降息的那個時候都是發現經濟就不好了,但是資金都會進入股市,因為在那個時候經濟不好,沒有其他好的投資,不會有人去開餐廳,也不會有人在大張旗鼓的成立什麼公司,所以所有的投資資金都會進入股市,就是在經濟不好的時候,那振興經濟資金都會流到股市去,所以只要政府印錢,那股市就會漲,這就是一般股市四季的第 1 個階段, 就是在我們經濟最糟糕的時候,市場會開始上漲,而且會漲得最快,這個就是經濟股市的尾端,冬天的尾端,氣溫就會慢慢回溫,我們現在可能就是在這個位置,所以會漲得非常快,非常兇,你們如果去查 2009 年 3 月,漲到年底是漲 73%,73%記得是 73%,所以如果照這樣子漲上去,我想照過去的 pattern 這樣子的話, 應該到年底沒有到 400,應該也到 380 了,再來經濟慢慢回升會變好,公司的獲利會增加,市場會漲得更壞更猛,這就是股市的春天,到第 3 階段,經濟開始會過熱,那通膨沒看到,看不到通膨,那利率還維持在低,倒因為看不到通膨嘛,央行還會維持低利率,所以股市還會一直漲,會漲幅會超過過去所有的, 那股價會超越公司的價值 較多一點不會不會太多了,因為如果沒有泡沫,像這一次年初的時候,那個時候的估值的話,也沒有說像 2000 年那種網路泡沫這麼離譜。 所以這是第 3 階段,就是上漲最猛的階段。再來第 4 階段,就是股市的冬天開始,那個時候你都還沒感覺到的時候,市場有已經開始盤整,可能半年到一年了,之後你才發現通膨來了,再來利率就開始上漲,經濟就開始衰落。 那市場大幅下跌,通常市場會先大幅下跌,經濟才會衰落,因為央行升息,央行升息也不會把經濟馬上打下去,就會等到升息一次兩次之後,你會發現這些都發生了,發生之後那離春天就不遠了,這就是冬季的末期,這就是股市經濟四季的循環。 然後春夏秋冬,我們現在就會在冬末春初,長得最快的時候,這個植物在發芽的時候,就速度最快,也是投資的黃金時期,大家要記得,就好像 2009 年初一樣,雖然很多人現在還是半信半疑,但市場總是在半信半疑中成長,大家只要好好享受未來漫長上漲的日子,因為如果景氣一回來,多頭一回來,一漲就是 10 年了,大家要記得,最少如何判斷央行貨幣政策是寬鬆還是緊縮,現在大家認為央行升息,貨幣緊縮,其實大家可以用一個很簡單的方式來看看這個現在貨幣是緊縮還是寬鬆,就是你用短期利率減去通膨,短期利率,你用兩年的公債,如果低於 1.4 的話,那央行採取的就是一個寬鬆的貨幣,現在美國通膨是 8.5,短期兩年國債利率是 3.2,也就是 3.2 減 8.5,負的 5.3。 所以其實我們現在是在負利率的階段,而且負的很多,負的 5.3,這就是實質利率,負 5.3。這是非常寬鬆的貨幣,不是說大家想的是央行升息就會。所以理論上,央行如果要這個達到標準利率的話,就是他的 prime rate,他的兩年利率,你們不要關心 prime rate,你關心兩年國債,他要接近或是稍微高於稍微高於通膨。 如果過去我們的通膨是 2,那短期兩年利率是 2.5,那實質利率就是 0.5。所以如果要到說會打壓市場的話,那如果通膨是 2,那如果加上 1.4,那就是 3.4。所以如果在正常狀況之下,兩年的利率應該在 3 點多出頭這樣子比較合理。那這個就是過去正常的狀況。那現在美國的利率都偏低了,偏低。 所以未來利率上調,只要差額還在 1.4 以內或以下,或負利率,那市場的資金就是還是非常的寬鬆。所以當你瞭解世紀的運作,那央行利率跟實質利率的差,那你這個比較重要。如果你天天看盤,天天猜明天會長會諜,到處聽到處問,那也就沒有對你投資就沒有幫助。如果你用今天的天氣來預測明天會不會下雨或下雪,那其實是沒有用的。 如果一個農夫天天看一下早上天氣,就把那個稻秧苗把它拔起來,那第二天天氣好又把它種下去,那我看這個不時也傷,就沒有用。 所以大家不要去預測市場,你只要知道這景氣大的循環的這個波動就好大,循環專注大循環,就好像就好像現在在美國,8 月了,氣溫還會低到 60 度,那你不能說現在不是夏天,現在冬天了,不對,一天兩天的下跌,你不能說他就是就永遠這樣,就是空頭一直下去了不會,所以你要知道這個外在環境現在是冬末春初了, 不會因為一兩天的下跌就說又回到冬天了,不會,所以你瞭解的四季運作,那就會比較在市場會比較靠,如果你在夏天預測明天會下雪,那你就有點太不瞭解四季的運作,這就是大部分投機者還分析師的通病,天天不是喊多喊空,一回要喊多,一回喊空,市場上漲了就開始喊多,市場跌一天就開始喊空, 所以市場運作是公司的業績還有人類成長還有大量資金的流動,而不是用你的口水能夠改變,所以如果想要預測市場的人,那就是過度自信了,不過市場也是因為有這些投機者跟這些分析師的運作,所以才會他們做的很離譜,這個就巴菲特所做的,讓這個機桶看起來還蠻準的,所以我們因為有這些分析師,所以市場才有交易量,我們才能在市場輕鬆的賺錢, 所以大家也只好忍受這些投機者還有這些分析師的狂言狂語,默默接受我們很豐盛的回報,所以我們專注我們的長期投資,有錢就買長期投資打死不賣,我們就會非常富有,接下來的日子就會會有很長一段時間的獲利,我們人生投資沒有幾次,每次的景氣循環就十幾年,15 年,那你如果投資 40 年你也頂多很多三次不到,所以好的光陰,好好保護。 當然我們越長壽,那財富就會越多。所以投資要富有的關鍵,第一個就是買進指數,打死不賣。第二個就是越長壽,領的越多。就是你如果每個月能夠投資 1000 塊的話,你到了退休年齡,你可以有 500 萬美金,500 萬臺幣。1000 塊而已,臺幣的話,那 500 萬再加上五六百萬,再加到一直投資到 60 歲的 90 歲的話,那你會一億五千萬。 不管是臺幣還美金,只要 1000 塊每個月。那臺灣朋友,如果是投資一萬塊的話,那就加個零嘛。所以到了那個就五六千萬,退休五六千萬,到了人要走的時候,可能就有五六十億。人就一,如果 15 億加上一個零,就 150 億,應該夠了。這對你的這一生的財務可以交代。這就是跟大家今天的分享。那有問題可以趕快舉手,我們就可以開始了。 溫嫣還給你謝謝,好謝謝老師,然後非常感謝老師的開場吧,已經告訴我們了大家這些前面的一些內容。然後如果下面有些朋友想要舉手上來發問分享,或者是有一些想法的一些交流的話,也都歡迎隨時按右下角的那個舉手鍵,然後可以上來跟我們一起就是聊聊。 那在這之前的話,我覺得老師今天其實已經講的蠻豐富的,所以我們也想要再補述一句,就是如果如果就是假如說有一些同學就是我們來上來聽的朋友,他可能也會想要,他可能最近才剛錯過老師在 YouTube 上面講的一些買點的話,是不是可以隨時都可以進場來買這個我們所謂的被動投資的 QQ 呢?然後對此老師是怎麼看的? 就是是不是大家如果手上持有就是一定的現金,然後再要保留自己的就是緊急備用金的情況之下,就是利益比以前是不是可以這樣子,即使是在錯過的情況下來都可以運用?謝謝!投資沒有什麼錯過啦!投資就是有錢就買,有錢就買,你只要不要預測市場,那個錢就是你要投資 10 年、20 年以上,所以很多人還是不能理解長期投資。 那有的跟著我很久的,也是會懷疑老師,我就年紀那麼大了,我沒有 20 年了,那我也不能給你一個回春藥,讓你回到過去啊,對不對?所以 What is the best?什麼是從現在開始最好的方式? 你 20 歲的時候,最好的方式就是有錢就買,大事不買;你 40 歲的時候,也是有錢就買,大事不買;你現在 60 歲了,也是有錢就買,大事不買;你 80 歲了,也是有錢就買,大事不買。什麼叫有錢? 就是說那個錢是可以投資放著不動的,那你還有生活的現金流,那可以,或者是你資金已經很多了,你 80 歲了,你在臺灣有 8000 萬了,你在美國 有這個 700 多萬美金了,500 多萬美金了,那你如果還有錢,social security 來的錢繼續投資啊,那那你像我們講的,如果借錢過日子,沒有什麼現金流問題,那就繼續繼續買,就買不停啊,你怎麼知道你會活到幾歲,你可能會活到 120 歲啊,對不對,所以你不要說你只有 20 不到 20 年,沒有 20 年有,所以我剛剛講的長壽是致富的關鍵,好來,謝謝,好謝謝老師,那下一位是 Lan,如果你在的話,可以直接開麥發問,請問有聽到我的聲音嗎? 可以的,我想要請教老師,就是老師上禮拜也有提到,就是說在臺灣的朋友會比較辛苦,就是最近臺灣跟美國和中國關係不是不是很很平靜,我身邊有一些朋友,就是比較富有的朋友,他們開始會做一些動作,就是把手邊的資產開始往國外去移動,那我是很聽老師的話,就是我還是繼續不管怎麼樣,我還是把我的財產已經全部都已經 all in 到 0022 裡面去,那現在唯一擔心的一件事情就是說,如果我當然知道這個發生的機遇很小,但是萬一如果的話,就是如果對岸爭,就是真的像烏克蘭跟蘇聯這樣子打起來的話,會不會我們的產產會歸零,然後我還有就是說,因為老師有提過說,其實如果以臺灣來講,我們去用付委託去買進美國的 QQQ,對臺灣人來說,其實並沒有比較划算,因為還有資本利得稅的問題,可是呢,在這個尷尬的時刻,就是就是兩岸之間不太平靜的時候,我不知道,就是心裡面還是會有一點小擔心。 關於這一點擔心的話,因為我的錢是其實都已經全部 all in 進去,我也沒有在後面再擔心說要再怎麼去投入的問題,就是 0066 還是機遇漲那,但是還是我有個擔心,一個突發事件會不會因為那個事件,如果不發生的話就什麼事情都沒有,但是如果發生的話就是會很慘。 老師上個禮拜也有在 carp house 裡面提到,烏克蘭跟蘇聯在打的時候,美國就是提供給你武器,他就做成那個就是隔山關武鬥,我怕到時候會不會臺灣的跟中共的關係也是這樣,那我們這些老百姓的保障在哪裡,那我們現在有那麼多畢生的心血和情態裡面,會不會變成桌布,那就是會有這一點點擔憂,就是請老師給點指導,謝謝。 好,那個我知道大家的擔憂啦,那我也建議大家,就是槍聲一響,你能夠跑的就跑了,就是有錢就買機票就跑了,我沒有什麼國家觀念,這個我們有錢哪裡都是家,沒錢這個寸步難行,所以我們是小孩子小朋友,沒有辦法去關心大人的事,可是只要我們有錢的話就有辦法,那如果沒錢的話,那就寸步難行,所以我對臺灣的建議,我對臺灣的朋友都是這麼講的,就是你聽到槍聲一響或者是這個狀況不好,機票買了就飛出去了,你不用跟臺灣共存。 對於大家來講,就是怎麼可以這樣子,你的國家,國家算什麼,現在你到哪裡都可以啊,國家不就不過。 就是一個政客的工具而已,美國也是這樣子,臺灣也是這樣子,中國也是這樣,所有的政客都在洗腦,美國也在洗腦,臺灣也在洗腦,中國也在洗腦,只是一般百姓被洗腦了,不知所措,自知所以,不太不需要太有太大的太強的國家觀念,你的父母,你的兄弟姐妹,你的子女,保命要緊,什麼你是哪一國人都不重要,像我是哪一國人,我自己都不知道,我女兒, 你哥,他是臺灣人,他是中國人,他說他是美國人,那哪一國人重要嗎,不重要,有錢就好,再來就是槍聲一響,你就有錢,人就機票買了,就飛出去了,其他的事就留給想要留在臺灣的人,或想要戰爭的人,或是不得不留在臺灣的人去承受,這也沒辦法,每個人都要,每個人的命,不太會發生啊,不太會發生,不過一旦發生,像烏克蘭一樣, 那你是要當烏克蘭這樣子的,在那邊奮戰呢,人家提供你武器啊,你繼續打,還是你要離開,你可以選擇,如果你有打算要離開的,那你就把錢,我跟大家講,雖然我以前說啊,錢留在身邊最好了,不過就是臺灣的朋友,是有些人會恐慌,那恐慌就不好嘛,那我是建議你就把,你就把部分錢,慢慢慢慢的就移到海外券商,以後你如果機票飛出來的,你有錢花, 也就還好,你就那個到底會不會發生,已經不重要了,你做最壞打算,做最好的準備,所以以前我會建議大家離錢離家近,你自己手上近一點,不過臺灣的狀況就是說,如果是這樣子的話,那你就是應該要有部分的資金放在海外證券上那到美國開戶也是一個辦法,那你也不要全部拿到美國來。 我算過,你 650 萬的這個最低最負值的話,那你如果有五六千萬,其實不要到六千多萬,只要你海外的資金不要超過六千萬就好了。所以你慢慢會慢慢放到美國,慢慢買 QQQ,等到你放到五千萬以上,就不要再放了。他每年賺出來的錢,把它賣掉,實現最低稅負值,也不用繳稅。 那多的錢,再把它超過五千萬的,再把它匯回臺灣去,不要留在海外,因為有最低稅負值的問題嘛。你如果最低稅負值不報以後,你要用這個錢拿回臺灣就不太不太方便。所以當然,你認為我這個錢就是永遠留在臺灣了,那要注意,就是你當你人一走走掉不在的時候,你的子孫要繼承,很麻煩,很麻煩。所以要注意這個事情。 所以啊,不怕他不發生了,你做好準備就好。那當然,這是有錢人才有辦法做的事了。那如果沒有錢的,你就任命就留在臺灣,沒辦法,這個也不是我能幫助的。所以 Lane,我的給你的建議就是,那你就跟其他有錢人一樣,在美國證券商開戶,把錢匯過來吧,會一小部分先,會有個幾百萬,慢慢會累積到最高,不要超過 5000 萬。 超過 5000 萬之後,你會每年超過 650 萬的最低稅負值的資本利得,那就不好。那你如果打算這輩子這個錢就留在海外了,那要注意的就是當你人走的時候,這個遺產的問題,遺產的問題要很難處理,這是要先知道的,沒有辦法完全。perfect。那 Lane,我這樣的回答你清楚嗎?老師,我可不可以請教你說的 5000 萬是臺幣還是美金?臺幣。 謝謝老師。你們如果要到海外,臺灣要到海外開戶的,你寫 email 給我,我介紹我的 Blog,我的 agent 那個 financial manager 給你幫你開戶吧,這樣比較快。當然海外,海外的人在美國開戶,你資本利得在美國是不用開戶的啦。那你買 QQQ 股息也沒多少。 那我就請我那個 financial consultant 幫你們開戶吧。如果你們有這種擔心的話,其實是做好準備就好,也不用太多錢在海外了。有個一兩千萬足夠你們到海外過一段日子。那總是到海外,等到事情結束再說吧。OK,好,這個就是先這樣。好,謝謝 Lynne,謝謝 James 老師。那我們到下一位朋友 QZ。 QZ,如果您在的話,可以直接開門說謝謝。那個 James 老師就是您之前提過 Pledge 借錢打死不還。這個 Pledge 的話,好像就是就是像 Fidelity 什麼的,或者是 TDMR Trade,他們好像是說你有 margin 了,你就 要看的是嗎?有 margin account,你就直接從裡面借就好了。 那這個我就不太知道,這個 margin 和你說的這個 Pledge 是不是一回事?他們兩個之間有什麼 advantage 和 disadvantage? 就是說,因為 margin 的話,我知道就是如果我們平常就是炒股票什麼之類的,沒有就是錢不夠的話,就都用到 margin,這包括你做什麼 sell put 呀什麼的也是一回事啊,用到 margin。但是呢,你說我要就是說寫一張支票出去,我就用了,我就不還了,這樣的話,就是是不是就這麼做法? 就從裡面借錢,還是說我要跟他講,就是說我要 open 一個 Pledge。然後,如果我 open Pledge 的話,我如果暫時不借錢,然後我就想說我把它做好了,我 anytime 我想借的時候就借。這時候他是不是要 charge 就有一個 maintenance fee? 你像好像 Fidelity 的話,他好像是有沒有,一個月要收或一年要收 150 塊啊,怎麼樣的,我就不知道 TDMI trade 是怎麼樣,就是這方面想那個請 Jim 老師著重的給你指點一下,謝謝。 好,謝謝 QZ,沒有 Pledge,沒有費用了,你完全都不動,一塊錢也不會幫你收,不會沒有什麼手續費,也沒有什麼都沒有,Zero cost,Zero fee。 那你談到用 margin 在 ChargeRub 正常的 margin,ChargeRub 我不知道,FidelityChargeRub 正常 margin 是 5 點,不是 9.8,現在可能更高吧,看你的資金啊,你如果 margin100 萬以上,可能就是 7 點多吧,你如果 margin 你借了只有 20 萬, 那就是 9.8,就是很高,所以 margin 的利息是比 Pledge 高啦,這個是你可以 negotiation,有人去 negotiation 那個 margin 的 interest 有,可是你開始借的時候都是少量嘛,那少量的時候 interest 就比較高,那在之前央行還沒升息的 me rate 還沒升息, 我看到有的人那個 Pledge,Pledge 的利息可以低到 2 以下,就是我們都是 2 以下,就是 2 以下,有點更低,1.5 的那 margin 的話,就不可能有這麼低了。 那現在因為 Pledge 的利息也高了,所以也是有人就是到 2 點多了,那也有到 4 了。那你 margin 的話,現在你如果去談的話,我知道有人談到比較低了,5.5,可是有沒有比 5.5 低,我是不知道。 不過 interactive broker,Interactive broker 好像比較低,Interactive broker 也是美國的證券網路證券商,所以你如果要 margin 說不定去看看誰的 margin 的 interest 比較低,那你去用那個 broker,所以也是可以啦。 QZ,我這樣跟你回答,就是說他們的性質是一樣的,是吧?我剛才那個我記錯了,實際上我是說他有一個 open 的那麼一個 account,你借不借錢都收費的話,不是這兩個。 實際上是 Heloc,Heloc 的話就是你 open 這麼一個 account,然後呢你實際上還沒有借錢,但是他有這麼一個,你只要 open,然後你可以 anytime 你進去借錢,他好像是一年 150,是這麼個情況。 就說你要是這就是說從三個裡邊借錢的這個 difference,那您覺得說包括咱們把 Heloc 也放進來,這三個地方。那剛才 James 老師是說,實際上就是 margin 借錢的話,他的利息會比那個誰高,就比 Pledge 高。 那如果 Pledge 和 Heloc 比的話,這兩個利息通常,因為我沒有做研究,就很快的問一句,這兩個通常是誰高誰低啊?Heloc 高,Heloc 高。那還是就是就是說,Pledge 的利息是最低的對吧?那這個利息,我們通常指的是長期的還是短期的? 因為 Pledge 借錢的話,按照之前的講法,就是說借了錢以後,就打死不還了,我就這輩子就這麼下去了,就是最後人不在了。比方說銀行裡頭,你有 500 萬的留下,500 萬的不是銀行了,就是你的。 個股票裡頭,留下 500 萬的正的,然後正向的,我是正負的,正然後呢,再留下 200 萬的負的,最後就都扔給子女了,就完了,那就是還剩 300 萬,就是這也不還了,那肯定這個來講的話,那就長期的對吧,那長期的話,而且你每次借的錢不一樣對吧,你不是說一次我就借了個 200 萬,我會慢慢借,是吧,我需要花錢了,我就從裡面借, 花錢了就從裡面借,那這樣的利息它是怎麼個計演算法啊,你用多少計多少利息,你用 1000 塊,那就只算 1000 塊的利息,你用 50000 塊,就用 50000 塊利息,你用多少它就計多少利息,是這樣子的,那我是說裡面有個長短期嘛對吧,因為是借了以後你就不還了嘛,比方說你剛開始你就借了 10000 塊,那你就借了可能 6 個月, 但是你不還了呀,然後呢,你過一陣你又借了幾萬塊,然後你又不還了,假設說你還有個 30 年或者是 20 年,你人才不在,那這 23000 的越來越積累,這個時間就是越來越長,就你開始借的錢的這一部分時間就越來越長,到後面的這個時間是越來越短對吧,那這個之前借的這個錢,這個利息它是怎麼給你算的,比較長時間理論上,你借的時間越長, 它利息要越低,可是 Pledge 是沒有什麼長短期,它就是它的 Sprite,Sprite 就是固定利率的部分,看你的資金多寡,你錢越多,信用越好,利息越低,所以假設你的 Pledge 的額度以到達 250 萬以上的話,你的 Sprite 就是 1.9%,那這個是固定的,你一輩子也就是這樣子。 幫你核定完,就跟你的信用有關,跟你的資產額度有關。所以這核定完就一輩子不會變了。會變的是 SOFR,SOFR 就是美國的聯邦 prime rate。那你如果你如果查一下 SOFR,SOFR 那 SOFR 的 Rate 的話,那這個 SOFR 的 Rate 現在,SOFR Average 30 天的話是 1.9%。 所以現在 1.9%加上 1.9%,剛剛 1.9%,也就將近 4%。所以現在 Pair 的話,最低的利率平均差不多在 4 左右。所以這個不會改變的。那 SOFR 這邊會改變,prime rate 增加了它就增加了。所以如果明年利息降了,那這個 SOFR 就降低了,降低了就就會降低了。 就是好像我們之前低到這個央行 prime rate 是 0 的時候,我們就是超 2 以下。那央行升息的,它就會高一點。所以這個利率沒有什麼長短期,就是這樣子。 那如果你是用 HELOC,我比較也跟大家講, HELOC 跟 Pair 最大的不同就是 HELOC 你借來 的錢你只要有辦法還它利息那未來可以還本金你 HELOC 借來 50 萬你可以全部投入市場沒問題因為市場下跌它也不會管你可是如果你是 margin 或者是 Pair 的話你借來的錢就不可以全部投資股市而且你不能借超過你資產的 20%不然的話你會被 margin call 市場像下跌很多的時候會 margin call 所以雖然都是借錢可是借錢的特質不一樣一個是房地產你只要 HELOC 或 mortgage 你借來的錢你只要每個月還款就可以了可是 Pair 跟 margin 是可以不用還不過就是說市場下跌你如果借太多你可能會被 margin call 你會被清盤出場那就會破產這兩個是不太一樣的 QZ 這樣回答不要棄最後一句你說的 Pair 就是 PledgeOK 好就是 Pledge 和 Margin 都是 30%就是你總的在投資裡面的 30%超過 30%瞭如果股票 20%超過那個了以後如果它就是股市大跌的時候它就會幫你要求還款還款 OK 謝謝非常感謝謝謝 QZ 那下一位是浩青浩青如果你在的話可以直接開門訪問謝謝 Jim 老師你好我是浩青還有各位學員大家好剛才 Jim 老師一開始的時候提到關於這個退休的時候有 500 萬還有這個利率方面的問題那我自己稍微做了一個計算那就是說我們退休的時候, 假如說我們有 500 萬的 QQQ,那每年我們以 2%的資產拿出來使用的話,那第一年我們可以拿出 10 萬塊錢,那假如說以每年增值 12%那利息我們要付給 Pledge 的話是 3%的話,那就是說我們第一年可以拿 10 萬塊出來用,那第二年的話我們可以拿 11 萬 2,那後年的話可以拿 12 萬 5,大後年的話可以拿 14 萬,那以此類推, 到了第 10 年的時候我們可以拿出 31 萬出來用,那在接下來的話,就是說到了第 10 年的時候我們的資產會有 1553 萬,那到時候我們的欠款會有 196 萬,那這個的資產跟負債比例是 7.5 比 1,那到了 20 年的時候我們的資產會有 4823 萬,那欠款會有 871 萬,那這個時候的資產負債是 5.5 比 1, 那假設在這個時候發生像 2000 年大抗的這種 Bubble 或者是金融海嘯的時候,那我們的資產下跌 80%,那我們之前的這個資產 4823 萬會跌到剩下 965 萬,那以 Pledge 我們只能夠借出 70%來算的時候,這個時候我們能夠用的額度剩下 675 萬,那這個實際上是會低於我們的欠款 871 萬,那假如說被清倉的話, 那一清倉下來的時候就是以 965 萬去減掉那我們的欠款 871 萬的話,我們會只剩下 90 萬左右,那在 20 年之後,假如說我們只剩下 90 萬的話,事實上這個我們可能就沒辦法過富裕的生活,可能有可能要短暫回去開這個無保或者是去做這個大廇管理的,你說你到那個時候你是幾年之後? 幾年之後,20 年之後,20 年之後,那你的你的資產有多少?股票資產有多少?資產會有 4823 萬結完呢?結完結完剩下 965 萬,965 萬對不對?那你說你會欠多少?欠 871 萬。 那我跟你講,你說 20 年嘛,那 20 年,那我們說 return rate 12%,那你 12%,你的到時候那個時候,我看一下,個 10 百千 2 萬,4 萬,5 百萬,那個時候你是有 1 億 9 千萬啊,為什麼看一下。
※ 逐字稿由影片語音自動轉錄,可能有錯字,僅供參考。
▶ 相關集數
 1:36:01
(下)投資市場的四季;投資成功蓋棺論定;區分投機樂趣與投資 (二)2022年8月19日 CLEC投資理財頻道
 2:26:45
投資金融學 2022年8月13日 CLEC投資理財教育學院
 1:55:06
長線投資沒問題,問題是投資素質的認知錯誤;市場下跌是安全的;不要用短線思維做長線投資 2022年8月23日 CLEC投資理財教育學院
 1:39:24
面對市場獨立思考;只有獨創才有用;瞭解 投機、投資與財務金融操作的不同 2022年8月9日 CLEC投資理財教育學院
 1:03:27
高殖利率低迴報;在市場失去部位是最大風險;投資成功關鍵在心理素質;無知 無為是投資成功關鍵 2022年8月27日 CLEC投資理財教育學院
 44:20