華爾街的錢都是我的,一生的財富知多少,因為財富而得永生 2024年4月6日 投資理財頻道
本集講義/教材(可下載)
📰 本集週報
本週課程概述
本集(2024 年 4 月 6 日,老師無主持人自己主持)延續前兩天剛講完的 0005 資產配置專題,先提醒學員檔案(PowerPoint/Excel)已更新、要重新下載,並針對台灣朋友點出質押「借新還舊」的續約風險。老師反覆強調任何配置都要通過「利息漲到天、股市跌到 0、還能逍遙十幾年」三個檢查點,並痛批用信貸放大、借款再投資追求績效的迷思。全集火力最猛的是揭穿無良保險經紀的遺產稅話術(等同詐騙集團車手),並延伸到「你一生 85% 資產都被課稅拿走、只為 15% 奮鬥」「看得到的都不是好資產」「市場一年真正上漲不到 20 天」等核心洞見。後半段學員分享保險受騙、個股套牢、backdoor Roth 課稅等經歷,老師也深入談了「花錢的價值哲學」與資產傳承 living trust。
本週課程重點
1. 開場鐵則與 0005 檔案更新
老師照例重申市場震盪、國際局勢、市場分析、財報、經濟局勢都與投資無關(財報不好也會漲、好也會跌,只要知道指數永遠上漲、天有多高指數漲到多高);人生要「定靜安慮得」、淡定,不要市場一跌就傷心、一漲就得意,受外界控制很辛苦。他提醒 0005 專題的檔案已改為 PowerPoint、Excel 也由淑卿更新,同一個連結進去會拿到最新版,請重新下載;並說明 Excel 中「粉紅底色」是你能控制、可修改的部分(退休門檻、年開銷、槓桿與現金比例),而質押借款利息這種不能控制的變數就不讓大家改。20 幾歲的年輕人不用想太多,留三到六個月薪水、其餘立即 all-in QQQ/00662 即可。
2. 台灣質押的續約風險與「小金庫」
針對台灣朋友(Tony 等留言),老師提醒台灣質押有「借新還舊」的續約風險:台灣規定質債比要維持 1.67 倍以上(100 萬借超過 60 萬、維持率低於 1.67 就不能續約,要先還錢降下來),而市場下跌時被迫賣股票才能續約、本金也跟著縮水,操作很難(美國較寬、只要還有 10 萬額度可用就不會理你,比較像房地產吃鴨、不像融資斷頭)。因此台灣投資者要更保守:借款要選維持率高於 167 的配置(轉 50% 的狀況二、三維持率有 175/185,轉 30% 的狀況三也有 175);並要準備一個平常不用的「小金庫」(如理財型房貸、信用貸款),真的不得已時拿出來補倉——但補倉要補 00864B(拿去質押)、不要補 00662,或先用理財型房貸還部分欠款、等市場漲上去再借出來還掉。有部分資金換 0056 靠 4% 股息過日子的人,就不必質押,剩餘的錢用狀況四之一/五之一(含槓桿與現金無腦再平衡)。
3. 資產配置三檢查點;借款再投資、信貸放大的迷思
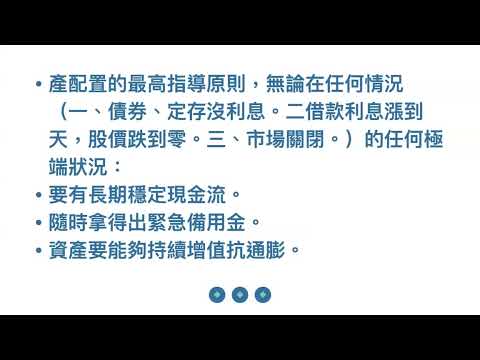
老師強調任何資產配置都要通過三個檢查點:利息漲到天你還活著嗎、股價跌到 0 你還活著嗎、能不能撐過十幾年逍遙自在——次貸風暴中買房的人就是沒想到利息漲(其實沒漲到天、只漲 4~5% 就爆倉了)。針對「每月存 3 萬信貸放大成 300 萬、買完再質押 20%、初始 360 萬、12% 年化、60 歲有近 2000 萬」的積極方案,老師直言這一定會破產:一來信貸+質押再借 20% 一旦利息漲到天就完蛋、股票跌到 0 就 360 萬全沒了。更關鍵的是借款再投資的回報率不會比不借錢更好——狀況八(借 10%)的總回報並沒有勝過狀況一(100 萬老實投資),狀況八只是「資金多、現金留更多所以相對安全」,績效沒有比較好,為了績效去借錢是竹籃打水一場空。
4. 保險是無良詐騙:遺產稅保單的謊言
老師大力抨擊無良的保險經紀等同詐騙集團的車手(強調是「無良」、不是所有保險公司)。常見話術:「你的遺產小孩沒錢繳遺產稅、就沒辦法繼承,所以要買美元利變壽險去繳稅」——這是謊言,沒錢一樣能繼承遺產:國稅局有明文,簽署繳稅保證書、由國稅局提供擔保核發同意移轉證明書,就能先繼承流動資產(股票、現金)、繳完稅再繼承房地產。台灣的遺產稅更是以公告地價計、不是市價,根本沒那麼多稅,卻有經紀嚇老人家拿一億房子借 7000 萬買壽險,結果保費逐年遞增、扣光本金,90 歲沒死就一無所有(房子還要繳貸款)。老師建議:碰到保險經紀就直接錄影(講實話不怕錄);真要留錢繳遺產稅,不如把保費放進小孩的股票帳戶(台灣 7~18 歲可開監護人帳戶)買 QQQ,長大就是他的、還不用繳稅,等於「自己開保險公司」。
5. 你只為 15% 的資產奮鬥;看不到的才是好資產
老師算了一筆帳:收入約 50% 繳稅(只剩 50%),投資賺的錢再繳約 50%(剩 25%),遺產再繳一半到四分之一,最後真正屬於你的一生資產只剩約 15%——你再怎麼奮鬥都只是為那 15% 在拚,所以該努力的是把那 85% 要回來(合法避稅),而不是悶著頭勞力賺錢(勞力是芝麻、稅才是大西瓜)。很多醫生做到 70 歲還得看診沒錢,除了理財觀念問題,正是 85% 被課稅拿光。他也提出「看得到的都不是好資產」:好車、好宅、名牌都是累贅、不會讓你快樂,真正讓你快樂與富有的都是無形的(看不到的關係、看不到又不用繳稅的指數基金資產)。
6. 市場一年真正上漲不到 20 天
老師點出一個重要洞見:市場一整年真正「創新高往上推」的天數不到 20 天,其餘 98% 的時間不是在跌、就是在盤整(突破前高後漲個五天,接著跌或盤整三四個月,再突破再漲五天)。這就像打橄欖球衝來衝去、大部分時間在原地推進,難得往前推進一次。這正是短線投機者迷茫的原因——他們腦袋裝的都是那 98% 的下跌與盤整天數,所以認為「市場都沒在漲」,看不清市場其實永遠上漲(股市沒有漲停、卻永遠漲不停)。這些沒有邏輯、不經思考、把盤整當趨勢的都是謬誤。
7. 個股與 TQQQ:股神心態即破產前兆
老師從學員案例歸納:當你開始認為自己是股神、覺得快挖到黃金坑、這輩子要發了的時候,就是離破產(粉身碎骨)最近的時候,不需要什麼指標。關於個股與 TQQQ 的邏輯:個股若沒有漲 100 倍(像巴菲特長持的漲幾千倍)就是很 lousy,漲個 10%、50% 就興奮以為是股神其實投資失敗;與其挑個股不如買 TQQQ/QLD 長持——因為個股 50 年後公司可能不見了、無法長持,而指數基金 QQQ/QLD 可以長持一千年不會壞(它們是「配菜」不是主食,也不是投資商品)。核心原則:只要是「想在某個高點獲利了結」的就不是投資、是投機(買低賣高);投資的期限是永遠,除非被窮到或市場逼到非賣不可,否則永遠不賣。
8. 花錢的價值哲學
老師特別澄清「省 20 塊玻璃險」不是要大家吝嗇,而是衡量價值:一年 20 塊玻璃險、一輩子 70 年的機會成本高達約 52 萬美金,卻只為保一塊 1000 塊的玻璃,當然不划算;但花 2 萬塊帶家人旅行換得 forever 的回憶是無價的、太便宜了、該花。判斷關鍵是「這輩子(甚至 forever)的資產有多少」——當你把資產看成一條隨時間成長的線(不是只有薪水那個點)、甚至借錢後是一個立體體積,就會知道現在的 2 萬只是小 case。有些花錢有時間性(小孩小時候不帶去迪士尼、畢業旅行不讓去,等他 30、50 歲再多錢也買不回),現在的 1000 塊看似很重、對未來卻輕如鴻毛,不花才是嚴重損失。老師總結:教人富有很簡單,教人花錢比較難。
學員問答精選
浩青:壽險保費暴漲、推薦的 TQQQ 該不該賣、朋友 Novavax 套牢
浩青分享三件事:(1) 二十幾年前為兩個小孩買了 BOA 的 all-life(保到 65 歲、夫妻月繳 80 幾塊、只保死亡)與 Farmers 的 20 年期壽險(原月繳 540 元),最近 Farmers 20 年到期,續保通知保費從 540 一年跳到 1685 元、保到 90 歲且逐年遞增,他算下來若活過 90 歲、累積保費會遠超過 50 萬理賠金,該不該續?(2) 一年前在 17-mile 推薦一位近 60 歲 engineer 買 QQQ/QLD/TQQQ,他選了風險最高的 TQQQ、如今漲 125150%,問要不要賣。(3) 弟弟一位 81 歲朋友(早年投資旅館身敗名裂)研究後 all-in 疫苗股 Novavax,8 塊多買進、賺過一波後全押、現跌到 34 塊套牢,還要弟弟幫忙寫信教公司經營。
老師回覆摘要:
- 壽險不用再繳:在美國只要有工作、繳 Social Security,小孩 18 歲以下父母走了每個孩子每月約可領 2000(兩個小孩約 6000)到 18 歲,不會馬上陷入困頓,不用假保。保費「年紀越大越貴」正是保險陷阱——本金會被逐年遞增的保費扣光,90 歲不死就一無所有。你繳 20 年約 46 萬(含機會成本),再放 40 年是 440 萬,遠超過 50 萬理賠;90 歲前沒死就全沒了,等於逼你自殺,這是在詛咒自己。80 幾塊的 BOA 保到 65 歲、保費不漲,要繳就繳、無妨。
- TQQQ 只漲 1.5 倍不叫「賭大的」:這位 engineer「錢不夠退休就賭大的」的心態有謬誤——真要賭大的、TQQQ 沒賺 100 倍你投它幹嘛?而且需要獲利了結的就不是投資(投資期限是永遠),與其挑個股不如長持 TQQQ/QLD。
- Novavax 案例的教訓:當你認為自己是股神、剛賺一波就全押,就是離破產最近的時候;他要弟弟寫信教公司經營是螳臂當車。老師並感慨——好心建議別人投資,賺了對方以為自己是股神、賠了關係就沒了,這正是他開頻道、建立系統的原因(沒系統就別跟人聊投資、會害人破產)。
Jason:backdoor Roth 多繳稅的切身之痛、州遺產稅、Long-term Care Tax vs 壽險
Jason 分享:以前聽理財的人建議放了 Traditional IRA(夫妻共約 1.2 萬),去年做 backdoor 轉 Roth,錢不多卻一下多繳好幾千稅、對全倉 QQQ 的人很有感,提醒大家該規劃要提早。他問:美國遺產稅除了聯邦免稅額 1240 萬,各州還有(華盛頓州 240 萬以上就要繳累進遺產稅),配置要不要調整?並分享 Self-improvement business 可抵旅遊/Home office/車子的稅;以及華盛頓州的 Long-term Care Tax,保險經紀說「沒買 LTC 保險會被扣這稅、搬州就白繳了」,該買 IUL/VUL 還是交這稅?
老師回覆摘要:
- Traditional IRA 是「毒」:年輕人放 Traditional 省稅只值一兩年。以機會成本算——40 年後 Traditional 若長到 250 萬、再過 40 年 12% 是 2.32 億,一半約 1.16 億要繳稅;你放 1.4 萬的機會成本是 1200 萬。老師自己在美工作 11 年放的 Traditional,至今每年 Convert 的錢都比高薪族還多、還轉不完(預計再 10 年才轉完),深受其害,勸大家別重蹈覆轍;能控制在 24% 稅率以內就該趁早轉 Roth。
- 州遺產稅不必為它搬來搬去:抽稅本來就萬萬稅(華盛頓無增值稅但有遺產稅、加州反之),與其為省稅在各州間勞碌命,不如一開始就把稅務規劃做好(沒 Traditional 就不用搬去無所得稅州)。遺產問題老師還在研究,未來八九十歲時可找 Charles Schwab 做免費 consultation、寫 Living Trust、做 family banking,重點是資產要照自己意願投資指數基金——目標是「人在天堂、債在銀行、資產免遺產稅給要給的人」。
- Long-term Care Tax vs 保險:保險經紀一派胡言。繳的稅本來就是「加惠社會」、沒打算拿回來的(你不工作就沒 income、就沒稅);LTC 保險不只沒回報還會虧損,不要浪費時間去計算比較,遠離保險經紀就對了。
Ju Lai(茱萊):車險理賠受挫的不信任、人民幣貶值要不要去香港投 QLD
Ju Lai 分享:從沒買過保險,唯一的車險還因出事故被各種理由拒賠,讓她更認同老師不推薦保險。她說去年滿倉 QQQ 至今有小盈利、心裡浮現走向美好願景的畫面,覺得長期持有最重要的是「耐心」與紀律(像第一張圖小和尚坐蓮花「安心」二字)。她問:國內人民幣持續貶值,除了買美元資產、有沒有必要把更多資金轉到香港帳戶投 QLD?
老師回覆摘要:
- 車險只保該保的(Liability 保最高):其他都是垃圾——例如一年 20 塊的玻璃險,一輩子機會成本高達 52 萬,卻只保一塊 1000 塊的玻璃,神經病才保;車子壞了就換新的。他坦言自己能早退休正是「盡畢生之力全數投資、連 20 塊都省」,關鍵在於有沒有富有的思維。
- 投 QLD 要配合現金、沒質押就沒必要:Beta 1.0 就不用碰 QLD,除非想做 Beta 1.1(10% QLD)。
- 抗人民幣貶值跟去不去香港無關:直接買美元計價的 513100(QQQ)就保值了——就算 QQQ 橫盤不漲,人民幣貶 10%,你用人民幣計價的 513100 就漲 10%;港幣掛鉤美元、不會動,沒有匯率好處。老師舉例自己母親的台幣帳戶:QQQ 漲 2%、母親帳戶因台幣貶值一個月漲 4%。
泰瑞(Terry):33~50 倍是按剩餘壽命算嗎?醫療保險是不是工作的理由?
泰瑞問:退休要有 33~50 倍年開銷的資產,是不是按「退休後還要活幾年」來算(活 33 年就 33 倍)?另問美國工作是不是為了醫療保險這張 wild card、是否多慮?
老師回覆摘要:
- 不是按壽命算——我們的規劃是「forever、永遠活著、本金永遠花不完」。退休本金永遠不減損、只花 2%~4% 也永遠花不完才是最好的退休計劃(誰知道你會不會活到 200 歲?別像 lousy 的理財專員先問你能活多久,上帝都不知道)。倍數是根據資產配置、確保 worst case 也花不完。
- 醫療保險不必為它工作:在加州失業沒收入(與資產無關,有幾棟房也一樣),所得低於約兩萬可拿白卡(Medical)看病開刀不用錢;65 歲後轉 Medicare(沒收入不用繳或 Part B 繳一點)。所以「為了保險而工作」其實沒必要——不過遺產規劃要做好,否則加州政府會透過 Probate 來算帳。
Billy(比利):投資顧問朋友對「打死不賣、不繳稅」完全懵住
Billy 分享:幾位在大銀行幫大公司管資產的投資顧問朋友來賣他 private equity 等產品,他一講自己的策略是「打死不賣(不繳稅)+借錢」,這些專業顧問竟完全懵住、像在路上被車燈照到一樣愣在那裡,問「5 年後 distribution 要不要繳稅、能不能永遠不賣」他們都答不上來、要回去問,覺得很搞笑,也更確信自己的策略是對的。
老師回覆摘要:
- 整個資本主義就是一套「洗腦系統」:從小教育你當好勞工,念到金融系、MBA、博士、教授,也被洗腦成「資產配置、債券、風險控管、Beta、要先買保險」——連哈佛畢業的一整套你跟他講「打死不賣不繳稅」他也懵,因為學校沒教。呼應巴菲特、芒格:整個 MBA/經濟學教學是一場笑話,想投資成功最好去念哲學系、別念經濟系。
- 這些來賣你的都是業務員,學歷再高也在學校被洗腦一次、公司再洗一次;就像「開賓士的人聽坐公車的人幫你做理財規劃」,那些寫財經報導的記者自己也沒錢投資、還在煩惱房租。
Denith:backdoor Roth 的 Pro-rata、公司只有 Traditional 401K 怎麼辦
Denith 問:W2 超過門檻只能用 backdoor 存 Roth,但先放 Traditional IRA 再轉 Roth 會不會碰到 Pro-rata(按比例)的問題?他公司只有 Traditional 401K、沒有 Roth 401K,薪水又高,Morgan Stanley 建議把 Traditional IRA 全部轉進公司 401K 清空、再開始 backdoor。
老師回覆摘要:
- 有舊的 Traditional IRA 就會有 Pro-rata 問題(Jason 因為只放第一年、沒有舊餘額所以沒問題)。若公司有 Roth 401K,薪水再高都能放、就沒有 backdoor 的必要(但 Roth 401K 約 2 萬額度到 60 歲若投資正確就幾千萬、夠了,不用再開 Roth IRA)。
- 你公司竟沒有 Roth 401K 才是問題——「這是什麼年代了、Elon 都要去火星了怎麼還沒有 Roth 401K」,應該去追公司、要求提供 Roth(HR 常因不懂、被 Financial 業者以「免額外管理費」推銷爛基金而害慘員工;老師有很多朋友追公司後 plan 就改好了)。
- Morgan Stanley 建議把 Traditional IRA 轉進 401K 清空是一個方法,但要換成公司基金、績效會較差;正解是現在就別再放 Traditional,先把舊的 Traditional IRA 做 backdoor(繳稅)清空,並依「40 歲 Traditional 不超過 20 萬、50 歲不超過 60 萬」控制。
IM(阿姆):我們是不是被資本主義「program」了?理性投資與感性花錢如何平衡?
IM 問兩個哲學問題:(1) 我們是不是被資本主義 program 成「有錢才投資、才看房子」的思維,其實應該反過來先了解、把錢當工具?(2) 老師在投資上非常理性堅持,但面對市場波動、親友求助、花錢時的感性/情緒兩難,該如何衡量?
老師回覆摘要:
- 你所有的決定其實都不是「你自己」的,是被 training 的:以為「我很聰明所以做這決定」是高估了意志力(邪教信徒也以為自己在理智判斷)。「沒錢就不能投資」正是被 set 的 program;反之「全世界的錢都是我的、只是先放在華爾街」——先開啟眼界、有「想要富有」的念頭,機會才看得到(老師舉例在醫院跟掃地年輕人講富有、對方當他是詐騙集團跑掉,因為腦袋從沒想過自己能富有)。財富是想像出來的——你若想像不到 QQQ 從 400 漲到 4 萬,就不可能擁有;它從 12 漲到 5000 都做到了,還有什麼難?
- 理性上「獨善其身才能兼善天下」:不要見人就想推投資(先種下「市場永遠漲不停」的種子、叫他看影片,不信人類會成長的人就別費心);快樂是人權,讓你不快樂的別碰。不要用金錢幫助小孩或父母——給大筆錢一定變醜人(除非你打算生生世世無限量給、否則越給越不滿足),寧願「爸爸請你吃大餐、我出錢帶你旅遊」。
- 感性花錢要衡量「價值」:精神無價——2 萬塊換 forever 的回憶太便宜、該花;20 塊玻璃險換一輩子 52 萬去保 1000 塊玻璃,太離譜、別做。有些花費有時間性(小孩畢業旅行只有一次),現在不花,以後再多錢也買不回。老師坦言:聽他的課初期會變得非常吝嗇,但他更要教大家「花錢」,因為花錢比富有難、是人生的修行。
Patty(Betty,紐約):401K 轉 Roth 的經驗、請老師研究資產傳承
Patty 分享自己的解法:她有 403B、可把 Traditional 轉進去;先生沒有,就乾脆一次全轉 Roth、一次繳稅(好過以後每年繳,屆時稅率可能要繳到 80% 甚至更多)。她並請求老師早日研究「資產傳承」——她認為這一代不是含金湯匙出生,身邊很多朋友有錢卻不會用錢,與其亂花不如把錢留下做有意義的事。她已設計 trust:活著時不給孩子,死後的 trust 也不讓生活「錦上添花」,只在重大疾病、高學費、人生坎坷(天賦是遮風擋雨、不是錦上添花)等 condition 下才能動用,作為 bottom line 讓孩子不會變 homeless、能安心追夢。
老師回覆摘要:
- 一次繳清、全轉 Roth 是對的(老師在回覆留言時說「Patty 講的對,就是清空 Traditional」)。
- 花錢的意義:有錢就用來解決困難與不方便、用錢買時間、用錢消災(別為一張機票、一碗飯錢跟人吵架)。
- 傳承不是讓小孩變富二代——給小孩太多錢絕對害了他;要讓他自己奮鬥、賺多少花多少、自己賺的錢比你還多,你的教育才成功,那時遺產對他只是九牛一毛。可以一年給 1 萬美金 gift 幫他資產加速,但「要旅行自己賺、不能跟爸爸拿錢」。
- living trust 還是「你」的意志的延續——資產仍是你的、跟小孩沒關係(別讓他們腦袋裡認為那是他的),你怎麼寫 trust 是你的自由;把帳戶(含 checking 帳戶)都放進 trust,trust 沒死、所以那些就不算遺產。等八九十歲有需要時再找 trust shop 做 revocable trust 與 family banking(資產約一千多萬他們願意幫做)。
※ 本週報由 AI 依影片逐字稿整理,僅供參考,實際內容以原影片為準。
好,我們時間到了,大家早上今天那個大部分都有點事,所以我們就先開始那個留言板有講義,所以請大家先到留言板把講義開啟。那各位如果有什麼問題的,你舉手,舉手起來,我幫你們拉上來。 如果我們現在都沒有 moderator,你們有人要上來當 moderator,你上來舉手,我幫你拉上來,你再幫我做一下 moderator,看有的人拉上來的話,有人舉手,你可以拉人上來。 好,我們現在是那個 2024 年 4 月 6 號,輕鬆了投資,昨天我們前天我們有 0005 專題,那那個是很重要的一個專題,就是我們談任何人任何狀況的資產配置。 那裡面現在我上傳的檔案都給你們是 PowerPoint,所以有時候 PowerPoint 的檔案會是會用那個用 PowerPoint 檔案給你們,因為有時候我發現如果那 PowerPoint 檔案有一些內容需要修改,那我可以直接在 Cloud 的檔案裡面修改,所以後來上載的檔案可能就會比較新。 那 0005 專題其實我們檔案有修改部分,所以你們如果 0005 專案的檔案之前下載的,我到昨天到今天早上都有修改,所以你們應該是可以再去下載來看一次,裡面有一些內容是不一樣。還有 Excel 的檔案也是有更新,那個淑卿有幫我們更新,就是很多比如說你不從裡面狀況擠,不從裡面借款那等等。 那可是裡面有一個就是利息質押借款的利息,我是跟淑卿討論,我是認為不要讓大家改,因為利息誰也不知道,那你改了說比較安全了,那誰知道呢? 那你如果 5%,可以透過大概,大部分長期來講應該都可以,這是我們不能控制的部分,我們不能控制的部分,我們就不能調整,那我們可以控制的部分,我們可以調整,比如說我們資產要拿到得到多少,才能退休,這是我們可以控制的,那再來就是比如說你一年要花多少,這我們可以控制的,你槓桿基金還有那個現金比例要多少,你可以控制, 所以說我們可以控制的,不受環境影響的,那你可以修改,那也就是底色是粉紅的,你可以修改,其他的就不用修改,修改都不是你能夠決定的,有些東西不是你能決定,你就不能去修改,股價好,那我是就建議大家以後這個 00005 這個專題的那個檔案,你們要重新下載才會拿到最新的,那所有的影片下載都是在 youtube 的留言板就會有了, youtube 留言板,那當然這個 clubhouse 留言板,因為連結是同一個連結,只是我進去那個 Cloud 裡面改那個檔案,所以你們同樣的連結會拿到新的版本,好,那我們從今天的今天的講義開始,一樣的市場震盪跟我們沒關係,你看上個禮拜震盪劇烈,國際局勢也跟我們沒關係,市場分析也沒有人說的準,那財務報表也跟我沒關係, 財務報表不好也會漲,財務報表好也會跌,財務報表不好跌一下可能又開始漲上去了,又創新高了,所以誰知道? 可是你只要知道一件事情,就是市場指數基金永遠上漲,永遠漲不停。天有多高,指數就會漲到多高。這個就是人類。那如果人類都滅亡了,那有沒有天,也就無所謂了。經濟局勢跟我們沒關係,所有一切都跟我們沒關係。所以你其實世界上跟我們有關係的還真少。無視市場聲色起伏了,所以一定要淡定。我們人生一定要淡定,一定要淡定才會定境安律德。 這以前我高中老師常常講的話,我們那時候要連考,但說你們不要浮躁,就是要定靜安律德。所以我們人生也是一樣,定靜安律德。不要因為市場一跌你就傷心,市場一漲你就這個天花怒,放心發怒,放沒有這個必要。那你是受外界的控制,那就比較辛苦。好一樣免責宣告,我們都不會,我們都沒有盈利的目的,任何有盈利的都跟我的一點關係都沒有。 從我們不會從影片叫了 20 幾年,都沒盈利,都沒有那個了,還才是不會,不會為了便當錢去那個都不需要。市場的錢太多了,撈都撈不完。所以我的資訊僅是個人的分享,並非專業的投資顧問,也不是專業的這個稅務人員。所以你如果有真的專業的,那你就請教專業人士。 投資風險很高,我們 0005 專輯的時候就講,你在怎麼安排好的資產配置,最糟糕的市場一來,你可能整個股票都會歸零,哪都有可能。所以你要安排好你的資產配置。我們講利息漲到天,股市跌到零,你都要能夠逍遙自在,十幾年。這才是正確的資產配置。所有的留言、所有的那個黨講義跟相關的連結,我都會放在 YouTube 的留言區。 你點進去留言板,最上面就有了。以後我也想,就是那個留言區的檔案連結之外,如果那個檔案有修改,我就那個除了版本改以外,我下面會把修改的內容貼上去,這樣大家知道這個版本修改了什麼東西,跟最原始的有什麼不一樣。新來的朋友還是看我們的 00451 價值一元的投資講座。 昨天我就收到一個 email,老師,我從去年底,去年底他應該說去年,去年底我接觸到你的資訊,那我應該要怎麼,我現在有多少錢,我每個月可以存多少錢,我現在該怎麼投資,可以在 20 年後退休。他很年輕,20 出頭歲,很棒。 可是我都想說,如果你去年都認識我們了,你影片都看了,問這個問題是影片看不懂,還是什麼,就是說其實年紀 20 幾歲的人,你就不用想那麼多了,就留三個月到半年的薪水,其他的就百分之百立即 all in 這個 QQQ 或者 00662 就好了。20 幾歲怕什麼,所以就給他 all in,有錢就買,有錢市價立即買進就好了。 那這個就是資產增值最快的方式了。20 年後資產最快的方式就這個方式而已。那至於說 20 年後能不能退休,就有很多客戶客觀因素是我們沒辦法控制的。不過這個就是最好的、最可以提早退休的方式了。所以沒有別的。 所以價值意願的投資講座,我們頻道裡面有一個播放清單(playlist)就是放了所有過去的兩三四五篇的價值投資意願的講座,你可以看看不同時期我們的內容。大家還是把影片仔細看,仔細看。我發現就是有的人認識我們很喜歡,就是可以把五百多部影片全部看完。有的人就是看標題就問問題的。 所以我還是建議大家多看看完影片,多理解幾個重要影片。看完你真的有問題,也是很歡迎提問,絕對是歡迎提問。你如果提問,我會給你比較,我也不會有現在我也不太想不要直接給你答案。我還是建議你去看哪個影片,這種影片我們都有答案,我會請你就去看影片或者是拿文章給你看。我們也沒有任何群組,所以你也不要不一定要去參加任何群組。 我們也只有唯一,如果真正要投資,就是那斯達克 100 指數基金,其他的也沒有了。SPY 是想要比較穩定的,可以投資 SPY。但是真的針對投資,針對你要資產比較快速的方式,當然有些人有些狀況不一樣,你來問我。有時候像我們知道過去有一個女生,她跟她爸爸來,她爸爸問我說:「那我這樣子退休,我應該要怎麼樣,又怕擔心本金會虧掉?」 所以我就建議她說:「那就買」 0056 那個就不在我們這個建議裡面,因為她又想要領股息,又要穩定,那就 0056 就不用瞎折騰了。 這裡是我們所有的全世界各地的 QQQ,這個每個禮拜我都講,如果來問說老師,我住在哪裡,我的 QQQ,我應該買什麼,那就是連這個前三分鐘五分鐘都沒看的,看我們影片要跟著時序走,不是說那個影片就是 Forever,任何時間就是你要看看那個時間市場是什麼市場,還有為什麼我會講那個話都有時代背景,投資者要永遠極度樂觀,迎向陽光,市場永遠長不停。 如果如果你不認為市場永遠上漲的,那你就不用聽我的影片了,因為對你沒有幫助,因為你就不相信人類會持續成長。投資需要忍耐,財富值得等待。在各平臺,也希望你留言、按讚、訂閱。好,我們開始今天的講義。你知道我這個整個教學的過程二十幾年,我認為受益最大的是我自己。 我今天會變成這樣的變成今天的我,其實這二十幾年來不是我自己就突變或催煉出來的,不是是環境造成的,還有就是各位學員給我的幫助,因為你們有很多問題,本來我的思想就很單純嘛,就是這樣投資賺錢過日子。 因為教學,所以每個人的狀況都不一樣,要兼顧到所有的人的安全,投資的安全,所以每個人問的問題,尤其是牽涉到資產安全的時候,我都會很仔細的想辦法解決。所以到了今天,我們希望我們的方式也就是能夠比較完美一點,越來越完美。 那 0005 專題我們之前講完了才講完兩天那有位朋友臺灣的朋友都來就是說臺灣質押借新還舊在實務操作上會有風險因為如果遇到比如說 2022 年市場下跌那你的資產質押的部分你借出來超過六成也就是你的一百萬借超過六成借超過六十萬的時候你的值借比就是你的資產跟你的借財的比例是低於 1.67 倍的時候也就是你一百萬借超過六十萬的時候你不可以續約你要先還錢還一部錢讓他降低到這就有問題了就是你一百萬那你借六十萬那你一百萬的你賣股票就算去還六十萬你的本金也降低了你說十萬賣掉換成去還那變成九十萬除以五十萬那就一百八那九十萬除以五十萬就一百八所以你要去還而且在市場下跌的時候你要去賣股票才能夠續約這一點操作是有點難所以我在這裡看 005 專題的人還有就是在臺灣職業的人我要提醒就是說你是會有續約的風險這個操作起來就很難了這個我們可以控制我們這個可是你規定我要有不能借超過六成是啦超過六成也是真的是蠻多的像美國是不能超過七成可是這個對很多人來講就很不舒服對很多人不舒服我像美國就是你只要有十萬的額度可以用你就不會被他都不會理你甚至少於十萬他也不理你他就說就規定要十萬可是他也不理你真正真正真正你用完 70%之後他可能還會才會來 worry 因為你還有 30%的 buffer, 所以他也不會馬上給你清盤,他就會跟你講:「不行了,如果市場沒漲上來,你就有風險了,我們到時候忍不住,我就要殺你了。」 就這樣,他都不會像像融資融券那種斷頭比較不會,他比較像房地產吃鴨這種概念。所以投資者,如果你要安全的話,只要借款要安全,要選那個我們 0005 專題裡面,就是維持率能夠高於 167%。所以臺灣投資者要注意這件事情。 那假設你有個房子,那可以有那個理財型房貸,那你不用去用那個本,也不用借出來,就留著,等到真的不得已的時候,可以把理財型房貸先拿出來補補那個補倉。 你補倉的時候,你不要去補 0066,你應該補 00864B,就是把 00864B 去去去支押,不然就是借理財型房貸,把部分的欠款還了,等到市場漲上去,再借錢出來,就把理財型房貸還了,這也可以。 所以臺灣,只要投資家要比較保守,相對美國來說,你要有一個小金庫,那個平常不會用,比如說房地產質押或者是信用貸款,這個都留著不用等到,尤其是退休的人,退休的人比較容易問到這個問題,沒收入,退休的人,還在上班的人,這個問題應該還不大,因為你不會從裡面借錢,借的很少,只有你會從裡面質押借錢的人,才會有這個問題,大家關注一下。 所以像 Tony 有留言,或者是有人留言提這個問題,那我給他建議,就是這樣,就是說,那你就寫那個我們這個 00005 專題裡面的檔案。義裡面的模擬裡面的,就是說你轉 50%從剛剛給你轉 50%這種狀況的話,狀況二跟狀況三它的維持率都有 175 跟 185,所以這個還可以,或者是轉 30%的,只有狀況三有 17,5 也可以,那以上都可以了。 可是我們說 2000 年到 2009 年是市場最糟的狀況,可是會不會比那個更糟,沒人知道了,所以這個真的是難以控制,事事難料。那你就是就是要風險,風險我常常講,股市跌到零,你還活著嗎?這個就是重點。所以像這三個狀況,股市跌到零可能你也活不成了,所以我們的資產配置的風險承受度還是有極限的。 所以尤其碰到臺灣這種金融規定,要 167%以上才能夠再重新換約,這是蠻……那你乾脆一開始就規定,我不可以用六成,讓我用就不讓我換約,這個是蠻特別的,美國比較沒有這個問題。所以有人就是說老師,我這個資產裡面,我只要 20%換 0056 的股息,我就可以一般生活都沒問題了,那所以我 80%就可以買 QQQ,所以是這樣子。 那我的建議是這樣子,如果臺灣的朋友,你如果有部分的資金換 0056,你就股息 4%就可以過日子的話,那你可以考慮換 0056,你就不要質押了,你換 0056,那用股息過日子,那剩下不用的錢再去投資 QQQ,那剩下不用的錢,其實你用我們我們狀況 4-1 或狀況 5-1 那個成長倍數,在市場波動的情況,成長回報率還真的比較好。 所以我們在那段模擬的時間,QQQ 才上漲 2.82 倍,所以在我們狀況 4-1 跟 5-1 的時候,它成長 5.8 倍,所以可是這個是不是以後會比這個狀況會比較好,也沒人說的準,因為這個是無腦再平衡,槓桿基金跟現金 30%的槓桿基金,30%的現金,無腦再平衡,你不用從裡面取錢的狀況,那市場如果一直漲, 那你無腦再平衡是不是就績效會比較比其他的差嘛,所以現在看的好,明天未必好,不過它是安全的,它是安全,就像前面兩個一樣也是安全,所以你如果不從裡面取錢的資金,你用我們的不用取錢資金的配置就可以,我們那個 0005 那個表格裡面有一個,就是不從裡面取錢的,所以你把那個不從不用不會用到的錢,就放用不需要從裡面取錢的狀況來選一個, 你要的這個,對美國來講,美國朋友來講也可以用,可是沒有這麼好用,就是因為股息要繳稅,假設你說一年需要 10 萬塊的股息來過日子,那你可能要有 13 萬股息,繳完稅才夠你 10 萬塊的生活,所以美國的稅比較重,還有就是你要再平衡,再平衡就要稅嘛,萬萬稅,所以這個都是有問題,所以美國的投資朋友,大部分要再 平衡或什麼都應該再退休帳戶。 所以你如果沒有退休帳戶,沒有那個就比較辛苦,尤其沒有退休帳戶比較辛苦。那再來就是,如果退休帳戶是 rough,那更好。所以這些都要大家仔細去琢磨。那沒有用的人,就是沒有職業,沒有那個人,你可能聽不懂我在講什麼。不過等到你需要,你有錢,你退休,你大部分才會去思考這個問題。 各位,那個有問題或什麼,你想接下來我如果講完要討論或要提問的,你可以舉手。這個朋友就是老師,如果改成每個月 3 萬,可以信貸放大成 300 萬,那買完再質押 20%,再買入,你看就是有人這麼積極。初始基金就有 360 萬,12%年化報酬,15 年,60 歲就有將近 2000 萬,是不是這樣就很好了。 這個但考量財商與風險,這樣做或許會更慘對呀。這個一定,這個會破產的,這個會破產的,看起來完美會破產。第一個信貸,第二個質押,再借 20%,你看我們那個模擬,你質押再借錢再去投資,風險就提高了,當然回報也高了。我們狀況 8 就是再借 4%,你再借 10%,沒有那個狀況 1,不借錢來的。 狀況 1 用 100 萬的資產去投資,那你狀況 8 用 110 萬,有 10 萬去借了。結果呢?結果呢?結果你的總回報也沒比較好啊。所以你要知道,那借款再投資回報率不高,回報率不會比不借錢就不借來的好。你用 100 萬老老實實用狀況 1 的績效,會勝過你 100 萬再借 10 萬,或 100 萬再借 20 萬或是 300 萬,再借 60 萬來的好,所以不是說你借錢來。 可是那個模擬狀況 8,有個好處,就是相對於狀況 1 安全,因為你資金多嘛,留了現金更多嘛。可是績效沒有比較好。所以你看這個朋友,就是為了績效做這個事。這個是這個是竹籃打水,一場空了,不可能的事情。 而且,所以當你如果任何的模擬,任何像這個朋友,你看你只要利息漲到天,他信貸完蛋了,他死了,股票跌到 0,哇,他 360 萬都沒了,那怎麼,那不是破產了嗎?所以你任何的資產配置,一定要記得一句話,就是要模擬我們之前那個 005005 那個,你要計計有三個 checkpoint,有三個檢查的頓者。第一個,利息漲到天,你還活著嗎? 所以很多房地產次貸風暴的人,就是沒有想到利息漲到天,沒有漲到天他漲漲 45%,這就就全部爆掉了嘛,爆倉了嘛。所以買房地產的人也是一樣啊,都沒有考慮利息漲到天,你還活著嗎?這個那投資股票的人也是一樣,你有質押借款的人,你有信貸的人,你要想要利息漲到天,你還活著嗎?這個要注意,股價跌到 0,你還活著嗎? 你要注意,股價跌到 0,資產都歸零了,那那你就沒錢買便當了,那就就 homeless 了,那也不行。所以你一定要能夠透過利息漲到天,股價跌到 0,你還有十幾年的資金可以逍遙自在,這才是好的資產配置。 所以所有的資產配置,你們去看我們 0005 專題,那那個裡面的檔案影片的檔沒辦法改了嘛,可是檔案都有 update,所以下載檔案要去那個下載下載新的檔案,很多人都說老師你這個內容啊要要去哪裡要看哪本書或什麼。我跟你講,你上到金融系博士班都沒辦法上這個課了,他們談的都是理論基礎,沒有實際的數字。 所以啊,你要問我說哪裡有世界上絕無僅有,我們的內容都原創了,我們都不會去參考任何一本書,那個都沒有用,你照書去操作保證破產。你聽人家說去做,你就是鸚鵡啊,你也是死定了。所以啊,一定要自己理解。所以我的內容絕對原創,絕對原創,沒有外面,你找不到啦。 你去找稅務專家,你去找理財專家,你去找 Fidelity,你去找 Charles Schwab,所有全世界的人都不會這樣教你的了,他們只是在收錢啊,他哪會投資。只要會收你錢的人,你就不要相信他了啊。你如果說買書錢可以啊,那個一點點錢啊,那寫書的人也是窮啊,他因為要賺錢才要寫書嘛,不然他寫書幹嘛,他做慈善對不對。 好,所以還有一個保險,不要碰。我就常常講那個保險,無良的保險經紀跟無良的保險公司跟詐騙集團沒兩樣。我講的是無良,我不是所有的保險公司,我也沒講所有的保險經紀,我是講無良,沒有良心的,沒有良心的保險經紀,就像詐騙集團的車手。 有一個朋友就來,他就說老師,我那個保險經紀公司跟我講說,如果我的遺產孩子都沒錢的時候,他們沒辦法繳遺產稅,那他就沒辦法計算你的遺產哦,所以你最好要去保個這個保險。那這個保險就直接給他錢去繳稅,所以你要保險。這就是詐騙集團的車手的講的話。 所以就是建議他去買什麼什麼這個保險啊,美元利變受險,這個美元槓桿比較大,然後保額到 18 萬將,500 萬至少還可以去繳遺產稅了什麼的。這就是無良的保險經紀,跟詐騙集團的車手是一樣。還有的人請那個老家公老阿伯去把房地產質押去買保險的也有啊。 他說你房地產,你說這個一個房子一億多,那去遺產那就繳不完了,嚇得那個老伯伯老公公嚇死了。臺灣的遺產稅,臺灣的房子不是用你市價去扣遺產稅,他是以公告地價公告市價,那那個公告才多少錢,怎麼會有遺產稅。所以你看這個無良保險經紀都在說謊,說謊騙錢,不就是詐騙集團嗎。 他就把人家,比如一億的臺幣的房子,就叫人家去借 7000 萬去買他的壽險,說以後那個結果,結果你知道人的壽命就很長,60 幾歲 70 歲就去買那個,拿 7000 萬丟進去,那你知道你裡面是保險嘛,那保險每個月都要扣保費嘛,他說你就從裡面賺的錢扣保費,就足足有餘了。 好啊,扣扣扣,結果你賺的錢如果市場還好,你還扣還有得扣,市場不好就連本金都扣他的,而且你年紀越大,你保費就越高,他在裡面給你增加保費,你都不知道,就一直扣扣扣扣到 85 歲 90 歲,他說你裡面錢扣完了,沒錢了,你如果還要繼續保有這個保單的話。請你再繳錢哇?這個是不是保險詐騙集團? 結果如果你的 7000 萬就付租東流,不然你再補錢。結果保險沒了,房子也沒了,因為你,你還得繳房子貸款了。所以這樣子的事情竟然會存在這種社會,我就搞不清楚。所以這位朋友說:「老師,這樣去買保險規劃好嗎?」當然不好啊。他說這個保險他是不想拿回來,就是要當遺產的。能夠有一筆資金,能夠去繳遺產稅,沒有負擔。 那他說他如果去繳了去保這個保險的話,他的投資的 ETF 就不足了,那他就就比較緊了,怎麼辦?當然不要去保險,就沒這個問題了。你不要去碰到保險,經濟就不會有這個困擾。你不要碰到詐騙集團,你就不會被詐騙。美國 social security 或什麼,就說你年紀大的,你們接到任何電話,只要是談錢的,你就直接給他掛掉。 對呀,這個就是你應該直接遠離這些詐騙集團。所以絕對不要聽保險公司、保險經濟的那個胡說八道。沒有所謂的,你沒有錢不能繳遺產稅,就不能繼承,哪有這種事?小孩子可以先去繼承,再去繳遺產稅。這個是很 common sense,國稅局網站就是這樣的,就有寫的很清楚。 你只要 簽署一個保證繳遺產說明證明書之後,你就可以去部分部分繼承遺產,你不要他就讓你先繼承帳戶裡面的錢,股票有流動資產先繼承,繳完稅之後才去繼承房地產,什麼什麼。 所以這些無良的保險經濟跟詐騙集團,真的是沒兩樣,根本就是公開在說謊,詐騙百姓,欺騙老人家,減掉單位,然後應該去抓這些詐騙集團,那個電話詐騙集團,那個國際詐騙集團,你抓不到,這個應該你抓得到,對不對? 這個無良的保險經濟跟保險公司,全部一網打盡,全部關掉以後,你碰到保險經濟,你就直接給他錄影,他說你繼續講,我錄,如果你講的是實話,你不應該,你不怕我錄,你如果講的是謊的話,那我去查證完了,你看他敢不敢再跟你打保險。 所以下面的資訊,我就找給那個朋友了,遺產若尚未繳清,是可以去繼承遺產的,這個國稅局提供擔保,以核發同意移轉證明書,我都轉給你了,你們這網站都有,所以當然有些朋友對搜尋網站查資料沒那麼熟悉,才會被騙,保險公司講的每一句話,你就去給他網路搜尋,你就知道完全並非事實,所以我們每一件事情,你也不要聽我講,你就相信,你也不要聽任何人講,都相信所有的事情,只要落在我腦袋,我第一個講,我第一個腦袋就想這是錯的,我要去驗證,當我都驗證他不會是錯的,我才相信他,什麼叫這個,就是邏輯,任何事情聽是正確,其實是謬誤,很多社會上太多都是這樣子,股票沒賣怎麼賺錢,對啊,股票沒賣怎麼賺錢? 聽起來好正確。你不賣,你看股價跌下去,又虧了,本來賺的又不見了。所以你要操作對啊。你看我跟你們講,市場上漲,一年一整年裡面上漲的天數,不到 10 天了。那你們說不對啊?老師不會了,我算一算,都還有七八十天,怎麼會不到 10 天? 你不知道,你看市場張張張張突破了 408,就是之前的高點,突破之後他就開始跌跌跌跌跌了,快半年或一年之後,或幾四個月之後,哎他就突破高點,突破 408,再往上走,再走個五天,五天就漲很快,可能從 408 就漲到 428、438。那自然五天,所以我講的漲,就是說真的從過去的高點再漲上去的天數,就五天。 之後又開始跌跌跌跌漲,漲漲漲漲,又漲漲漲漲,又過了三個月,才又漲過那四三二或四三五,又漲三天或漲五天。要跌跌跌跌跌,要跌到年底。所以你會發現,真正市場漲過,那個真正在有把市場往上推的天數,一年不到一個月,不到 20 天。可是市場就是漲。那所以那些短線投資者為什麼很迷茫?就是說市場都在跌啊,不是跌就是盤整啊。 對沒錯,他們看到的就是那個 98%的天數。因為什麼?從 408 開始創新高之後,開始又跌下去,跌了一個半月。喔對嘛,這個是跌嘛。又漲漲漲到 408,你看這三個月都在盤整。所以呢,市場不是在跌,就是在盤整。所以在他的腦袋,短線他做的投機者裡面,腦袋都是市場不是跌就是盤整。所以他們為什麼認為市場沒在漲?本來市場就沒在漲啊,市場漲。 的天數就是這麼幾天,創新高後網線推就是,好像我們打 football 一樣,就是說衝來衝去,衝來衝去又推進三碼,3 碼,三碼,大部分時間都在那邊來來回回,股市就是這樣,很難得推進十塊錢,又在那邊掙掙掙掙了好多天,掙了半個月,半年又再推進十塊,他就再掙掙掙掙,半年他就今年結束了,所以今年漲十三塊,這個就是股市,股市沒有漲停, 可是永遠漲不停,這個就是為什麼很多人看不清楚市場,是永遠上漲,因為他們都在那個市場波動的迷茫之中,這些沒有邏輯的,或者是不經過思考的,當做是整,其實那些都是謬誤,所以很多資訊在網路上都是一種常識,一搜就有了,你們很多來問我,我一搜這個,我哪有這個,是胡扯八道,所以,而且你如果真的說啊,有這種擔心, 那你把繳保費的錢拿去放在你小孩子,兒子身上的股票帳戶就可以了,那那那投資 QQQ006,等到等到他長大了,那就這個那一筆錢,換保險公司的錢,不如放這裡更更安全,更更容易去繳你的遺產稅,所以臺灣的話,只要七歲以上,未滿 18 歲都可以開監護人帳戶,代理人只要雙方父母都同意,這當然就是要父母,就是父母帶小孩一起去,哎呀小孩簽名, 只要小孩子懂會簽字,有名字就好了,所以你最糟糕的狀況就是把你的保費放在下你你的人受險啊,很多人買人受險要給小孩的,乾脆就幫他開個理財帳戶,投資那個就是他的啊,反正對不對,那不是更好嗎? 你你你,你自己開保險公司,自己放 QQQ,放在小孩子帳戶,你走了,那個帳戶就他的,這就是人受險了,還不用繳稅,因為那名字一開始就他的。往下一頁,就是這位朋友在分享,就是說這些過去他所想的一些想要的物質,後都不切實際了。他從說他們就是擁有資產,就是說好車好載,房子很多很多很多,那都累贅。 當你擁有指數基金的不動產的時候,你才實現你的時間空間的自由跟人生的快樂。我常常說,只要你看得到的都不是好資產,只要你看得到都不是好資產,好車好載,名牌都不是,那不會讓你快樂,只要讓你看得到的通通不會讓你快樂,關係看不到會讓你快樂,可是好車好載不會。所以真正會讓你快樂都是無形的。 我們指數基金是無形的,你看不到啊,我是什麼東西,是什麼東西,對不對?看不到股票資產,看不到那個才是資產,不用繳稅才是資產。記得我上個禮拜是上個禮拜,上個禮拜講,你這輩子應該擁有的資產,本來應該屬於你的結果,你才擁有 15%,其實你全部都繳稅去了。我講過嗎? 你的 income,你的收入 50%繳稅,所以你只有 5,0%還有,這個什麼什麼增值稅,什麼我都沒算了,美國小費都沒算,50%你投資賺的錢,再繳 50%,那你自己的錢,你真正是屬於你的,就只剩 25%。50 乘 50 不是 25 嗎?如果不繳這個稅,你應該是有 100 啊,那現在只剩 25,繳完稅跟的時候之後,遺產再繳一半,再繳。 四分之一,你剩六分之一,那剩 15%、25%。再乘乘以 60%就是 15%。就是你這輩子,再怎麼奮鬥,你就是只為了那個 15%在奮鬥,值得嗎?你當然是要去把那 85%要回來,去努力省那個 85%才是正途嗎?所以有些人說,繳費這不是繳稅,是國民應盡的義務,沒關係,他去繳啊,他是要我,我是要拿回那 85%。 那你喜歡只擁有你資產的 15%快樂就好。所以要想清楚這件事情。 為什麼大家工作了一輩子,結果平庸一輩子?工作了一輩子,明明我這麼努力,薪水還蠻高的,為什麼我還是這麼平庸?很多醫生做了一輩子,就像那個麥琳講的,他的醫師 70 歲了還得每天看診,為什麼他不看診,他就沒錢?那為什麼當然他的理財觀念有問題之外,其實你要知道我們百分百是 85%,都繳稅去了,難道不管你收入再高,你也是沒錢了?所以這個要看清楚事情的本質,資本主義的本質,你才會有錢。 不是悶著頭,人云亦云,看書當鸚鵡,人家說什麼你就把它當真,還有講一些沒有邏輯的話。你要先把自己講的話去驗證,有沒有一個 case 會證明你講的話是錯的?你看我們的資產配置修正到 今天 00005 專題,我希望到那個地方就應該完結篇了,是不是完結篇了?我也不知道為什麼我們 00005 專題要說資產配置總結,我希望是總結,那以後有修改,我也在那個影片裡面修改,希望不要再開一個專題了,那希望所有的問題就去看那個影片,應該就解決了,我做事就是希望一勞永逸了,不要節外生枝,如果要解決一個問題,產生另外的問題,那我那個就是不好的方式,好,無煩惱,無擔心,無病痛,什麼都無,那就是最高境界。 這位朋友說他領第一份薪水,設定目標就是每月定期定額買投資,那如果沒有理財,就會亂花,不然就會被保險金融人員拿去買儲蓄錢買保險,你又不懂得理財,你不懂得財商,當然會被詐騙了,對不對?所以為什麼我要一直在教育大家,醫生是醫病,我們是我們也是病,醫病,我們醫的是窮這個病,這個是我們的使命。 好,我們今天的講義到這裡,就是新來的朋友看 00451 價值醫院投資講座,其實天天都上漲,市場會永遠一直上漲,漲不停啊,這個是非常美好的世界,資本主義真的是非常非常美好,繁華也非常美好,這個是要懂得財商,你才有美好的人生啊,如果你不懂財商,都沒用,真的都沒用啊,因為在資本主義就是這樣子,你想要維持好關係,最好你有錢,錢不是萬能,沒錢是萬萬不能。 好,有問題的話留言給我,選 email 給我,所有的影片最後都有 email,所以有的人說老師,你有給你的 email 是什麼?那你就是沒看到影片最後,影片最後都有我的 email,這個 email 就是我本人 open 的,我本人的 account,你你寄來一定是我本人,看你不用擔心。 好啊,今天沒有 moderator,我自己來做主持人,那個浩青來,你開麥,郡老師你好,還有各位學員,大家好,我是浩青,那我今天大概有三件事情,你們就是有一些是分享,然後裡面可能有一些要請教一下郡老師,大概要怎麼做比較好,那我們就講第一個好了,第一個的話,我大概差不多在二十幾年前的時候,反正那個時候也沒什麼錢嘛, 那當然說朋友就會介紹說要去買保險,那買保險的目的主要就是說,要是不小心刷起來的話,那可能會賠五十萬給我的家人這樣子,那因為那時候也是剛生小孩兩個,那手上的資料就是當初的薪水是不高的,那我那時候說,如果說要是發生什麼意外的話,至少一個人可以賠五十萬,那我說好吧,反正那就那就賠吧,那第一個我們參加的是那個 BOA, 那個叫做 all life,到目前為止我還在付了,那那個他本身他說保到六十五歲,那每個月的話我們大概講我大概八十幾塊錢的費用,那這個八十幾塊的話是含我跟我太太兩個人的那個保費,那反正說現在繳下去的話,大概還有十年以上還要再繳,那那這個我就說,其他那種什麼受傷啊什麼,他是不保,只有保那個死亡才有。 就是過了一兩年之後,也是在那個時候,那我們另外一個朋友就說:「你這個五十萬可能不夠,那可能要加保到一百萬才夠。」那我說:「好吧。」那不然我們就說當初因為收入不高嘛,那我就說:「那應該是保家裡賺錢的那一個人。」所以我們後來就保了這個 pharma,那 pharma 的話,這只有保我個人而已,那個是保了五十萬。 那當時候他們也是都要來幫我們做那個什麼體檢啊,什麼的。那那個當初的保費是每個月五百四十塊錢。那最近剛剛好剛好過了二十年,因為當初還會想說:「這只有保二十年而已,保二十年之後他可能就一個自動解約,或者是那個你要繼續保的話也可以。」 那我我最近剛剛好接到一個他們新的通知單,說現在不是繳五百四十塊的,現在是繳一千六百八十五塊錢一年。那這個還是說當然會寫的很好聽啊,說:「哦,你這樣繼續保下去,我們也不用幫你做體檢。你現在整理怎麼樣?那是已經做過,我們就不會再繼續再去 revalue 我自己的身體狀況這樣子。」那這個的話,他是保到九十歲。 那你看第一年,他現在就說:「我我我現在五十幾歲了,你看他現在保費忽然間從五百四十塊直接就跳到一百六十塊錢。」那這個一樣,他就說:「你現在可以一直保,從從現在開始保到九十歲了。」那從我現在再保下去,可能要繼續保三四十年了。那第一年就要一年就講一千六百塊。我在我個人認為說,明年可能就不是一千六百。 多塊明年可能就是一千八一千九,因為他是每年每年,這個保費會增會會增加的。那我自己就在算,如果說等到我大概八十幾歲的時候,會不會還跟我講說那個我一年的保費就要一兩萬對?因為他他要保保證說我只要在九十歲以前死亡的話,他一定會賠五十萬的。但是如果說他們,我認為說那個保險公司不可能做這種賠錢生意。 如果說我在九十歲以前,如果說真的不小心挫起來的話,他們比如說當然說可以拿了那個五十萬,可以依賴我的下一代。可是呢,我只要在我只要一旦就是繼續繳,可能繳到八十幾歲,每年可能是繳一兩萬兩三萬,然後繳到 90 歲以後才這個保險才停止。 但是我一旦過了 90 歲之後沒有挫起來的話,我這過去的這所有的這些年可能加起來的那個保費,可能已經超過五十幾萬了。那等於說這些錢也是忽然間就不見了,我必須一定要在九十歲以前死亡,我才能夠拿到這個五十萬。所以說這東西你會讓我覺得說這東西到底要不要繼續保。所以說這個就是一個疑問。 那我個人,我認為說我也跟我太太商量過,說這個可能就先放著,先不理他了。那我們就繼續留那個 BOA,那 BOA 好像那個保費,從我們那個二十幾年前到現在,從那沒有佔過,然後一直到六十五歲,他都不會漲,那就就繼續保這個。反正就是每個人都有五十萬,那我們可能就是保留原來這個 BOA。 但是這個 Farm 這個大概就不保了,那就是這是我第一個這個一個分享,然後也順便請教一下說,這個 June 老師,這個有什麼看法?你 BOA 還要繳多久? 他給你保到六十五歲,BOA 這個要繳到六十五歲,對,所以說反正那個就是大概還有十年以上吧,對,還有十年一個月,要八十幾塊,一年一千塊左右,一年一千塊,一個月八十幾那個好,浩鑫這個問題,這個東西就是很 typical,很很標準的,第一個,在美國的朋友,你們都會碰到,人家會介紹你買 TURN 的這個東西,就是說不是 TURN, 就是說對,就是說哎,你小孩這麼小,你要保險了,不然的,你你你這個工作所得的人,沒有保險,風險很高的確啦,的確是有風險,可是你要知道每,你只要有工作,有找 social security,你有工作,有 social security,在美國,只要是小孩子,18 歲以下,你的小孩,18 歲以內,國家養,國家養, 美國 social security 會給我幾千,知道是一千八,這個在十年前還是幾,現在應該比較多,我講兩千,一個小孩,每個月可以拿兩千,監護人就是不管誰照顧這個小孩,可以拿 兩千所以所以總共就四千了,你有兩個小孩,那你就可以拿六千了,一直拿到他們 18 歲,所以不會馬上陷入困頓的。 假設你是有交 social security 的,所以不用再假保了。 我都不知道還有就是,浩金講的就是說哦,他一個月假設你看他就講,年紀越大保費越貴嘛,所以他們一開始會跟你講啊,你現在就五十歲了嘛,五十歲而已啊,五十歲,那你保這個,你把你的資產一億帶七千萬出來,那買這個保險,那到時候你這個資產一億扣掉七千萬,你欠七千萬,所以你三千萬繳的遺產稅比較少,這個保險這邊可以直接加費,你的小孩不用遺產稅哇,聽起來好美滿。 可是你五十歲,可是裡面要扣保險啊,可是裡面要扣保險啊,就好像浩勤講要扣保費嘛,那一開始扣都比較少啊,所以你的賺的錢可能還足夠你扣保費。可是到最後到你八十歲、九十歲,那一個月給你扣一兩萬,一萬塊美金,三十萬的保費,結果你的本金都被扣光了,到了九十歲一無所有。 所以保費會越來越貴啊,你又碰到幾個什麼兩千年的高度高點就經過,因為你的 life 裡面有兩千年,有 2009 年,有 2022 年,再來未來還有好多個,結果你的股市下跌,像我們都可以知道股市下跌,我們還有資金可以用,我們不會去賣股票,他不是,他會把你的本金賣掉,就去繳保費了,結果他是狠的,很狠的,結果最後你到了八十歲,想說本來這個要遺產的,結果變成一無所有啊,這個就是保險,像詐騙,無良的保險,像詐騙集團。 我倒想個無良,不然的話,這個所有保險公司來告我,我是說那個沒有良心的,那你來告我,代表你沒有良心啊,對,那還來告我幹嘛。 所以假設你你在繳五百萬一個月,二十年,十二二十年,你是繳了將近四百六十萬,四十六萬,你是繳了,你的機會成本是四十六萬。那這個四十六萬,這是四十六萬,再四十年我就不繳保費了嘛,就直接放著給他放著,再放二十年,四百四十萬。所以你在這個保險,不是五十萬,我繳的都已經超過五十萬了,就算你繳的沒超過五十萬,你也虧啊。 就你,你虧掉的是不是虧那個幾萬塊的,你虧掉的是四百四四,四百四十萬美金,四百四十萬美金。所以你看保險公司,上次我跟一個保險公司,保險經濟對話的時候,他說你都沒講那麼多,我已經賠你那麼多了,你看這就是保險公司在講的話。 就是我跟他討論一個車貨,說車貨,你看這個人家要求三千萬臺幣,結果你保險公司只願意保,沒有人只願意,只願意付五百萬。那可是我車子的保險,我有那個保,那個價值的就是好像兩千萬還多多少,為什麼你不不付,他說那個對方也有錯,所以不是你,你所有的保險都都可以理賠,他裡面就雞蛋挑骨頭,挑挑挑。 所以很多人以為說啊,他我保了三千萬臺幣,或者兩千萬臺幣,穩了,或者在美國保,美國還比較 honest 的一點,結果到最後出了個車貨,要要要賠人家三千萬結果保險公司只願意賠五百萬,結果人家不是要告保險公司,人家是要告你啊。結果就告到你被去關了,因為你不賠,我就把你告去關。最後你知道你要不要自己賠還人家,都小孩子斷手斷腳的。 你你的保險公司說我只賠五百萬殘值,那這個人家家長當然是不算,不算不怕幹修啊,把你告到關,我也不要拿到五百萬。那你說我保了兩千萬,怎麼會沒辦法 cover?對啊,保險公司就這樣子。所以你你以為你每個月只繳五百萬,不是你繳掉的浪費掉了,五百萬五十五百塊,一年就六千塊,十年就是六萬塊,二十年就十二萬了。 你繳十二萬,我賠你五十萬,已經很不錯了。其實你繳掉的是四百四十萬,你的機會成本是四百四十萬。所以這個是浩青的例子,我跟大家講,就是這樣子。所以呀,浩青,我想就是這樣,不要再繳了啊。不過你那個八十塊,你要繳就繳。所以我跟大家講,很多人因為剛結婚或者是剛生小孩就去保,其實美尤其美國了,臺灣就不一定了。 美國就是美國,有 social security,小孩子十八歲以前都國家養了,所以不用太擔心了。你去 social security,只要有小孩,你去 social security 可以拿到錢的。 ok,好,浩青,來第二個問題,對是,所以說那個主要保的話,當然說年年輕的時候就是希望說你小孩要小,以後如果上大學的話,可以留一筆錢給他們,但是另外這一個話,我覺得這個有點太離譜了,那那你看嘛,到了九十歲之後,你找找到九十歲,如果說你九十歲不死的話,那就全部錢都沒有了,那你必須在九十歲前必須要死掉,那你才能夠拿到那五十萬,那這個就很不 make sense,那是不是逼人家說,在九十歲前,你你一定要自殺,對啊。 所以以前我我講一個就是說,你買保險在詛咒自己啊,結果有個保險說,老師你不能這樣說,對啊,保險你買不買,授權不是在詛咒自己嗎?你 90 歲沒死,你全部都沒了,本來要留給小孩的也沒了啊,就就老師我說買這種保險,就是在詛咒自己找死啊,對不對?ok,好謝謝對。 那第二個的話,就是不知道老師還記不記得,我大概一年前的時候,有有在上面講過啊,我們去 17mine 的時候,跟一個 engineer 提到說,要買這個 QQQ 啦 QLD 還有 TQQQ,對啊,最近他有 text 回來給我,他說他的 TQQQ 已經漲了 125 個 percent 到 15、50 個 percent,他問我說要不要賣,我我聽了這個, 我說哎這個東西哎,我怎麼怎麼跟他回答呢,那因為因為以以他們這種人啊,我我我這麼說他大概差不多是快要 60 歲左右的人了,那他也沒什麼錢,那我我發現一個新的,就是說像年紀比較年輕的人,你跟他推這個 QQQ 的話,他們會願意去買,因為他們有時間去等,那像他這種的話,就是已經到了這個年紀, 而且手上真的是不是個 pay check by pay check 那他自己因為自己開公司就是有案子的話他他就有錢沒案子的話他就沒有錢那我可以感覺到說他很多時候都是那個做金建走的所以說實際上那個錢不是很多那像他這種人的話都是比較會鋌而走險的就是因為我手上錢本來就不多了那我總是希望說用這個有限的資源或有限的資金能夠壓一個比較大的能夠能夠賺比較多錢那所以我我個人可以感覺說他可能沒有想說要後很久因為我當初給他建議了說說你這個只要後者那你這一輩子可能也就不太需要動了那那當初建議三個給給他他就非給你挑這個風險最高的那沒有錯那是那個過去這一年整個股市漲得很好那到了這個 point 的時候他就想說是不是應該把它處理掉可能他需要去付他的一些帳單啊什麼的那我那我跟他的回答是這樣我說那你至少後一年後一年的話至少你的那個稅金只要繳 15%而不是列入你個人的這個 income 那我也跟他說因為今年是選舉年一般來講你的經驗可能不會查到哪裡那當然說 這個是由他自己決定, 那我就不想說鄭老師對這個有什麼看法,有什麼建議,這樣謝謝。 這個這裡面有很多謬誤,就是這種就是難命一條了,不賭也是死了,對不對?所以就跟他賭了啊。那他這裡有一個謬誤,就是說我這個錢不夠退休,所以我就賭大的。可是你賭大的也才漲 1.5 倍,這哪叫賭大的?沒有漲,我跟你講哦,個股沒有漲 100 倍,你這 TQQQ 如果沒漲 100 倍,你說你在說都那個都錯了。 很多人個股才漲一點點,10%、50%哇,他就興奮的不得了,以為自己是股神了。我會講個股,如果我們一隻股票沒有漲 100 倍,沒有賺 100 倍,你投資都失敗了。不要以為不要說你很會選個股。No,你像巴菲特的持有長期的那個是漲幾千倍啊。 所以個股,如果你說你要跳個股的話,你的 Alpha 是能夠超過指數基金的話,那你沒有漲 100 倍,那你是很 lousy,很 lousy。不要說你會選股,別談了。所以呢,什麼叫賭大的?那你 TQQQ 如果沒賺 100 倍,你為什麼要投 TQQQ?因為你已經沒錢了嘛,我們就來一個大的啊,還獲利了結。 我講,只要會獲利,需要獲利了結的,就不是投資,瞭解這意思了嗎? 是對,因為投資最長期限是永遠,所以你只要想說你這個最後有什麼時間要獲利了結的,你只要不是被逼著賣股票的,說你窮到被非賣股票不可,或者是市場窮到市場跌到你被強迫賣股票,不是被迫賣股票,而是你想說到了什麼我要賣那就是投機就是投機,因為你要買低賣高嘛,好請所以我們的投資是時間,是永遠對這個就講到我,我第三個要講的話就是這個是我弟弟,他們那邊他講給我的一個故事,那也是現在正在發生的,那他本身住在紐澤西那邊,然後當然說有有一個朋友跟他蠻好,那個大概差不多八十一二歲的人,然後跟我弟弟好像關係還還不錯,那當初我弟弟也是跟他講說,哎可以投資這個 QQQ 啊 QLD QQQQ,那這位老老先生呢,因為他年輕的時候是有風光過, 因為年輕的時候他有投資一些,好像還蠻成功的,那最後就是因為投資了一個旅館,投資一個旅館之後,讓他整個身敗名裂,整個錢都沒有了,那到了這個年紀,實際上手上也沒有多少錢,反正有的時候去學校幫忙一下,然後都有一些小小的收入這樣子,那之後呢,我弟弟也是跟他推薦說,哎這個可以買這個 QQQ QLD 跟 TQQQ, 那他自己也就真的去研究一下,後來他就跟我弟弟說,哎他發現了一個股票,他那個時候這個 QQQ LTD TQQ 這樣都不夠看,他自己去找了一支股票叫做 Novavax,就是在專門做疫苗,他說我這個股票上上下下,然後他只要能夠低買高賣,低買高賣的話他就可以賺到,確實確實,一開始的時候,因為他那個如果說你去有沒有可以的話, 去看看這整年的這種上上下下的話,下半年當然是不一樣,那前半年呢後確實就是這樣,他整個上下上下,至少四五次以上,那個區間就是在七塊到十塊之間,然後就在這個其中,好像快要到尾端的時候,他確實賺了一些錢。 後來呢,他就把他所有的那些,反正能夠全部都 all in,那個大概五六萬,就進去了。那現在呢,呃,掉到現在大概只有三四塊錢瞭。然後還要求說,我弟弟去幫他寫信去給這個 Normalbase,跟他們講說應該怎麼來做經營公司啊,怎麼來投資這樣。 那我不知道怎麼講,你看噹噹初他買進,那我弟弟就就問他說,那你當初到底買了多少錢,他很不好意思跟我弟弟講說,他買了八塊多了。那確實賺了一些錢,那你看現在現在剩下三四塊而已,就一開始他認為說他是股神了,就是他只要稍微一研究一下,他就知道說我這個股票上上下下,他以為說就是股票上上下下就一直就會這麼下去了。 結果呢,到了下半年,你如果看從下半年以後,那個整個情形就變了,整個那個一路往下滑到現在,可能不曉得見底沒有。那這個東西也是,除了說我們再有一次大流感,或者再有一次那個 pandemic,看會不會再往上漲,那不然的話,看他有沒有什麼新的要出來,才有可能。 那這個是一個例子,我說如果說當初他好好的去把這個錢丟在 QQ 的話,當初五六萬,現在可能都七八萬了。那 QLD 當初五六萬的話,現在可能都已經十萬了,那更不要提 QQ,可能現在都已經十四十五。萬去了那現在可能就剩大概差不多兩三萬了,那也不曉得怎麼處理了,所以這個 anyway,謝謝你。這裡面有幾個重點,我跟大家談。 當你開始認為自己是股神的時候,那你風險就來了。當你認為你已經快挖到黃金坑的時候,我想你應該是即將粉身碎骨,因為那是炸彈。當你認為你這輩子已經開始要發了之後,那市場應該是準備崩盤了。這個就是不用什麼 indicator。所以當你在想個股你買到爆發了,你離破產也不夠了,很近了。這是投資個股。 所以另外衍生一個,我沒有說建議投資 TQQQ,可是與其你去挑個股,不如你買 TQQQ 長持。那你說老師,TQQQ 不可以長持啊,那就又回來了。我有跟你講個股可以長持嗎?那你個股都想要,你若翻天覆地投資個股,你說這個個股很好,這個股票非常好,我要長持,我們講的都長持嘛,對不對?好,如果長持了,我們才來討論不長持的。 你想是不是就是有高點你要賣的,那就不要跟我談了,你跟我談沒有用,因為我們就是堅持只買不賣。那你說我只買不賣,一隻股票不夠了,不管他有多好,你就是要買 100 年,1000 年。與其這樣子,那你不如買 TQQQ,還有一點希望,或 QLD 都還有冒出頭的希望,瞭解這意思嗎? 所以投資個股的朋友,你的績效也贏不了 TQQQ 長期,而且 50 年後那公司也不見了,你拿長持,你長持個股,你是不是頭殼壞了?那可是指數基金可以長持。QQQ 可以長持,QLD 也可以長持。可是只是長持的時間,100 年他不會壞。可是你若退休的人,100 年不會壞。可是中間不能吃的話,你有什麼用?也不能用。 所以 QLD、TQQQ 真的也不是投資商品,不是那只是搭配的商品,不是主食個股。也不是,那只是說我們把不是只熟這個配配菜,配菜。如果你要選個股,你不如投資 QLD。QLD 還可以長持 1000 年,個股能夠 50 年已經偷笑了。我瞭解這個邏輯了嗎?所以就是說很多人不懂了,就是個股想要炒作,當他認為是股神的時候,那應該是離破產不言了。 對這個完全同意。所以現在你看,叫我弟弟幫他寫信,那寫信你說那個人家會理他嗎?我真的是覺得這個叫螳臂當鞠,是不是螳臂當鞠?對啊,你是股東,你去股東會罵,對啊,你去股東會罵。臺灣的股東會可以罵人的,你去罵去罵是好。那就謝謝大家的觀看,謝謝健老師,也謝謝你的聲音。 我還是這個好心,這個 case 你們要知道,不要隨便就是說不,我們真的很好心,想要給一個人建議。可是你不建議他沒事,結果因為你的建議,結果好心建議,結果人家落入困境。這個是我以前 常碰過的,我後來就不跟人家談投資了。以前我吃飯的時間,後來人家沒事,人家不投資的結果,一講就投資,結果就陷入了困境。他數值也不高,就殺低賣出了。 以後就不要再跟我談股票。所以假設你不想要這個朋友,你就跟他談股票,就建議他股票。對啊,這個是難的第一個建議。股票人家認為你要包賺了,哦,第二個如果賠了,賠了你關心也沒了。如果賺了他不會說你很厲害,他認為他是股神。最後他還是變成什麼都不是。那你做這個事情好處在哪裡?沒有所以呢,比較好的建議,為什麼我要開這個頻道? 為什麼我交投資?我交 20 年,這是不得不啊。我知道不這樣做,我如果不這樣做,那我就不要談投資了。我不要再茶餘飯後跟人家聊投資,沒有意思,那個都在放屁。所以你如果沒有個系統,不要跟人家聊投資,因為你會讓人家破產。連我們這樣 20 幾年來,我們都兢兢業業的思考,怎麼樣是最安全,在最安全的狀況之下能夠獲利,這才是投資。 所以巴菲特講就是說,我只要付一次就好了,不要像 Livermore 破產三次,沒有這回事,就是付一次就好了。那這什麼叫付,一次就好?就是說完全在完全很安全的資產配置之下能夠富有,這就對了。所以為什麼我們的資產配置是這麼複雜? 當然你要簡單也可以啊,就是 80%QQQ,20%現金,聰明再就是無腦再平衡就可以了,也有很簡單的,你不用去搞質押,也不用搞槓桿,什麼都不用那,這個資產跌到零也沒事啊,你還有 20%現金,不是嗎?就是利息漲到天,你又不借錢,利息跟你沒關係,股市跌到零,80%跌到零,你還有 20%還可以,10 年過逍遙的日子,等它回來。 所以那個三個準則一定要記得,任何,所以你如果跟人家講,如果有一個人投資,他說我這個我是股神,我跟你講,你就說,如果利息漲到天,你會不會有問題?他說我跟你講,不會啦,沒有這種事,那就是忽視了風險,股市跌到零,不會啦,不可能跌到零,不一定會跌到零,可是如果發生戰爭,10 年市場不開,也等於快零了,那這 10 年你要怎麼吃飯? 所以你要十幾年的現金啊。所以利息漲到天,股市跌到零,你還能夠逍遙十幾年,這才是正確的資產配置啊。所以我一直在 repeat,repeat 再 repeat,假設你任何的資產配置,你能不能透過這三條,請你不要做。 那有些人就是因為年輕人嘛,他們只要留半年薪水,那他能夠,就算股市跌到零,他還有工作繼續上班,10 年也是可以逍遙十幾年,沒問題。所以這個可以,所以你要知道,任何的人,任何的資產配置,如果有人跟你談投資,或者是你建議人家投資,你就說,你要考慮這三點,你 all in tqqq,股市跌到零,你還活著嗎?對嗎? 這一下子就死掉了一看就是不行的嘛。謝謝浩青的分享,浩青的 case 很好,這個就是他,如果不問那我也講不出這一段話了,所以你們要問我才有辦法把我的知識,把它提煉出來給你們好,再來 Jason,謝謝健老師。Jason,你開麥,老師好,各位學員好。 我今天就是想分享一個一個事情,然後然後有個問題,就是分享,就是最近不是在報稅嗎,就是這個稅的問題,就老師一直一直在說,我覺得這個還是很重要。 以前的時候,我們有段時間就是轉了那個,聽了一個這個理財的人說要投那個 traditional IRA,所以當時就轉了一筆錢進去,當然不多,就轉了一年,我和太太加起來,可能就有一個人六千塊錢,一萬兩千塊錢。然後去年的時候,把它做成了那個 backdoor,轉到了那個 loss IRA。 我發現這個雖然錢不多,但是這個稅,就是一下子多出來了幾千塊錢。所以所以這個對我們這個全倉的這個持有 QQQ 的,所以相當於一下子多出了幾千塊的那個開支。這個不是切身體會,其實還是這個比較比較難受的。所以這個大家該規劃的,還是要提早規劃,要提早轉。這是一個分享。然後我今天的問題是關於那個遺產稅的。 原來我以為這個美國的這個遺產稅只是這個聯邦的,但是免稅額 1240 萬美金。但是我發現每個州啊,他還有遺產稅的性了。像加州和德州還是沒有州的遺產稅,但是像這個華盛頓州,他的免稅額是 200,240 萬,240 萬以上都要交,這個有類累積的這個遺產稅。所以針對這個情況,我們的這個這個資產配置是不是這怎麼怎麼解決? 有什麼這個辦法和那個要調整嗎?好,Jason 的提的就是這個 Traditional IRA 跟 Roth。你那個幾千塊錢,你其實你是不用轉啊,你應該等到你退休的時候,退休的時候轉掉算了。反正你可能還有很長時間要退休,所以你現在繳一點,繳三千塊就繳三千塊,繳兩千塊,繳兩千塊,以後就不用繳三十萬呀。 這個就是因為原來我的 Roth IRA 沒有錢,所以我這樣的話轉進去不是。如果做鋼杆基金的話,可能後面會繳更多嗎?瞭解。這個真正年輕人能夠放 Traditional 省稅,也就一兩年而已。你那個像 Roth Traditional 401K 2 萬 2 萬,你放個 6 萬,到了 40 年後是 40 倍,那是幾萬? 6 萬 40 倍就 200 多萬,你繳 10 歲,60 歲繳已經 Traditional 就 200 多萬了。那你到那個那個 90 歲的時候,你 Total 開始從 Traditional 拿錢,到 90 歲你本來那個資產,你們要記得我們在談資產的時候都談機會成本,不是談那個本金不是。 所以當你變成 250 萬,250 萬再過 40 年,12%你是 2 億 3200 萬,你的總資產本來有 2 億 3200 萬,那這一半要去繳稅,所以你繳多少?繳 1 億 1600 萬。所以我常常跟人家講,你繳 1 億多的稅金,你為什麼要去繳?聽不懂。你現在說 250 萬,你不去好好處理,你要繳 1 億。1600 萬,很多人不想退休。 我說,你現在投資你的退休帳戶 Traditional,已經 250 萬了,你還不退休?你再做 10 年,你也賺不到 1 億呀。那你如果退休,轉你省下的利息,雖然不能省 1 億,你省 5000 萬,你這 10 年工作有 5000 萬嗎?沒有啊。那如果沒有的話,你就不要再工作了。 就算還有 5000 萬,你還得繳稅,所以你還得賺 8000 萬,你才能夠能夠省有那 5000 萬。Net,我們常常我說,你只有 15%,所以你該賺多少?所以不要靠勞力賺錢,真的是那個是芝麻力斗大的,是繳稅才是大西瓜。所以真的是,所以傑森就是說,你看你放幾千塊的 Traditional,你已經發現這個問題很大條了。 那你看看帳戶有 250 萬,上次還有一個人說他的 Traditional 有 700 萬了,你說嗎,不繳 3 個億也是最少。所以那個傑森,後面你問了一個問題是什麼?我忘記了,講到退休,我忘記後面那個問題。 對老師說的很對了,說到這些,我再問一下,我再分享一點,就是那個如果大家有一個 Self-Improvement,這個其實那個還是蠻好的。 因為我今年報稅的時候,我太太她做那個健康的,她有個 Self-Improvement,她那個所有的那個出去 Travel 的都可以去抵這個稅,然後包括 Home Office 這些都可以抵這個稅,我覺得還是蠻好,然後車子也可以去抵稅,然後就是而且他這個因為他這個 Business 可以相當於可以做到這個全球 25 個國家,所以你去歐洲啊去中國啊都可以算 Travel,所以類似老師以前說可能開 Uber 什麼的東西,就是他也可以抵一些這個稅,這個我覺得還是蠻好的。 我後面的問題是那個就是遺產稅,就是州的那個對,有些州他有遺產有產稅的免稅額的限制,這個每個州都有不同的稅法,那他們不是從這裡抽就從那裡抽了,反正抽稅就是萬萬稅,你不要看說我華盛頓州沒有什麼什麼增值稅,沒有加值稅,可是就是有遺產稅,加州有增值稅,可是就是沒有遺產稅,那你說老師,我這樣子,我先去住華盛頓州,沒有沒有那個增值稅 Value Value tax,那我等他快死了,我再來搬來加州也可以啦,可是你人生需要這麼勞動勞車這麼這麼勞碌命嗎? 很多人就說老師,我現在在加州,我等到這個退休要開始那個那個那個什麼那個拿錢還是什麼,就是沒有 income tax,還是什麼,是哪裡哪一州沒有 income tax,沒有 income tax,所以我就去那邊才把退休金移出來也可以啦,可是問題是我們人生需要這麼這麼這麼當然,你辛苦可以省一點稅,當然是可以啊。 可是你可以不會想一個,就是自己可以過得比較輕鬆愉快,不要這樣子搬來搬去,可以省稅的方式對不對?一開始只要把稅務規劃做好,你不用搬來搬去。第一個你沒有 traditional,那你就不用搬去 Orezona 對不對?那你如果遺產稅規劃的好,你也不用從華盛頓搬來加州啊。 我跟大家講,我現在也慢慢在研究這個遺產的問題,有空未來可能我到了八九十歲,我就跟你們分享,因為遺產的問題太早做也沒什麼意思。那你要做 revocable 的話,可能你資產就會 Frozen,那你所以到最後要成立什麼家族基金啊,或者是找 Charles Schwab。 你 Charles Schwab 假設你的資產在 Charles Schwab 有一千多萬以上美金,那 Charles Schwab 是有一個 free 的 consultation,就是關於遺產規劃的。那那你可以請他們,那最後再寫 Living Trust,看怎麼樣規劃比較好。 可是重點是你的投資最好能夠依照你的意願去投資,這是很重要,不要交給他們投資。你的 Living Trust 裡面寫的就是你要投資指數基金,那後來資產的 distribution 要怎麼樣?distribute 那這樣可以省一些遺產稅,把遺產稅也省下來,那你這一輩子就成功了。這個最成功的,就是人在天堂,債在銀行。 那所有的資產可以加費,你所加費的人,這就是整個理財最成功的方式。人在天堂,欠債在銀行,債多不愁,所有的資產就給免遺產稅,給小孩,給自己的家鄉。加費的人要做到這一點,就跟我們的 slogan 一樣,富有是天賦,快樂是成全。以後我就要念,就是人在天堂,債在銀行,所有的錢都可以給,要給的人 Jason。 所以等到你年紀大一點,資產夠多的,再去找 Chelsea 做 consultation,他們可以做 family banking。好的,謝謝老師。 對你剛才說到這個問題,那個搬家的問題,我忽然想到一個事,就是那個我也分享,就是那個原來那個賣這個人壽保險 IUL 的這些那個 agent,他這個經常跟我們說,那個因為我們華盛州州最早推出那個叫 Long-term Care Tax,所以就他的這個 Tax 意思就是說,你如果你自己沒有 Long-term Care 的這個保險,那你在你的工資裡面,會州政府會自動給你扣掉這個稅,然後這樣在這個你退休的時候,相當於你有這個 Long-term Care 的這個這個錢。 所以好多這個賣賣人壽保險的,他就說你這個其實是這個稅是不是白交的,因為因為他這個給你的這個 Long-term Care 也不多,然後第二個,第二個就說,你萬一這個,你以後搬家了,你沒有在這個州退休,那你這個稅就是相當於是白交了。所以他,他透過這個方式去買賣他的這個 IUL 或者這個 VUL。 現在據說這個加州什麼也要開始實施,反正各個州都要開始實施這個 Long-term Care Tax。後來我看了一下,確實他說的這些也是有點道理的,就說這個以後也不一定在這個州退休,可能會去其他州去,去這個其他地方,所以這個 Long-term Care Tax 難道是白交了? 然後來這個對比了之後,我發現還是交了可能比買那個人壽保險還是要好一點。雖然這個稅就算白交了,因為他其實點數也沒有那麼多。當然每個州不太一樣,這個可能後面這個再問老師看看。這個 Long-term Care 這個自己買這個人壽保險好,還是交這個 Long-term Care Tax 好? 保險經濟這一排一派,胡言一派胡言,真的是一派胡言。我們繳的稅本來就是白交的啊,你繳的稅本來就是加費社會的嘛,本來你也沒有想要把它拿回來的,對不對?除了 Social Security 對,那你政府該做什麼事,他想做什麼事我們也管不著。所以你不工作就不用繳那個稅了,不是嗎?我不是叫大家提早退休嗎?不要工作嗎? 你就不用沒有薪資,像我就沒有沒有那個稅啊,你們會有稅,是因為你們還要工作,你有 Income,就是要 Tax,你有 Income,Tax 就不是你決定的,所以當然講這個話,有的人說,老師,你有錢啊,你就退休了,我們沒有,我們還是得對,沒錯,我以前也是啊,我也是,我繳稅也沒繳的比你們少啊,我到目前為止繳稅也沒有繳比你少啊, 我繳稅也沒繳的比我女兒少啊,因為我 Tradition 還有很多錢啊,這是以前年輕人是不懂那,所以我做錯了,我不懂的,到現在還在受苦的,我就讓你們不要受苦啊,這樣子,所以我走過的路,我認為錯了,我以前 Tradition,你看我才工作幾多,我才在美國工作 11 年啊,結果我的 Tradition 就轉都轉不完了, 繳的稅都每年都比我女兒還高啊,你看這個這個多有多毒啊,這個 Tradition 有多毒,你就知道到現在我還深受其害,我現在每年轉 Tradition 轉過來的都比一個高薪族還多的錢,還轉不完,對啊,所以不要再犯同樣的錯誤,你看那個 Jason 轉一年就幾萬塊多,到最後他每年他要繳一百萬的稅,最少,你不要以為一兩萬塊而已, 一兩萬 塊的機會成本是多少? 七千一千四,我們談一千四,一萬四這個,如果能夠永遠不,永遠永遠不花,永遠就留著,等著遺產,好了,對不對? 一萬四,60 年,1200 萬,這個機會成本是 1200 萬,假設你能夠把一萬四放在 Roth,交給你小孩子,你是給他 1200 萬,結果你這一萬四放放放,你以為結果要繳稅,結果最後繳的是六千萬,六百萬,結果 Jason 才花兩千塊,就心痛不已,結果還好,不然以後要六千萬的稅啊,對不對? Jason,這個是很很,我們真正的資產都不屬於我們的,都是政府的,所以為什麼很多人講說美國政府欠錢,欠好多債務,高債抬高築,拜託,美國的債都是你的,都是我們美國國民的,美國公民的,美國的債不是政府的,美國的債是全國,美國公民的,他有無限上稅的能力,他要繳你收你 50%的稅,你敢吭聲嗎? 所以抽稅這個事情不是我們的決定,所以不要煩惱,唯一煩惱的是怎麼讓他不抽到稅,對不對? 你不工作就沒有稅啊,你看我不工作之後,我就沒有 income tax 啊,雖然我 traditional 還是要轉,那個繳的稅也是轉不完,轉不完,我已經轉十幾年,還轉不完,還好啦,我已經預計差不多在 10 年,我就轉完了,終於可以解脫了,你看噩夢一場,traditional,我才放 10 年而已,對我來講是一個 disaster,那你們還要重複我這條路嗎? 所以不要買 longterm care 不要聽保險只要你遠離保險經濟就對了,他們無良的保險經濟就是詐騙,騎船的車手,我已經今天開通開通名義就講這句話,不要再試試了,你浪費時間去計算接上來去計算,不要我連這個已經不用浪費時間計算瞭,如果你計算出來他比較好,他們吃什麼,他們倒貼錢給你啊,不用浪費時間, 所以有些人老師你幫我看一下這個幫我計算,我說我不看,我不要浪費我的生命,很多人就是我是 high income 的老師,我是 high income 的公司有提供一個叫我們把這個錢放到那個投資公司去投資銀行去可以省稅,我說不要浪費我的時間,不要去做這種事情,你寧願現在去繳點稅,你的回報比較高,也不要去不要省,要省稅都沒有回報, 這樣的保險不只沒回報還會虧損的,就算不繳稅有用嗎,所以沒有用,Jason 不要去管那個 Long-term Care 那個就是那個就是狗屎一坨了,不用管他了,就這樣,好的,謝謝老師,對這個反正每年這個 4 月 15 號這個包稅這個事都是很心慌,要這個補稅,因為這個一下子會額外多出來這個一筆開支,對啊那沒辦法,所以規劃要規劃, 所以少繳稅已經很幸運了,看能不能明年少繳稅一點,你只要每年的稅能夠慢慢降低就好了,好的,好那個 Ju Lai 老師你好,你好,你好那個啥,我剛才看 Jason 分享這個保險,因為作為我來說是從來沒有買過保險的,唯一的話可能就是一個車險。 車險的話,也是因為前段時間有一個故事,然後讓我特別對這個東西特別不信任。就是買完保險之後,電商打電話的,然後大概聊了一下,聊完之後就買了。買完車之後,剛好出了事故,出了事故之後,然後就跟他溝通了一下,人家不給我們索賠,就各種各樣的理由表示拒絕了。所以說就讓我聯想到老師,一直不是特別推薦讓大家持續買這個保險這樣子。 就是老師,我有一段分享,分享的話就是去年聽完您的課後就買上了 QQQ,我感覺這個感覺就是到現在的感覺是特別好的。為啥有現在這麼好的感覺呢?就是因為從去年買完之後到現在,稍微有一點盈利,可能這樣的話,就在我腦海中有一種浮現,中一種場景,可能這個畫面可能會慢慢的持續的,然後走向我未來的一個美好的一個願景吧,這樣子也樂在逍遙。 但是在這慢慢的人生路上,作為這個長期持有著 QQQ 的人,就是一個投資者,我最重要的認為可能就兩個字,耐心。如何保持好這個耐心,遵守這個投資的紀律性,然後就是做好老師的第一張圖片,有一個小和尚坐在一個蓮花上,安心,兩個字就好了。 但是面臨著一個問題可能就來了,因為之前我也問過你,就是隨著人民幣的持續的貶值,但是作為國內的人來說,除了購買這個美國的貨幣,除了購買這個美國的貨幣,美元資產之外,有沒有必要把一些更多的資金轉到香港帳戶投資,這個 QLD 一直想問,但是想跟你寫一門,但是我覺得還是現場問,可能對我來說更好一點。然後也想聽聽老師的見解,謝謝。 好,第一個保險,車險,你們從來沒有去看看,你們自己車險裡面的是什麼東西。在美國,那個車險,我那時候從臺灣回來,就看一下我的車險。我不是說大家斤斤計較了,這個不是這個那個,真的是小錢。可是你要知道,你買的保險,保險嗎?不是我不買,是根本沒有用,就一堆垃圾。你去看看你的保險什麼。 我說他說這個,我每個都問他這個保什麼,他說保險不是保這個,就是說好像如果這個你的那個那個玻璃啊破掉那個的險。我說玻璃破掉,我自己修就好了,我幹嘛這個要繳 20 塊。一年 20 塊,20 塊不多了,可是我為什麼要繳 20 塊?20 塊如果去投資的話,那這個 20 塊到底多少錢,我就算了,對不對?你你你你每年 20 塊對不對? 那你要找把一輩子啊,要把多少,60 年 70 年,你每年繳 20 塊,70 年也 500 萬,有這麼多對呀。我們也是每個月我要改,每年你們知道多少嗎?52 萬,光為了把那個玻璃險,我一輩子花了 52 萬美金了。開玩笑,一年 20 塊,你們知道你們車子險一年光為了保玻璃,你一輩子花了 52 萬去保這個玻璃,你神經病。 那你們再去把它扒開來看看,不用保,我只保該保的,我就保 LIBIDITY,保最高,那沒辦法,LIBIDITY 一定要保,而且就給他保最高,好了,其他的。都沒有用,都沒有用,車子壞了就去買一臺啊,我還怕他不壞,壞了可以換新的,不壞我還得繼續開,對不對? 你要知道,光玻璃一年繳 20 塊,我要繳 52 萬,你不要,那你看看,你其他保險,你去自己算算看,你到底失去了多少機會成本?講白一點,我會有錢,就是因為這樣。之前以前有人問我,老師,你,我幫你算一算,你根本不怎麼可能那麼早就退休,你一開始開戶不就有 2000 塊而已嗎?為什麼你可以那麼早退休? 我就跟他講,我盡畢生之力,全數投資,盡窮荒之力,全數投資,你們很難想像的,我連保險 20 塊我都省了,我就多了 500 萬,50 萬了,你們能追得上嗎?如果你沒有像這樣子的,那你當然就是會少我好幾千萬了。 你這裡 20 塊,那裡 20 塊,我連一個菠蘿麵包跟一個大麥克,一個一個是五毛錢,一個是兩塊錢,我就省了一塊半,一個月就省了 50 塊,20 塊都已經 50 萬了,50 塊得多少,100 多萬,這不就是有錢人嗎? 當然,我不是大家說說一定要這樣子,那個說實在,那 100 萬也影響不了我的資產,問題就是在於哪裡,在於你有沒有一個富有的思維,所以這裡就延伸到說,車子保險 這麼重要嗎?你去看看車子保險能 cover 你多少意外險?一個人 5 萬,一個 occasion20 萬,最多又這樣子了,沒了 20 萬美金,其他的還是要你自己付啊。 那你怎麼去把那個險?寧願自己去投資,至少有三四百萬可以來支付這個保險,而且如果沒支付,還自己可以省錢,還省了三四百萬。那車子保險這保險就是什麼?就是小心,小心再小心啊,沒有什麼跟投資一樣,你大意還有什麼還有什麼好風險?你如果不做風險控管,你投資會有好下場嗎?不會。所以這個是保險,我談了第一個,第二個都忘記了。 JLINE,我剛剛談完你的車險之後,第二個是什麼?老師沒事,第二個就是我分享了一下,就是從去年滿倉 QQQ 之後,持有到現在,有了一點盈利,可能心裡這個腦海中的有這種更安全的這種安心的這個更好的一個想法,更能讓我長時間持有。 然後我有一個問題就是問您,就是我之前問過您,就是呃,那斯達克不是,那斯達克說錯了,因為我在國內,你剛剛有一個美元人民幣的問題吧? QLD,對對對,人民幣持續貶值的問題,就是在國內的話,我們就購買一些美元的資產,比如說我們持有 QQQ,但是有一些可能有一些想法,比如說我們在香港那邊開戶之後,然後我們有沒有必要把一部分多的這個資產,然後轉到那邊去,讓我們投資 QLD? 是這樣的,投資 QLD 是要要投資 QLD 是要配合現金的,所以哎喲,這沒有必要真的沒有必要,你沒有必要,因為因為也沒質押,所以你去也 Beta1.0,除非你想要做 Beta1.1,就是 10%去買 QLD,那你的 Beta1.1 有要,如果你想做 Beta1.1,那你可以去了解我的意思嗎? 嗯,我瞭解這個問題,可能就是因為我之前不是學您這個 Beta1.0 或者 1.1 這個槓桿比例,這個東西大概學了一些,學完之後我可能想考慮的意思,就是未來人民幣貶值,那如何保值增值,這樣一個大概的一個情況,這個跟去香港沒有關係,你買 51310,你就保值了嘛,你就沒有,你跟人民幣沒關係啦,就算 QQQ 不漲,人民幣貶值,你從人民幣去看你的 51310,你也會漲啊,我們 QQQ 橫盤一年,就是從現在開始價錢都不漲了,可是人民幣貶值 10%,你的 51310,你就會漲 10%,瞭解嗎? 哦,瞭解了,了解了,我還想是可能比如說,人民幣兌換美元,跟港幣兌換美元中間有一些這樣的差距,這樣子沒有,不是港幣是掛鉤美元,不會動的啦,所以你港幣就沒有沒有匯率的好處啊,你說人民幣要貶值,那你趕快買美金資產,你人民幣就算 QQQ 不漲,你你那個用美金計價 51310,人民幣計價 51310 會漲啊,OK,好的老師,我明白了,像我管理我媽媽的帳戶,那個美國 QQQ 漲 2%,我媽媽的帳戶一個月漲 4%,為什麼,因為臺幣貶值啊,所以他有更多臺幣可以用,邰銳畢業內容是你好每次收聽都有很多幫助,也也需要花一點時間去消化。 捐,我聽你好像說過幾次,好像那個退休要等那個,你有 33 倍到 50 倍的這個,我的資產來相當於你的年開銷的話,我在想這個是一個大致怎麼樣的算的過程。是不是按照你的退休以後的還要活的時間?你說你退休以後還要活 33 年,所以大約我 33 倍,是不是這樣? 不是,所以泰瑞,你都還不瞭解我們的資產是要永遠花,我們退休的本金是永遠不會減損的,永遠花不完才叫做最好的退休計劃。你怎麼知道你不會活到 200 歲?瞭解這意思嗎?我們算的方式就是我們的倍數,還有根據我們的資產配置,我們的你只花 2%,你永遠花不完,或者是花 3%,你永遠花不完,或者是花 4%,你永遠不完。 我們資產配置是貝斯蘭,這個永遠花不完的狀況之下,我不可以說很多這些 lousy 的人,很多這些理財專業人,就說來我們先來想想你會活多久,誰能決定啊?上帝都沒辦法決定了。既然那些理財專業人可以知道你會活多久,不要開玩笑了。所以不要用你的生命能活多久來做你的遺產,你的那個退休規劃。你就規劃你會 forever 活著。 我跟你講,以後 forever 活著也不是夢,你錢夠嗎?所以泰瑞,我們的規劃是 forever,沒有壽命的就是人,是永遠活著的。還有就是你這個禮拜這個這個這個 0005 的專題的影片,你應該有看吧?你如果看不懂,要多看幾遍好不好? 好的好的,謝謝,謝謝傑姆老師,我再去複習一下,看一看另外一個,你剛才談到那個保險什麼的問題,或者工作什麼,我倒是有個想起來,我覺得好像在特別是在美國,有時候工作好像還是為了醫療保險,因為醫療的這個是個 wild card,我不知道傑姆老師對這個東西什麼感覺看法,是不是這種是一種正常的考慮呢,還是我們墮慮了這個用不著, 是一個這個是跟你的汽車保險是一樣的,跟你的汽車保險是一樣的,就是說我把這個系統講完,就是關於醫療保險的問題,美國假設你在我談到加州,你在加州沒有收入的話,跟資產沒關係,跟資產沒關係,你有三棟房子五棟房子,可是你現在失業沒收入了,好像低於多少兩萬以下,你可以拿白卡,就是說 medical,甚至你有人可以買拿到 MediAd, 好像那 Jimmy 也有分享他女兒什麼什麼開刀什麼都不用錢了,所以你失業了沒有收入了,你有 MediCall,所以你買什麼保險,你就是 Medicare,就是不用錢了,Medicare 就是 Medical 不用錢了,對不對? 那你工作為了有保險,其實沒有,你沒工作也有 Medical,所以也沒事啊,那你到了 65 歲就 Medicare 啊,那 Medicare 裡面也有,沒收入不用繳錢,或者是 Part B 要繳一點錢,那你去參加那個,我當然這都還不熟了,因為我還沒開始用我聽說也有那種那個醫生,有跟我講說,你去參加這個什麼 Plan C, 還有 Advance 什麼 Part C,什麼都有了,也都有,當然不方便了,他的 PP,他是 HMO,就是你要去看專業醫師,還得你的家庭醫師 referral,那個醫生跟我講說,沒關係啊,你來找我,我就幫你 referral 啊,這個都不用錢啊,所以泰瑞 65 歲以前,你如果在加州,就拿 Medical 嘛, 那 65 歲之後就拿 Medicare 就好了,保那個最便宜的,拿最便宜的就好了嘛,泰瑞當然是有點不方便,可是這個本來就是人,什麼事都沒有 Perfect 嘛,泰瑞,謝謝,謝謝的分享,對啊,就是沒收入,可以去兩萬元以內,你資產就算幾千萬,他也不,也是可以拿白卡,對,那當然你資產遺產規劃要好,不然你要做 Probation, 那個加州政府會把你再去算這個帳,那你把那個 Probation,什麼都不用,Probation,加州政府就拿不到錢了,當然我不是稅務規劃,我也被就是遺產律師,我什麼都不是,我就在那邊胡扯八道,那你們聽聽就好,我不要到最後說這樣子亂講話 所以,這個 Disclaimer 還不是要講一下,這是我所認知的好來,Billy 老師早, 大家早,老師在這裡給 share 一下。 我就是最近不是問題,就是 share 一下,就是我最近有幾個不錯的朋友,他們都是那種大經常的那種投資顧問,他們都找我來買產品這樣子。那當然,我都跟他們 share 說,我現在的 strategy 就是打死不賣,因為我不繳稅這樣子。然後再加上我要借錢這樣。我發現他們賣產品的時候都是,他們都像我剛才講說,我打死不賣,因為我不繳稅。 我發現他們對這一塊好像完全是對對,可能是老師以前講了,他們這種怎麼講學術出來的,就學校出來的,他們都專業的很專業。很大銀行都是幫那種大公司在管理他們的資產,可是他們完全對這個就是打死不賣,然後不繳稅這塊,他們完全是好像你跟他們講,他好像你就發現他突然停頓,這樣懵了,真的懵了。 所以我想說,哎這怎麼會是這樣,我想說他們是這麼專業,我就想說是不是因為幫大公司管理資產,就不需要知道這什麼什麼打死不賣不繳稅這部分,那就是有點蠻搞笑的,蠻搞笑的,因為他們都賣我一些產品,因為這也是不錯的朋友,所以也不能說他們產品,我也不知道產品好壞,那當然你有看過他的 return,那也不是說很差,這樣當裡面有些費用,我也沒有去仔細,我沒有要買嘛,那我就會說,哎那你你這個產品我投資了譬如說 5 年他那個大概是 private equity 的這種 fund,我說你買了 5 年,你那你 distribution 的話,我要不要繳稅,要怎麼樣繳稅,他們都好像不太清楚,都不知道為什麼我會問這個問題。 我說那可不可以打死不賣,我可不可以不要賣,永遠不賣,可不可以哦?那他們也沒有,打死不賣,他們說我回去再問問,我回去再問問,都這樣。那兩個朋友都這樣,而且我發現說他們真的不會幫你想到說這種繳稅的問題。 這種就是大局,就像老師講說我們其實,尤其在美國,我們可能這輩子工作這麼久,85%都在繳稅,15%是留自己的,但是他們投資這種這麼專業投資顧問,他們也好像老金也沒有,他們裡面沒有這個名詞啊,頭腦我也不知道為什麼,就是感覺就是他們好像就停在那裡,好像那個路看到車的燈來停住,不知道為什麼我會這樣講。 所以哎,我講說那我好像是真的,我是這個策略,好像是真的是對的,因為他們都不太懂,對。 但 anyway 就是跟大家分享一下,對對對,你要知道整個資本主義就是一個詐騙集團,我當然講很嚴重,他們從小你開始教育,就把你洗腦,洗腦,讓你這是一個好勞務勞工,好你很不錯,變成金融系的專高材生,不管你得到博士碩士,他也幫你洗腦,洗腦成資產配置 portfolio,債券,風險控管,波動 beta,一切都要平衡,要買保險,你去看理財專員,他們再怎麼樣? 他第一個先講,你一定要先買保險,連練到博士,練到 PhD,練到那個教授,投資理財教授,你去看那些 professor。第一個就是你,第一件事情就是買保險,天有不測風雲,好來。那這些是什麼?這些都是整個資本主義的商業的包裝。這些保險公司、銀行家,就是要把全世界人都洗腦,洗成一樣。 你看,連這些高材生,連 MBA 的學生,畢業哈佛的,全部一套,你跟他講的,他也懵了,因為學校沒教。就好像在非洲受教育,或者是在完全沒有受教育。你要知道,從我來講,他們是完全沒受教育的。就好像巴菲特說,整個 MBA 的教學,整個經濟學界教學,就是一場笑話。當然這不是原話了,芒格也是這麼說。 你如果想要投資成功,你最好不要去唸經濟系,也不要念那個這是什麼。你最好是念哲學系。這就是比利所碰到的 case。你要知道,那些來跟你談的都是業務員。他就算有再高的學歷,在學校已經被洗腦一次了,到公司再被洗腦一次,他懂什麼? 你們看報紙,路透社,CNBC 的資料寫,你知道寫那些記者自己也沒投資過,也沒錢,還在為房租怎麼繳都還在傷腦筋的,他就會寫出一篇財經報道。你聽那些人的,連那個三餐都不記的人寫出來的報導,你竟然還相信這個,就是開 Mercedes Benz 的人,聽那個坐公車的人幫你做理財規劃一樣。 所以比利講出重點,你不要看那些衣冠楚楚的這些理財專員, 他對我們來講沒有用就像巴菲特跟芒格講沒有用 OK 好謝謝比利的分享我不想再講了再講我就要出口了好謝謝比利下面請開麥好請說各位早謝謝我這個問題是想問 Jason 跟老師是有關那個 backdoorRoth 跟 Ira 的問題那剛剛他提到就是說我知道美國現在的 issue 就是說如果說你有拿 W2 那金額是超過 threshold 的話實際上是不可以存 Roth 只能用 backdoor 的方式那剛剛 Jason 您講的那個 backdoor 你是先放 Ira 再轉 Roth 的帳戶難道沒有碰到那個 Paret 的 issue 嗎這個這個是這樣子就是你之前有那個還有 Paret 的 issue 這個有 Paret 的 issue 這個假設你之前因為 Jason 可能以前都沒有 traditional 了所以都沒有 Paret 的 issue 你如果以前有 traditional 就有 Paret 的 issue 還有就是你不要做 backdoor 你有上班你們公司有 401k 嗎有你有 401k 你就 Roth 的 401k 就沒有薪水的問題了你薪水再高都還是可以換 Roth 可是只能如果說只放 401k 嗯實際上你已經是飽和那個就是說額度的就是說兩萬啊上限對啊兩萬多夠了那就不能再做 Roth 了不可以啊你就不要做 Roth 哎呀哎呀夠了夠了夠了兩萬夠了哦 OK 兩萬到你 60 歲都幾千萬瞭如果你投資對的話可是如果說想要現在就開始開一個 Roth 的帳戶那就是說比如說每年呃開始慢慢的存到 RothIRA 是啥 Roth 的 401k 你應該是參加 401k 填滿之後才會才會開 Roth 你 Roth 的 401k 填滿了沒填滿了啊填滿了之後你就不要再開 Roth 的 IRA 了沒有必要啊有這個必要嗎兩萬多不夠因為我現在是在想就是說 Roth 這個帳戶他以後的增長嗯是沒有稅務的問題但是 401 跟 Traditional IRA 他們實際上以後都還是要轉到 Roth 才可以就是說 Traditional 401k 跟 Traditional IRA 都有帳就是都有 Tax 的問題可是你有 Roth 的 401k 啊你們公司有沒有 Roth 的 401k 沒有就是 401k 哦你們沒有 Roth 的 401k 哦那你們公司是比較那個哦那你的問題就來了你就是說你的薪水是蠻高的那你們只有 Traditional 沒有 Roth401 k 好, 那你這個 case 就這樣。 那你現在有 Traditional 的 Account 嗎?有 Traditional IRA 就是以前有。那你有 Peray 的問題啊,沒錯哦,你有 Peray 的問題對。所以像剛剛 Jason 這麼的講法呢,所以像剛剛 Jason 這麼的講法呢,就是說他 Backdoor 先存到 Traditional IRA,再 Backdoor 進到 Roth。 他實際上難道都沒有碰到這個 Peray 的問題嗎?因為他才提撥一年,第一年而已。對,我的情況比較簡單,我是以前交的那個 Traditional,因為我怕有 Peray 的問題,所以我去年的時候我沒有把他,才第一年呢,我沒做,所以沒有 Peray 的問題,所以我沒有加錢到 Traditional 裡去。 所以我就把以前的先提空了,之後然後現在沒有了,現在每年可以往裡面去做 Backdoor,就不會有這個問題了。你就要像 Jason 那樣,你要先,你現在就不要再,你現在不要放 Traditional,你先把你的 Traditional 做 Backdoor 轉完,再說。 對,先轉完,先轉這個轉這個 Traditional IRA,就是得繳稅,就是要把它清空的意思。當然的了,先繳稅比較好啊。哇,可是很可怕,對啊,因為你薪水很高,所以你現在就來了嘛。我沒有薪水,沒有很高,只是超過所謂的對對對,也夠了。 那你知道,你現在這個樣子的話,你要跟我講,我要問你的,你如果 40 歲,我常常講嘛,你如果 40 歲,你的 Traditional 有 20 萬,你一定會高稅率,所以你要控制 Traditional,不要再增長了。假設你,你算一下,Traditional 到 40 歲會有 20 萬,到了到了 50 歲,到了 50 歲會有 60 萬。 假設這個兩個 Cardinal meet 的年紀,你不能再 contribute 了,因為到最後你的,你退休之後開始做 conversion 的時候,你的稅率都會超過 32%,所以一定要控制,就算你放 Traditional,你也要放,要在 40 歲的時候低於 20 萬。 所以 Denith,你就是要看看你自己的 Traditional 現在多少,還有你年紀多少,你如果到了 40 歲已經開始有,因為薪水又高,所以所以你你你這個這個是兩難,這個是兩難,因為我也是一直看,就是說我也一直回頭看,就 12 月的,12 月的幾個影片就是在講這個 transfer,但是我也想說好,那如果我今天在還沒有動這個 Traditional IRA 這邊到 Roth 的話,我如果說公司有一些 RSU 已經給你的那個當下,其實他已經繳過稅了,我就想用這個來做所謂的存進到 Roth 這邊,那但是比如說 Organ Stanley,他是他的建議就是說你乾脆把你的 Traditional IRA 全部放到公司的 401k 裡頭,Transfer 進到公司的 401k,把它整個 completely vacate 掉。 And then 再開始就是 Traditional IRA 本身是沒有錢了,他說其中一個方法是這麼做,但是就得買公司的,對對對,他們是說有一個辦法是這樣子,可是這樣就是說你的那個 Current Holding 全部都得換,對對對,那你績效會比較差。 假設公司,我想你們公司連 Roth 都沒有,那你們的 Traditional 的 401k 績效應該不太好,你們的 Human Resources 一定頭腦裝水泥 OK,那我再去問清楚一下,你要去問你公司為什麼沒有提供 Roth,這是什麼年代了,怎麼會沒有 Roth,你反而應該要去追你公司為什麼沒有 Roth, I got to understand,我要知道為什麼沒有 Roth 的 401k,現在 Elon 都要去 Mars 了,怎麼還沒有 401k,這個是太離譜了,你們是什麼覺得這個有問題,這個我覺得都還有 RSU 的公司的,怎麼會沒有 Roth 呢,奇怪,你要去追公司,應該要追公司,我們有很多朋友,後來我就叫他們去找公司追公司, 後來整個公司的那個退休 Plan 就改的比較好,因為 HR 也要被教育,他們不懂,不懂就會被那個 Financial 的人騙了你們買這個,你們買這個,這個不用再 Additional 管理費啦,這個管理費省,這個省結果,那個基金都是爛的,不得了,結果績效只有兩三趴,虧損的,雷蘭的基金可是不用繳管理費,公司不用付管理費, 公司想說我這不錯,不用付管理費,好那就定這個 Plan 好了,我跟你講,員工全部遭殃,所以你們去搞公司,不許公司要有 Roth,好理解,謝謝,謝謝 Jason,好,謝謝你 IIM 請開麥,好先找事,好這次我有兩個問題,第一個問題我突然想到,我們人是不是已經是被可能講資本社會已經被 programsetting 好了,就好像打個比如, 我有錢,我賺到錢我才投資吧,現在講投資好像太早了,那麼這個是不是我們的思維其實顛倒了,是不是應該我先了解投資的好改是我提早退休,這個是第一個問題,對這個我一個一個來,因為我現在很多東西,我回答了我就又忘了前面,好的,我跟他講一件事情,我們大家都認為我們自己有意識有意志力,我們在做任何事情都是因為我的腦袋的意志力, 我的聰明智慧判斷這樣做,不管是政治,不管是理財,不管是宗教,不管是什麼,你都會認為 I decide,I am very smart,我非常聰明,所以我做了這個決定,我跟你講錯,你任何決定都不是你,你認為是你自己都不是你呀,都是整個人家要你這樣子做的決定,你都不知道你的決定是完全不是你自己瞭解這個意思了嗎? 所以你會發現很多這個邪教,他們相信的以為是自己相信的真理,以為是我這麼聰明的判斷,我做了一個非常理智的決定。你看那些人,你認為他是瘋了,可是他這不是啊。同樣的,如果從外星人來看我們人類的每個人的決定,他們說你們真的是瘋了,真的是 crazy。 所以我回答大家的認為就是說,我現在錢太少,我不能借信貸來投資,不然的話這個就是瘋了,沒錢就不能投資,這個就瘋了。這是什麼?你問他們,你怎麼會這麼想?你從小出生就有這個 idea 嗎?如果不是,那就不要說是你自己的決定。如果你一出生嬰兒的時候都沒有這個 idea,那你就說你這個是你的決定,那你就是太高估你的意志力了。了解。 所以我們所有的東西都是被被 trained 了。對老師,這個讓我想起可能我們窮家庭父母都有一句話:「哎呀,你有錢才去看房子吧,你有錢才去買東西吧,沒有錢就不要去了。」我爸爸,我爸爸教我是這樣的,你沒有錢就不要去看。但是當我認知過後,我覺得是不是應該我們倒轉頭來,這個東西,我想要的,我先去了解了過。 後才去瞭解,錢是一個工具,來去幫忙我們。但是感覺上,在社會上都有一批人是這樣,你有錢才去做這個東西。好像在投資這方面也是有這個這樣的想法。真的是太多太多,對吧?你們知道,我在上課的時候,我講過一句話:「全世界的錢都是我的,你不是瘋了嗎?」健子,你怎麼講這話?我說:「全世界的錢都是我的,我只是先放在華爾街而已。」 那這什麼意思?就是說你要做一件事情,假設你要有一個遊艇,你要有個私人飛機,你就去研究啊,哪一型號的私人飛機最好,哪一個那個,這是什麼意思?就是你開啟你的眼界之後,你會看到機會。假設你都不去開啟你的眼界,機會從你前面過去,你也不會抓到。我跟你講,我不是講了嗎? 我去醫院帶我爸爸去做 MRI,結果有一個弟弟,年輕人,掃地邊掃地邊罵,一直拿 Walkie Talkie。好啦,我這裡炒好就過去了。哎呀,這煩死了。我說:「弟弟,我跟你講,這個,你如果一個月能夠存多少錢以後,你就哇,離我開始從原本只有 3 公尺變成 10 公尺。」弟弟,我在講,他就跑掉了,他認為我是詐騙集團。那為什麼? 因為他腦袋從來沒有想到說他可以富有。所以有一個人有一個財神爺到他面前,他竟然不知道這個,就是什麼?他根本沒有想要富有嘛。所以你都沒有想要,你要有個私人飛機,你怎麼可能會有私人飛機?你都沒有想到你要有個豪宅,你怎麼可能有豪宅?那你說,我想就有用嗎?我想,真的就有用。為什麼? 為你會知道,你當你開始有這樣想的時候,你會知道你怎麼,你的腦袋開始計劃,計劃開始 plan 怎麼樣達到這個目的。那機會來了,你就看到了。假設你都沒有這個 idea,你根本機會,那個東西在你面前,你都不知道那是什麼,瞭解這個。 所以很多人為什麼一聽我的話,他就懂,懂其實不是他不是今天才聽我,他是已經腦袋裡面已經 set 好,我要有錢,我要有錢,只是他還沒找到方法,對不對?那突然看到我的他就對,就是這個。如果腦袋說,我不可能有錢,我跟你講,我都不可能,跟我接觸到的了,你們在這裡接觸到,就是你們都想要有錢。 如果腦袋都說我,我爸爸跟我講,有沒有錢是命啊,我們這輩子不可能啊,你這輩子就是窮啊,我跟你講,你如果被人 set 了這種 program,我跟你講話,你認為我是詐騙集團,就是這樣子。所以 IM 你講的是對的,沒錯。 然後老師,你講這個跟我們在投資 QQQ,可能講 10 年後,20 年後,還是很多年以後,多一個零,多兩個零,是同樣的意思,對吧?我說你們可以 imagine,QQQ 可以到 4 萬嗎?哇塞,4 萬都還小 case,可是你們可以想像嗎?可是你們都想像不到,那我就想像得到,就是會啊,這還有什麼難的,一點都不難。 他既然可以從 12 塊漲到 5000 塊,有什麼難的,連 10 塊都可以漲到 5000 了,SPY 啊。那 QQQ 從 400 漲到 4 萬,過分嗎?對啊,沒錯,財富是想像出來的。好的,這個第一個問題,我可以連續,第二個問題 OK,剛才我有聽到,還是在投資路上,詹老師都是蠻理性,理性都很堅持在投資上,美國市場都是堅持,是給我們很大的財富。 那麼其實在這邊,理性其實有沒有,一個感性,可能講情緒上,我們稍微可能講市場一些波動,還是身邊的親戚朋友,可能在錢財方面我們兩難了。有時候其實在這一塊,一個理性以後,我的資產會漲,現在,但是必切又要幫助,可能也是一個感性的交叉,其實其實再是兩回事,我們應該怎樣去衡量這一塊呢?謝謝。 OK,獨善其身才能奸善天下,所以你不要想去幫助別人,就是說我說不要想幫助別人,是很多啦。第一個我今天前面有講過,你不要看到人,就想投資,為什麼你叫他來看我們影片,如果他有看完了,同意了,第一個你就說,市場永遠漲不停,打死不賣,市場永遠漲不停。如果這個人,如果沒辦法相信,人類會永遠成長,市場會永遠漲不停,他如果不相信這個,你就不用跟他講,因為這個已經是不可能了,他的 DNA 就已經不是這個 DNA 了,這不是了。 像你們在這邊的人都很容易相信,市場會永遠漲不停,不然就是你們突然覺悟了,又回來了,覺得認為我講的什麼是對的,總是是這樣。你先植一個種子在他腦袋裡面,市場永遠漲不停,再來第二件事情,去來看我們的影片,就這樣把它種在他腦子裡面,可能現在不會發芽,你還沒發芽之前,你跟他講什麼都沒有用。 理性上面,就是說我們要獨善其身,獨善其身,那我們快樂是人權,如果讓你不快樂的,你不要去碰,還有你也不要想要幫助別人,尤其是金錢,尤其是金錢,不要用金錢給你的小孩,不要用金錢給你的父母。 我想的是說,爸爸,我給你一百萬美金,或者媽媽,我給你一百萬美金,NO,你寧願說,爸爸,我們去吃吃個大餐,去旅遊,我出錢可以,可是你不要太闊,就是說,來,爸爸,我給你,我跟你講,除非你不要這個人,不然你不要這個人,你就給他多一點錢,你這個人跟你一定關係都沒有,一定變醜人,一定變醜人,你只要給一個人很大筆錢,一定變醜人,因為你不可能無限量給你,如果要給,你就打定無限量給來,我爸爸,我一百萬美金給你,明年我還會再給你一百萬美金,我是生生世世永遠會給你一百萬,你如果決定要這樣做,可以,可是假設你沒有打算這樣做,你是不可以,那就算你每年給他一百萬,他也不滿足啊,你們拿薪水會滿足嗎? 今年十萬,明年十萬,後年十萬,你會滿足嗎? 第四年就跳槽了,親人或什麼,你給錢也是一樣啊,你今天給十萬美金,明年給十萬美金,後年給十萬美金,我想大後年他說,怎麼不是 12 萬,通膨呢,那就變醜人了,OK,老師,還還是我講一個例子吧,跟你講這個感性這塊,剛才老師也講到,哎呀那個保險 20 塊啦,一年我都要省下來,是因為你看到幾十年過後,就變成 50 多萬,還是 500 多萬,OK 就好,比如今天我聽了這個已經進了,我去我腦腦子裡面,老師 20 塊就省現在我去個旅行要兩萬塊,到底要去旅行好呢,還是拿來選啊? 這個是在感性啊,在回憶上啊。哇,有一個很坦,有一個忐忑的心,這種是怎樣去衡量啊?有時候那麼,當我將這兩萬塊省下來,我另外一半就說,還是我的親人說:「哎呀,你太吝嗇了!」認識的投資啊,就這樣吝嗇啊,這種是一個給他們的感覺,還是他們都不明白啊? 有時候我就有點忐忑的心,他們不明白,他們不明白,你也沒明白,你要知道我們在做一件事情,談的是價值 Value,Value 我常常講精神無價,你用兩萬塊去旅行,而得到一個 forever 的 memory,無價,所以它比兩萬塊便宜太多了,你瞭解,兩萬太便宜了,可是這 20 塊,這要花 52 萬去保一個玻璃,那是太離譜了,這不是 20 塊跟 2 萬塊的問題,是 20 塊換得一塊玻璃,1000 塊美金,結果你花了 52 萬去換一個 1000 塊的玻璃,你怎麼頭殼這麼差? 他價值就 1000 塊,結果你要花 52 萬,當然不要做啊!可是你用一個 2 萬塊買到一個無價的 memory,forever,當然要用 2 萬塊去 買啊,瞭解這個意思嗎?瞭解。但是我要講回頭,比如講 2 萬,對一個 2 萬投資在 QQQ 這種,這樣的偏差又怎樣去衡量?這就看你對你的錢有沒有眼光啊!你看到是現在 2 萬,對不對? 對,那可是,假設你以後有 300 億,你講你以後有 300 億啊?這 2 萬塊買一個無價的東西貴嗎?你瞭解 IM,瞭解你要能夠看你這輩子的資產或者是你的資產 forever 會有多少錢?那你有 3000 億,那 2 萬,你去問巴菲特,說巴菲特花 2 萬去旅遊比較值得,還是 2,萬去投資比較值得?你看巴菲特怎麼回答你?瞭解這意思嗎? 他一定會叫你去旅行啊!對,錢賺就有了,而且要講白一點,我們都借錢的話,假設可以借錢的話,那個錢哪是錢,所以你我們我常常講說,富有是你的眼光有多遠?因為我們的資產,是我那上禮拜講過,你上班的是一個點,你薪水增加是那個點比較大顆一點而已,就還是一個點。 可是你如果投資的話,你就是一個一個線,就一個線,那那個線會跟著時間就成長,你看時間出來就時間成長。所以假設你一個只看到一個點,就是你的薪水,那你光看你的薪水,你就沒辦法去旅行。可是假設你有投資,你就看到一個線,你就看到有 300 萬,那現在 20 萬小 case,或者正式 2 萬小 case,你就看到這個。 那今天你如果還借錢,那就 Z 軸就出來了,那就變成一個體積了,不是一個面積了。你的資產是一個經過時間的體積。你那個花一個點的錢,太少了,太少了,應該花多一點,所以這個就回來。就是說,花錢是要適當時機,而且你要衡量它的價值。我們投資要能夠衡量出價值。 假設你跟你小孩,我常講,你帶小孩帶太太出去旅行,這個無價,這個無價,這個你想想看,你以後 5 億、10 億的時候,你要來做這個事情,就算你花 100、100 萬,你也做不到啊,小孩子都不跟你去玩啊,不一樣,不一樣。所以這個錢要花,而且花的值得,這個不是用錢可以衡量。好的,好的,我會重聽老師所講的。 可能,可能在我這個年紀,我們花錢就要花的剛剛好,投資也是要剛剛好。這一塊又不要太過極端吧。這個就是好笑話,但是我聽到老師對老師所講的就很極端,在投資這一塊,可能我看到這,我的領悟還是認知吧,可能在這一塊,所以要好好去衡量自己現在目前的狀況吧。謝謝老師的回答,你是正常的,你是正常的。 我常常講說,你們開始聽我的投資的時候,你們會變成非常小氣,非常吝嗇。可是我要教你們花錢,那花錢就是說,有些事情你要知道,就是現在不花,以後是沒有,就算有錢也花不來了。什麼東西你現在不花,以後花不來。小孩子那麼小,你沒有帶他去迪士尼,你說他大 30 歲、50 歲的來,我帶你去迪士尼,那個錢你再多也沒用。 所以你要知道,有些花錢是時間性的。像像有的人,當然有些比較窮困的家庭,真的是沒辦法。那我不是說那個,假設今天有一個畢業旅行,要花 1000 美金。那去還是不去?你做家長的,你讓小孩子去還是不去? 我跟你講,如果真的不是窮到連三餐都沒有的時候,你應該讓小孩子去,因為他畢業旅行就這一次啊,沒有去,難道 50 歲之後再來一個畢業旅行嗎?不會。所以你有些東西價值跟時間還是有關係。現在的 1000 塊花掉了,很重看起來很重,可是對未來來看,這 1000 塊是這個這個這個輕如紅毛。 可是你這 1000 塊 2 萬塊不花,你失去的是一個非常非常嚴重的損失。所以這個是要非常理智的去思考。這個感性沒關係,這個你要知道什麼價值的衡量。對,有時候我們聽剛剛起初聽老師的頻道,就覺得要省錢,要省錢,就變成吝嗇。現在過一回來老師就教我們花錢。我現在心想:哎喲,老師到底要不叫我存錢投資的,還是要花錢?這個很不簡單。 再這兩塊做個平衡,也需要時間去磨綿吧。謝謝 JAM 老師。我常常講,我教你們富有是很簡單的,教花錢比較難。真的花錢比較難,花錢比富有比較難,花錢真的花錢是一個人生的經驗。再來還有浩青,你還有問題嗎?沒有。 我們今天很多很好了,我覺得這樣很好,我們花時間絕對沒問題,就怕我現在在看留言,老師,我可以分享剛才那個 lost rf traditional 的一個經歷嗎? 這個就也是那個感謝那個老李,老李上次跟我說的,就說公司的那個我原來也不知道公司有 lost 那個 401k,最開始的時候一直是買那個 traditional 後來的時候呢,就是跟老李討論一下,就是因為因為像我像我的退休帳戶錢本來不多,所以我原來覺得那個 traditional 的 401k 和 lost40k 其實沒差別, 因為在這個退休帳戶裡他只能買 SPY,他不能買 QQQ 嘛,所以在錢不多的時候,我原來覺得可能差別不大,後來就跟老李討論了之後,發現這個主要的區別是在我們離開公司或者提早退休的時候,就是要把那個錢轉出來,轉出來的時候就是 lost401k 他就可以轉到那個 lost ria 裡面去了,所以這個就是有比較大的差別對, 因為現在大多數公司應該他你在帳戶裡面是看不出來的 lost401k 還是 traditional401k,目前沒轉之前他其實還是在一個帳戶裡看起來,那你要 set 對,但是就是你如果離開離職跳槽的時候,這個就可以去轉到 lost ria 去買買那個 QQQ 了,對看起來是一個帳戶, 可是你你你在 contribute 的時候就要選擇你是 lost 還是 traditional,是的很多人不懂得去設定,以為沒有對那個 1155 你可能是新來的,我可以看留言版 1155 你是新來的, 可是如果不放 traditional401k 現在要 pay tax 那代表你還是 junior 還是 junior 你應該去看我們的影片那個退休帳戶的影片,那個退休帳戶的影片,我給你可是你,因為你這個是非常 junior,你應該是新來的朋友才會問這個問題,不過問很好了,問我就答回答這個,回答是沒什麼難處,很簡單。 這個美國稅務居民專題這個 playlist,就是你去看仔細的看看你要繳多少稅,你省省的芝麻掉西瓜,你省的芝麻掉西瓜,我給你看,很多朋友後來理解我們,幾個朋友就是以前叫我在談這個事情的時候都沒有在意,一直上班,突然之間想通了之後,他第二天就去提辭呈了,我根本在做白工,你知道意思嗎? 做白工,因為這個我怎麼是對我怎麼放 0005 的資產配置不對,這個是看一下,我看一下 Playlist,Playlist 美國稅務居民,我要給你們是美國稅務居民的這個稅的問題,你去把上面的影片看完,很多啦,這影片很多很長很多,我們都有 Excel 計算的清清楚楚的,我們不會空口說白話,不會像那個算命先生講那個沒有邏輯的話,我看一下,我貼影片給你們,怎麼還是這個電腦,美國稅務居民專輯,這個省稅才是重點,做勞工啊,不是重點,做勞工一輩子。 也不會富有。那個義務,你去看一下連結,這個那個那裡面的影片,你好好看就會理解。對不?工作對啊,退休沒收入就不用繳稅啊。對啊,對啊,只要早點退休。對啊,那個 JC,你慢慢去看,你就知道,那個根本沒有需要。對啊,大家都不知道自己在繳什麼。你們有沒有就看你們車子的保險,你們在繳什麼? 你 item by item 跟那個保險公司經濟 review 一下,你就知道你已經做多少白工,繳多少白,繳多少錢。對啊,那你綜合選就不用保啊,為什麼要保?20 塊就省下來了。 可是有一個保險我會保了,就是說我如果去 Las Vegas,我去旅遊,我我那天上次去那個 Zyvon,我玩了,我的租車 250 塊,我租車 250 塊,我的保險 750 塊,總共 1000 塊。你知道保險 750 塊我買為什麼?我買 full coverage no worry,完全 free worry free。為什麼? 因為太遠了,那個那個地方我要處理,太遠了。我我我沒辦法處理,所以我就就就買最高的保險,那個我會買那 1000 塊嘛,就一次 one time deal。我不是 full life。對不對?對啊,JC 你開車很小心,你不能阻止別人來撞我們。那他撞你的時候他賠啊,對不對?又不是你賠,對不對?至少你沒辦法,對不對?那是他賠嘛,對不對? 又不是你賠,所以你有什麼好擔心的?對啊,我們的資產就是我們資產就是。forever 那個是無限量級的,所以華爾街的錢都是我的,你們不相信嗎?那個 Sara5,你說房租不算收入嗎?用了白卡以後會秋後算帳嗎?你如果房租算收入的話,那房租算收入,所以你拿不到白卡,所以為什麼要做房東呢?白痴啊! 上個禮拜我講過啊,如果有個 business,你跟人家合作,一個 business 本資金都你出,100 萬都你出,可是你每個月他都不出,他也不做事,他就躺著睡覺,可是你每年要給他 1.5%的分紅,而且還每年增加,最後你這個生意不做了,你要分他一半資產,你要不要做這種生意?你要不要做? 他不出資本,他躺著睡覺,公司的事他也不管,每年你要他要分紅 1.5%,結果這個你說不讓的太累了,好一半要分給他,這種生意要不要做?當然不做。那為什麼你們會去買房地產呢?房地產就是這樣子買了,結果每個每年要講 1.5%的的稅給政府,那就是紅利分給他,等到你賣掉的時候一半要分給他,你怎麼會去做這種生意呢?白痴啊! 資金要算收入,沒錯啊,所以你為什麼要有房租收入呢?你沒有房租收入,就有白卡啦,吃政府的豆腐都不會啊,這個資本主義真的有錢人都是拿別人的錢,OK,借錢才會富有啊。 臺語就是人兩卡,錢四卡,舊錢半倍卡,國語就是我們人走路再怎麼走也是兩隻腳,如果用錢賺錢的話,就是四隻腳在走路,借人家錢好像坐高鐵,就這麼簡單,JasonWang 就是要繳遺產稅啊,遺產稅要繳,可是要去研究 Revocable Living Trust。 我剛剛講過你 2000 萬的時候,你去找 Churchill 做遺產 consultant,他有 consultation,5000 萬美金在退休帳戶怎麼配,那就買 QQQ 就好了,沒什麼好配的,可以啊,應該可以吧。加拿大需要買那麼多險嗎?玻璃險也還強制的,沒有啦,強制險只有那個 Liberty 才有強制險。 對這個 Patty 講的,對了,就是清空 traditional。對啊,這個會計師,會計師會省稅,可是會計師不會投資。OK,會計師不是稅務規劃師,你不要把會計師當成稅務規劃師,會計師只是讓你今年的稅少繳而已,他不保證你整輩子的資產是多少。所以你不要希望會計師幫你做稅務規劃師,這完全不是的。 所以如果有個會計師,今年幫你報完稅,你只要繳 2 萬美金的稅,另外有個會計師報完稅說你今年你要繳 5 萬的稅,你一定會說繳 2 萬的稅的會計師比較厲害。完全錯誤,完全錯誤,你不要用這個來評斷那個那個。如果另外一個會計師叫說你現在多繳 3 萬塊,以後會少繳 300 萬,可是那樣子會計師通常沒生意。 對啊,你搞不懂,我也搞不懂,他們這些號稱專家,我都看不出專在哪裡。對啊,你買不要買 Comprehensive,就好啦,我們真的是無知啊,你以為你有知你以為你懂很多,其實你完全被人家洗腦,都不知道對啊。我們說他們瘋狂,他們說我們瘋狂,他們說我們瘋了。期限以前,我是很兇的,我會罵人對啊。 理財的書都會叫你買這些 VOO VTI VTR,你看那個網路的那些,就是看書看幾本書就以為自己是股神了,或者是投資理財專家了對啊。OK,現在我看一下,快看完了。實際上調整後來資產配置模式,我長輩說從 all in QQQ 不太認同,到現在認同。我現在也是配合,我真的是錢越花越多對啊。 借錢來旅行多棒,借錢來花多棒啊,不是自己的錢多好啊,好像可以有現在那個 SAP,可以有 Roth。我記得好像你要去問那個上小美對 Jesse,你講的對,就是很多人自己做錯事,去買了很多房地產,繳了很多稅之後,來罵政府說把我的錢亂花給 Homeless,為什麼不然影響政府拿錢要去幹什麼。你與其這麼生氣,你不要繳就好啦。 孟講的沒錯,你們知道稅收越多,我們股票會漲越快,為什麼就是孟講的,有有軍費支出,有這個有那個。後來經過陳述效應之後,股市就漲方天。所以為什麼政府印錢,對我們是好的,所以政府收稅,對投資者是好的,沒錯。可是你不要去繳稅啊,讓人家去繳就好了,要買軍備,人家繳錢去買軍備就好了,你為什麼自己繳錢去買軍備,對不對。 孟講的沒錯,要有稅收對社會才是有幫助,可是不一定要你自己繳啊。我不繳,所以我馬路繼續。 開車,James,你無恥,對我就是這麼無恥,你們溫良恭儉浪,這個 Michael,你這個現代週期,對這個是不容易,不容易,我們慢慢來,因為這個一個週期就十幾年,所以我現在教你們也是在講天書啊,所以我沒辦法現在教你,可是大家知道現代週期,從開啟到關上是一瞬之間,像 2022 年,2021 年底那個現代,從從從寬鬆到緊縮一瞬間, 所以 2022 年才跌這麼兇,所以現代週期是很重要的是,所有周期裡面重中之重,所以可是我現在教講再多也沒用,因為你們都不在現場,所以我也沒辦法教你們,以後有機會我會慢慢講,至於會得到什麼好處我也不知道,不說不定沒什麼好處,你現在稅率最高檔,除了你高到高到那個高到那幾趴我都忘記稅率最高多少了,除非你高到那個最高,最高稅率,除非你碰到你的編輯稅率,是最高的,編輯稅率是最高的 37%,你若編輯稅率最高到 3,7%,那你放 traditional 還有一點意義,如果沒到 37%,你就不用放,不用放 traditional,不要放那個 RAWSOM4%的東西,要放,不要放那個,政府很糟糕。 不用了,你把那個錢拿過來,自己放就好了,不用這樣子,你放 00670L,如果市場虧光了,跌成 0 的時候,你會怎麼樣?所以每次投資,資產配置,要想利息漲到天,股市跌到 0,你會怎麼樣?你全部放 00670L,你就死定了。 這個房地產的這個,就是說長輩,房地產發達,你不要以為你自己房地產就會發達,我爸爸那一代的人,房地產有發達,也沒有發達了,就是有點錢了,對不對?他的回報率也才多少五六而已啊。可是因為他換了,那發達,你看看中國的房地產發達,現在全倒發達到哪裡去?這些人講說,我打電話回中國,跟我幾個朋友,他們都是從房地產賺錢的,是不是?玩具人的那位朋友,不是這樣說嗎?大家都是靠房地產發機的,是嗎?不要說大家都這樣做,不要說我,其實就是就是他一個人這樣做,他就認為全世界人都是跟他一樣白痴啊。所以不要以為大家都這麼做就是對的,我會講,大家這麼做都是錯錯,而且錯得很離譜,白痴人才會講大家都這麼做。 我今天脾氣太差了,Fallout 1 可以要放滿嗎? 只放到 Match 的部分夠了,夠了,你如果還年輕,放到它 Match 的夠了,因為它會長很多,長很多,長,長,長,就夠了,不能不放,你們記得美國,不能不放 Fallout 1,不能不放退休帳戶,因為我們整個的,我們的投資理財的一個一個那個 Mechanism,資產配置有時候會用到。我們要再平衡嘛,有時候會用槓桿基金。 那你如果沒有退休帳戶,你這就運作不了。所以美國的朋友,你們一定要有退休帳戶。不要說 Fallout 1 的績效不好,就不放,你可以放少一點,可是你不能不放,因為你要有退休帳戶,你以後才能夠有運作的空間。 這個 DreamMaker168 跟 Petit 王好像都沒上來,上不來你們上不來還是不上來,有問題可以留言,那或者是下禮拜再問好了。 因為我看你們沒上來是不知道什麼原因,對啊,有時候有時候我真的現在罵的以前沒有人拉你,有啊,你好像我們拉不上來,對啊,拉不上來 Petit 不是沒拉你,我們有拉你,可是你拉你不上來,我看一下 Petit,我找你都找不到,我看一下沒辦法,有些之後就是這樣子。 你如果可以留言就留言了,不然你就寫 email 給我或在 YouTube 留言好了,好吧,有什麼問題我儘量,Petit 我儘量上來啦,Petit 開麥,你會不會開麥,你的 Icon,你的那個頭像的麥克風點一下開啟,你沒有開麥,Petit,Petit 你那個麥克風沒開啟,Petit 你可以的,我先回來,對對,後來我在紐約, 可能是我的上不來,可能是我的 app 的問題,好,請說,我剛才就在留言板上已經回答了這個問題,因為我一開始也不懂,就是說把 traditional 轉過去,後來發覺要交很多稅,那麼就自己去研究研究了後面,我就知道,像我,我有 4o3d,所以我可以把我的 traditional 轉到貨物稅的裡面去,但是我先生沒有那麼, 我就乾脆把他的全都轉到 RAS 裡面去,因為轉到 RAS 裡面去,我一次交稅好了,以後好過,以後每年交稅,以後每年交稅也要差不多,要交到差不多 80%或者甚至更多,所以這個就是一個我現在所瞭解的一個解決方法。 另外,我提一個小小小小的請求,我很希望老師早日去研究怎麼做資產傳承。 現在在老師的心態下,就自己以為很有錢,of course 以後將來會很有錢,但是我的 philosophy,我就認為可能這一代,我們這一代不是就是一出生就含著金方式的,真的我看我旁邊很多朋友現在已經很有錢了,但是沒有學會怎麼用錢,但是我又反過來又想,與其就是亂畫畫掉,還不如把自己錢留下來做一點有益的事情,就是我是想這個是要提向老師學習,就是學習怎麼用錢,怎麼樣把這個錢就是讓它產生真正的意義,讓它對著我們,甚至對家庭,對世代,甚至對社會,這是我們要修行。 謝謝老師,我沒有話好,謝謝你。這個花錢,就是說,第一個,有錢跟沒錢的差別在哪裡,快不快樂不知道,可是有錢啊,可以解決困難的問題,也可以解決煩惱,你生病了要錢,你沒錢沒辦法看病,你要買新車,沒錢沒辦法有車,有錢可以買車,所以解決困難,有錢,你就要用錢去解決你的不方便。夠用錢買時間,就用錢買時間。 能夠用錢買方便,就用錢買方便。能夠有錢,不要跟人家爭執,就用錢去解決,就這樣。有時候你會想一想,不就是這樣子嗎?有的人因為飛機 delay,大聲嚷嚷,跟人家吵架打架什麼反正的,不就是一張機票跟一碗的旅館費而已嗎?那就多待一個晚上,明天再飛吧,有什麼好吵的? 我常常講,有一個故事,可能你們網路也看過,有一個人去吃飯,一進去他就點,一點他就付了錢,結果吃完飯出來,那個老闆娘說:「你還沒付錢。」他就再掏錢,再給他付一次,因為什麼?有錢人懶得爭吵,再付一次飯錢,有什麼關係?你再跟他吵,還是調 video,還來看什麼?有什麼好吵的?為了幾百塊美金,有什麼好吵的? 所以,有錢就是說,有些東西你就讓他過去,用錢消災,用錢就給他解決算了,這是有錢人的想法。那你有錢,也不要給小孩,小孩的一生的錢要他自己奮鬥,不要用錢來表達你的愛,這是不好的。你像我給我女兒的話,假設我要給我女兒,我不會給她錢讓她現在就去花,不會,我就說來,我幫你,你看我幫我女兒投資的。 帳戶都是以後她退休要用,我給她的,從小一分一毫,阿嬤的紅包錢,就是這樣,就五十幾萬。那這個錢,我不是一次給她,而且這個錢,而且她也動不了,她也不會去動,因為她知道這是爸爸給的。所以雖然在她 Blogger account,可是她說爸爸,這是我不會去動的錢。那這種錢,對她就有意義。今天說來,我給你一百萬,或者我給你什麼錢? 沒有,沒有這種事情的小孩子。如果自己不賺錢,啃老族,你就讓他去啃吧,只有一雙筷子,一張床,沒了,連電話卡都沒,那你要自己去賺。所以我們所謂的傳承,不是說讓小孩子變富二代,吃香喝辣。No,只有你害了他。你如果讓小孩子太有錢,你絕對害了他,而且你絕對害了他。所以你要讓他工作,他賺多少花多少,賺多少省多少,賺多少投資多少。 他自己賺的錢要比你還有錢,你承你的整個教育才成功,而不是為了一直遺產。遺產我跟你講,對後你的遺產應該是對他來講是九牛一毛。你的整個教育才成功。所以我們的遺產重要嗎?對你的小孩應該不重要,對你可能很重要,可是對他來講可能應該是九牛一毛。 如果對你的小孩應該不重要,因為小孩的你的資產,對你小孩來講是很重大的一部分,那你整個投資理財就錯了,你的教育就完全失敗。怎麼可能你的小孩賺的錢或者他的資產會比你少呢?這是很奇怪的事。那你說不會啊,因為你比較有錢,我們家比較有錢,所以他。 我所謂的有錢,就是同樣的年齡的時候,比如說我三十歲的時候,跟我現在 女兒三十歲,當然現在比我三十歲的有錢。我六十歲的時候,跟我女兒六十歲的時候,她六十歲的時候,一定比我現在更有錢,而且都比較幾百倍的多。那到九十歲那,不用談了,對不對?所以同樣的年齡,你跟你的子孫應該都要比你有錢才對。 不是說你給他的,而是他本身賺的錢,就應該投資的錢,就應該要比你多才對。這個是第一點,你要想到。所以你的遺產重要嗎? 如果沒有做什麼遺產規劃,就給政府抽去了 40%好了,給了給了無所謂,你說想通了,就什麼都不用做,也不用去做什麼慈善,反正浪費到,如果覺得那個很傷腦筋,就算了嘛,就給了嘛,300 億就給了這個,180 億就給了嘛,那你也至少還有 120 億啊,那就給了嘛就好了,120 億的遺產夠了,夠了,反正也都是一個數字而已,可以了。 那如果要做遺產規劃,當然就是老一點,再來做遺產規劃。可是跟大家講一件事情,你所有的資產都不應該留到小孩身上,小部分可以了。比如說,一個一年給他 1 萬美金啊,讓他這個這個 gift,讓他資產能夠加速一點就可以。可是讓他 1 萬美金,說你去歐洲旅行,NO,你要去歐洲旅行,自己賺自己花,要從爸爸那邊拿錢去旅行,那是不可能的事情。 如果跟我去旅行,可以。遺產重要嗎?我覺得不重要,要不要做可以做了,就是等到 80 歲 90 歲,是說 revocable trust,那看你要怎麼寫可以。所以 Betty,我這樣就是大概是這樣子,就是你自己的錢,自己花,快樂就好。等到小孩子,你不用給他太多遺產,最後用剩下的才是遺產。 老師,我再說幾分鐘,因為安昌老師給我們設計,因為要錢用不完嘛,所以一定會有錢剩下來。那麼這時候,我現在已經和孩子們講了,我活著的時候錢不會給你們了,我死了以後呢,我把它做成了 trust。 這個 trust 也不會讓你們生活錦上添花,我會把它寫的在什麼 condition 下面你們才可以用到這些,比如說重大疾病,或者孩子上 IVV 很高的學費。像這個,如果真的是碰見人生有坎坷的時候,天賦是永遠尋天有瓜分下雨的時候,只有在這個情況下你才可以用。regular 的情況下不能用。 然後我也可以把它設成一個什麼基金,然後教你們來做什麼,你就科學研究研究哪一方面的問題。然後我就告訴他們不要就是希望在這個上面,但是呢,這個作為你們的 bottom line,就是最後呢,你們不會變成 home,不管這有什麼巨大的變化,就是這一點,你們可以放心去追求你們的夢想去創造你們的世界。 這是我想目前想到的,但是我很感謝您這個頻道,在這個真是開啟我的視野,我學到了很多東西,我也從各位同學中間學到了很多有用的,很很很豐富的,很深奧貴的經驗。謝謝凡謝謝金子謝謝了。這個我想我們的財富就是我們的,就算你算寫 living trust。 你的也是你的資產的延續,所以其實跟子孫一點關係都沒有,還是你的,只是用你,還是你的意志,所以記得就是說,living trust 還是你的,小孩子其實跟他們一點關係都沒有,他只是有個爸爸媽媽,給他們的愛就是儀愛,那就這樣,他們腦袋裡面有很多東西,腦袋裡面應該都沒有,不應該想到那是他的,就算是 trust,也不應該是他, 不應該認為是他的,這個就是這樣,那你的意志力,你怎麼寫那個 trust,這是你,所以大家要記得,寫 trust 也不是遺產,寫 trust 還是你,OK,所以那個還是你,所以跟小孩子一點關係都沒有,你要怎麼做,你隨便就這樣,所以這個是我們賺錢,省稅,投資,最後我們的 life for a living,ever 就是這樣, 這個就是我們這一生的規劃,我想買保險 cover 遺產,所以那就是撿了芝麻掉西瓜,不會那個 simple,不會那個 character,不會叫你房輕債務,你最後那個都放到 trust 裡面去了,瞭解嗎,你的那個這個 PAL 的 account,跟那個 Pay,all 的 check in account,你都放到 trust 的去了嗎, 那 trust 的又沒死掉,所以他沒有關係的,所以不會因為那個 trust 的,就不是遺產了,對不對,了解嗎,所以你們最後一定要去做 trust,OK,那個這個對了,Tax 怎麼個稅率怎麼變,那是我沒辦法控制的。 可是我們可以控制的就是不要繳稅,這是我們可以控制的。也被 kick out。我上次那個,上次前幾天的 005,我再講話講一講,就沒聲音了。我自己也被 kick out。信託的人有控制,你要做 revocable trust,就是不可更動的 trust,revocable trust。 OK,這個等到你們有需要的時候,八九十歲的時候再去做吧。那個去 trust shop 的那個 consultation,這個可以做。假如你一千多萬的話,他們願意幫你做,他也可以幫你做 family banking。所以有錢再來煩惱這個事,年紀夠大了再來煩惱這個事。現在知道有這個事就可以了。 好,我想我們今天實在太這個,主持人不在我就就就無限量的上課了。好了,那我們今天就先上到這裡了。謝謝所有的 moderator 還有來提問的好不好。謝謝你們的參加,都辛苦了。在臺灣的朋友已經已經都睡著了,已經都睡到哪裡去了。大家辛苦了,那我們就先結束了好不好?好,謝謝。
※ 逐字稿由影片語音自動轉錄,可能有錯字,僅供參考。
▶ 相關集數
 2:44:43
【全影片都有中文字幕可以開啟字幕】 生活要樂觀,跑在國稅局前面才富有 2024年4月13日 CLEC投資理財頻道
 2:14:24
全方位投資理財的資產配置:你一生勞力所得資產85% 都不屬於你的 2024年3月30日 CLEC投資理財
 2:57:31
[多國字幕]資產配置的最高指導原則 :省稅更富有 2024年4月20日
 2:26:26
槓桿基金的風險控管、成功密碼「最少必要知識」 2024年3月23日 CLEC投資理財頻道
 2:01:02
安全穩當的資產配置。利息漲到天,股票都跌成零,你都還可以活得怡然自得 2024年3月16日 CLEC投資理財頻道
 2:50:20